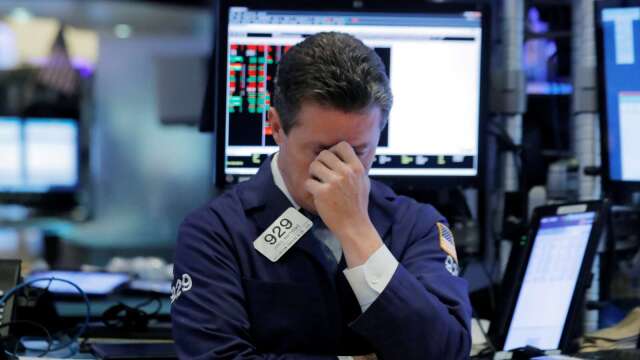
美股主要指數週三 (16 日) 震盪收黑,聯準會 (Fed) 如預期升息 1 碼,並暗示今年可能再次升息。美股在決策公布後一度走高,但隨主席華許重申抗通膨立場,市場對後續緊縮幅度的疑慮升溫,道瓊終場急瀉逾 630 點,收在 6 月 12 日以來最低水準,標普 500 指數翻黑0.45%,寫下自7月31日以來最低收盤價。
聯邦公開市場委員會 (FOMC) 週三以 12 比 0 全票通過升息 1 碼,將聯邦資金利率目標區間調高至 3.75%至4%,為 2023 年 7 月以來首次升息。
Fed 在會後聲明中表示,通膨仍處於高檔,此次政策行動將有助於通膨更及時地回到 2%目標。最新點狀圖顯示,多數官員預期今年仍可能再升息一次。
Fed 主席華許將此次升息形容為「撤回部分寬鬆政策」,引發市場擔憂Fed仍認為金融情勢偏寬鬆,政策利率可能需要進一步上調。貨幣市場反映,Fed在10月會議再度升息的機率約為50%。
美國總統川普隨後發文指出,美國利率應降至1%甚至更低,並再次敦促聯準會快速降息。
受華許「鷹訊」衝擊,美債殖利率同步攀升,2 年期殖利率升至 2024 年以來高點,10 年期殖利率重返 5% 上方,創 2007 年 7 月 19 日以來最高,黃金跳水,美元走強,顯示市場重新評估 Fed 未來的利率路徑。
布蘭特原油期貨收跌約 3%,報每桶 105.48 美元;西德州原油期貨下滑約 3.6%,報每桶 102.04 美元。傳沙烏地阿拉伯正透過阿曼蘇哈爾港外的船對船轉運,向亞洲煉油商提供更多原油,加上美國原油庫存意外增加,緩解部分供應中斷疑慮。
美股週三 (16 日) 主要指數表現:
- 道瓊工業指數下跌 631.21 點,或 1.21%,報 51,461.90 點。
- 那斯達克指數下跌 3.15 點,或 0.01%,報 25,978.43 點。
- S&P 500 指數下跌 33.92 點,或 0.45%,報 7,551.81 點。
- 費城半導體指數上漲 70.56 點,或 0.63%,報 11,246.11 點。
- NYSE FANG+ 指數下跌 39.34 點,或 0.21%,報 18,466.04 點。
焦點個股
NYSE FANG+ 指數中的科技五大巨頭互有消長。Meta (META-US) 上漲 0.46%;蘋果 (AAPL-US) 上漲 0.32%;Alphabet (GOOGL-US) 下跌 0.61%;微軟 (MSFT-US) 下跌 1.37%;亞馬遜 (AMZN-US) 下跌 0.99%。
費城半導體族群漲多跌少。AMD (AMD-US) 上漲 1.65%;博通 (AVGO-US) 小漲 0.07%;輝達 (NVDA-US) 上漲 0.82%;應用材料 (AMAT-US) 下跌 1.37%;高通 (QCOM-US) 下跌 1.58%。
記憶體族群漲跌互見。威騰電子 (WDC-US) 上漲 1.22%;希捷 (STX-US) 上漲 1.47%;美光下跌 0.11%;SanDisk (SNDK-US) 下跌 0.71%;SK 海力士 ADR (SKHY-US) 小漲 0.02%。
台股 ADR 以聯電領漲。台積電 ADR (TSM-US) 上漲 1.23%;日月光 ADR (ASX-US) 上漲 2.24%;聯電 ADR (UMC-US) 上漲 4.26%;中華電信 ADR (CHT-US) 下跌 0.42%。
企業新聞
SpaceX (SPCX-US) 勁揚逾5% 至每股 150.88 美元。SpaceX 宣布下一次星艦試飛定於9月22日,這將是星艦首次嘗試進入地球軌道。公司表示,此次任務將正式啟動星艦朝向完全且快速重複使用目標發展的下一階段。
蘋果 (AAPL-US) 收紅 0.32% 至每股 332.41 美元。蘋果據報正開發採用自家晶片的企業級伺服器,並已與輝達 (NVDA-US) 討論採用其網路設備。
SK海力士ADR (SKHY-US) 驚險收漲0.023% 至每股 174.87 美元,英特爾 (INTC-US) 強升超 4% 至每股 101.05 美元。
外媒週三稍早報導,SK海力士正和美國半導體巨擘英特爾就一項協議進行洽談,打算首次在美國生產記憶體,不過,SK海力士隨後回應:「目前沒有任何定論」。
華邦電子11.2億美元拿下英飛凌NOR Flash、F-RAM業務,英飛凌ADR (IFNNY-US) 週三早盤走升,尾盤隨大盤下滑,收跌0.41% 至每股 62.40 美元。
馬斯克關於人工智慧 (AI) 晶片的警告,再次引發人們對台灣供應風險的關注。 馬斯克稱:「未來某個時點晶片可能無法再持續從台灣運往美國,若沒有足夠晶片,AI、人形機器人與電動車擴張都可能面臨困境」。台積電ADR (TSM-US) 揚升超1% 至每股 417.72 美元。
經濟數據
美國8月零售銷售月增1.2%,高於市場預期的0.9%,扭轉7月下滑0.5%的表現,顯示儘管通膨侵蝕購買力,消費支出仍保持韌性。強勁的消費數據與Fed對經濟活動的正面評估,進一步削弱市場對Fed迅速停止升息的期待。
華爾街分析
Principal Asset Management全球策略師Seema Shah表示,市場辯論焦點如今已從「Fed是否再次升息」,轉向「後續還有幾次升息」。
她指出,FOMC全票通過升息,顯示能源價格上漲及通膨居高不下,已促使立場偏鴿的官員支持採取行動,因此本次升息不太可能是一次性措施。
Evercore策略師Krishna Guha認為,華許在記者會上的表現連貫且立場明確,整體維持鷹派,但又不至於過度激進。不過,他認為華許所稱「撤回部分寬鬆政策」,可能使市場更難判斷Fed最終需要把利率升至多高。
高盛資產管理固定收益與流動性解決方案全球主管暨投資長 Kay Haigh 表示:「Fed 已釋出訊號,現階段並未考慮展開激進的升息循環。根據經濟預測摘要 (SEP),多數FOMC官員預期今年合計升息兩次;鑑於 10 月會議距離期中選舉時間太近,Fed 很可能暫停升息。
Haigh 指出:「基本預測是 Fed 將於 12 月再升息一次,但最終仍取決於接下來公布的消費者物價指數 (CPI) 數據及能源價格走勢。」
數字皆為截稿前更新,請依照實際報價為主

