2026年09月16日(優分析/產業數據中心報導)⸺ 信錦(1582-TW)昨(15)日法說會釋出低軌衛星業務最新進度,2026年上半年相關營收占比已升至7%,高於2025年上半年5%的水準,除了既有地面接收設備持續增加新品,公司更進一步切入衛星發射端使用的半導體強固機構件,管理層預期,隨新專案陸續進入量產,相關業務將在2027年至2028年迎來較明顯成長。
公司目前仍有約65%營收來自監視器樞紐,近年受到關稅、通膨及終端PC需求偏弱影響,傳統業務營收與獲利承受壓力。相較之下,低軌衛星營收占比由5%提高至7%,低軌衛星占比由5%提高至7%,代表公司由監視器樞紐跨入太空應用的轉型,已開始反映在實際營收,而不再只是開發階段。
信錦(1582-TW)約兩年前切入低軌衛星供應鏈,初期以地面用戶端設備為主,供應接收器支架、底座、降噪蓋及小型天線等機構件。隨生產技術及客戶合作逐步成熟,公司持續提高單一設備的供應品項,除了既有降噪蓋與天線,也進一步新增外觀件及支架等專案,預計自2027年起帶來較明顯貢獻。
另一方面,公司也將既有沖壓、壓鑄及精密機構件能力延伸至衛星發射端,切入半導體強固機構件,使低軌衛星業務從地面接收設備進一步擴大至發射端應用。
公司原先設定2026年低軌衛星營收占比達5%至10%,上半年已達7%,目前進度落在原先目標區間。後續將觀察接收端新增品項及發射端專案的量產進度,以及相關營收占比能否持續提高。
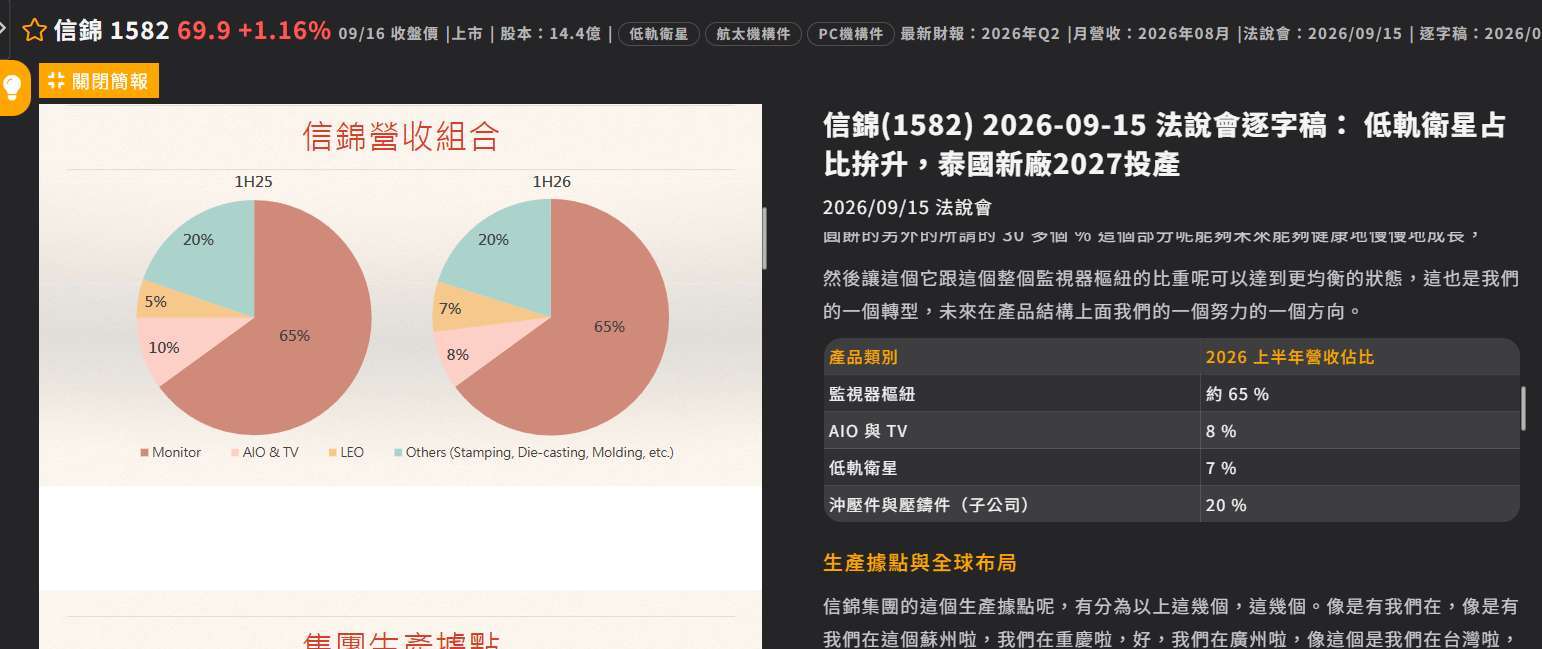
信錦法說會逐字稿。(圖片來源:優分析產業資料庫)
泰國新廠2027年加入,與衛星新品同步進入驗證期
為因應供應鏈移轉,信錦(1582-TW)越南產能已進入量產,泰國新廠則預計2027年加入營運,後續將整合集團既有泰國產能,提高不同產品與客戶間的生產配置彈性。
2027年也將是低軌衛星新品進一步放量的重要時間點,除了接收端新增支架、外觀件等產品,公司切入的發射端強固機構件也預計陸續貢獻營收,成長動能可望延續至2028年。
因此,接下來不只是追蹤低軌衛星占比能否由7%繼續上升,而是接收端新品與發射端強固機構件能否依計畫在2027年貢獻營收、泰國新廠能否順利投產,以及新業務成長能否逐步降低公司對監視器樞紐的依賴。若衛星新品與海外產能同時落地,公司才有機會真正由傳統樞紐供應商,轉向多元機構件與太空應用供應商。
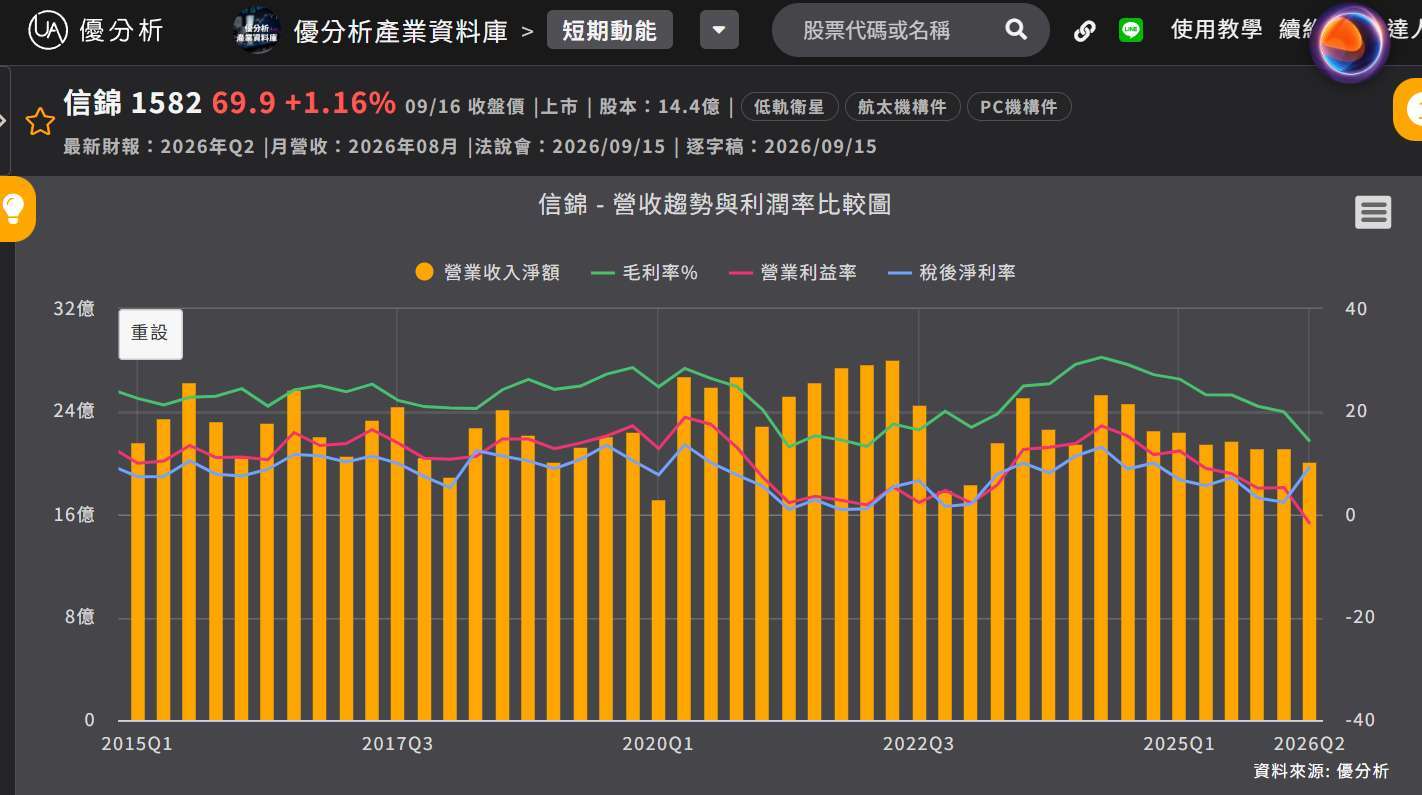
(圖片來源:優分析產業資料庫)
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。

