威強電(3022-TW)營運已從谷底翻轉,前8月營收年增32%,7月更寫下單月歷史新高。公司產品結構換檔,邊緣運算占比衝上37%,機器人控制器已從展示走到實質出貨。成長動能來自影音串流大型專案第二季放量、德國鐵路專案第四季大量出貨,以及高階視訊會議系統全年出貨3至4萬台、佔營收約9%。法人預估全年營收雙位數成長,但零組件缺料漲價侵蝕毛利率。
邊緣運算占比升至37%,產品結構出現明顯變化
威強電產品結構正在改變,2024年醫療仍占主要比重,2025年前三季醫療占比更達42%,邊緣運算則為29%;到了2026年第一季,邊緣運算占比已提高至37%,醫療降至30%,網通則由12%提高至21%。
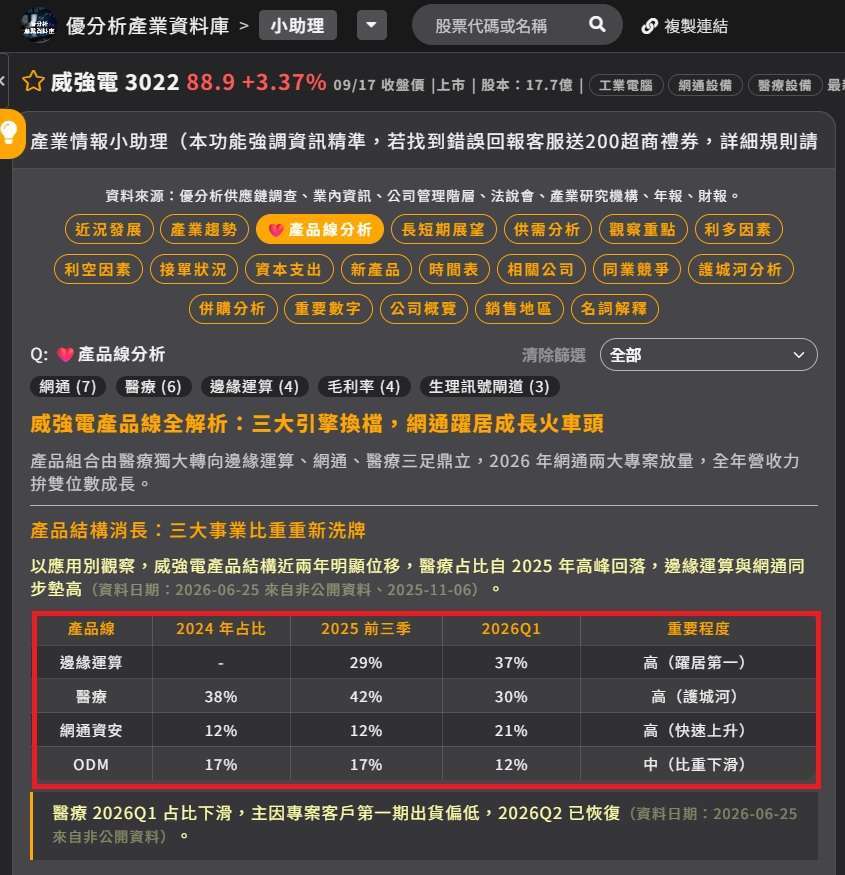
(資料來源:優分析產業資料庫)
公司目前將GPU、NPU、DPU等異質運算能力整合至邊緣運算設備與Gaia小型邊緣伺服器,並搭配大型語言模型及虛擬化平台。市場法人預估,威強電2026年營收約82.32億元,年增逾26%,2027年進一步達90.61億元。
Physical AI與機器人控制器成為新成長線
9月17日公司於AMD嵌入式高峰會中,攜手友上科技展示AI視覺與機械手臂整合應用,透過NANO-X100單板電腦搭配AiEi視覺平台,讓系統可以即時辨識人員進入作業區,並控制機械設備停止運轉,呈現AI從「看懂環境」進一步延伸至「做出控制」的應用。
公司目前已取得中國人形機器人控制器專案並進入實際出貨,歐洲市場則與AMD合作布局。但要注意:這些多數還在樣品、專案階段,真正放量要等 2028 年楊梅新廠,短期對營收貢獻有限。
毛利率保衛戰:營收漂亮,獲利品質打折
AI資料中心需求持續增加,也讓DDR、SSD、HDD及PCB等零組件供應吃緊,部分零組件價格甚至出現明顯上漲。威強電2026年第一季毛利率降至28.15%,低於2025年全年的33.46%。
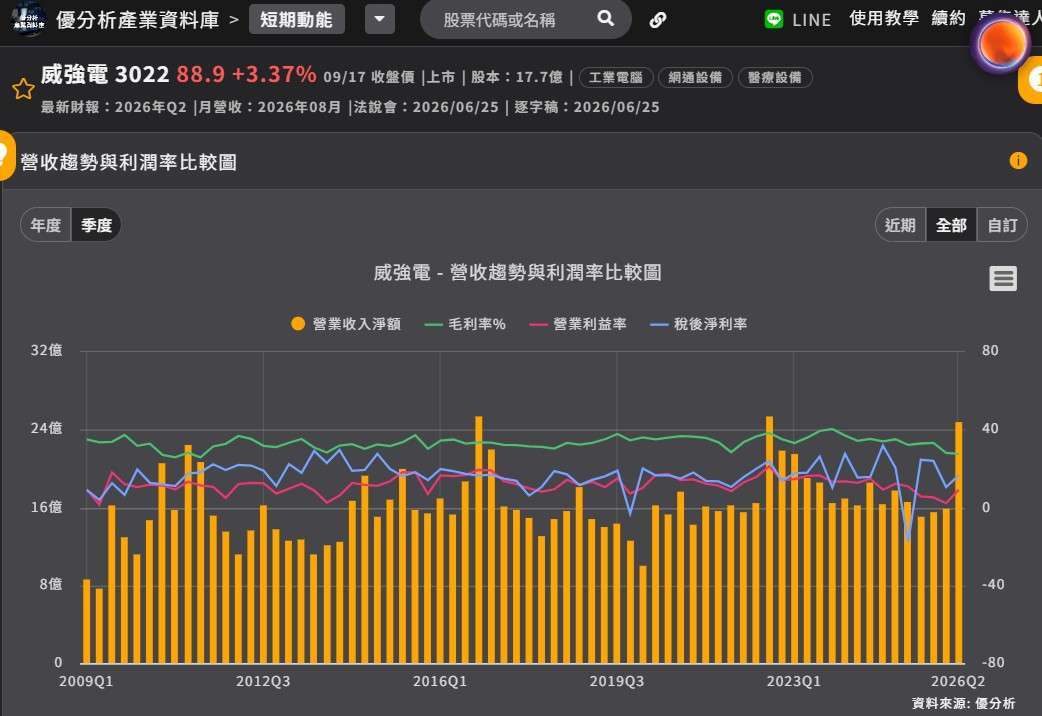
(資料來源:優分析產業資料庫)
公司原先預期第二季高階視訊會議專案放量,有機會帶動毛利率回到30%以上,但8月公司仍表示,原物料價格持續上漲,成本壓力使毛利率承壓。若零組件價格持續高檔,營收即使維持雙位數成長,毛利率仍可能受到壓縮,也會直接影響全年獲利表現。
存貨升至36.68億元,備料需求與庫存風險並存
威強電2025年底存貨約22.03億元,2026年第一季提高至30.11億元,第二季進一步增加至36.68億元,半年增加逾14億元;同期存銷比也從2025年6月的0.87倍提高至1.47倍。
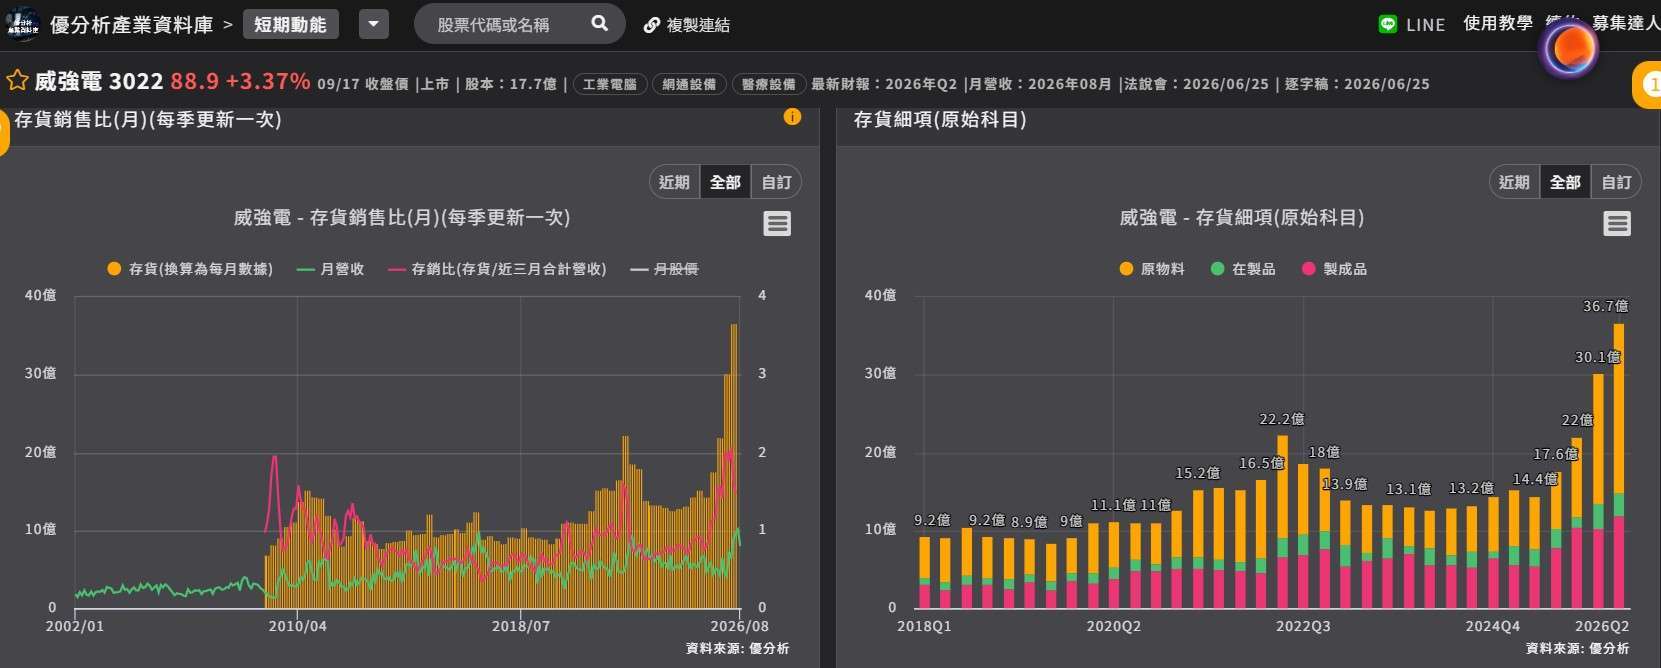
(資料來源:優分析產業資料庫)
存貨增加,一方面可能反映公司因應零組件漲價及供應吃緊而提前備料,另一方面也代表公司需要後續出貨來消化這批庫存。
值得注意的是,第二季合約負債達7.35億元,占營收約29.52%,顯示預收款及客戶專案需求仍有一定支撐。因此,目前存貨增加還不能直接解讀為需求轉弱,但第三、四季能否順利去化庫存,將是觀察營運品質的重要指標。
AI轉型進入下一階段,接下來看三個數字
整體來看,威強電2026年的變化並不只是營收恢復,而是產品結構開始往AI邊緣運算、網通及機器人控制器移動。
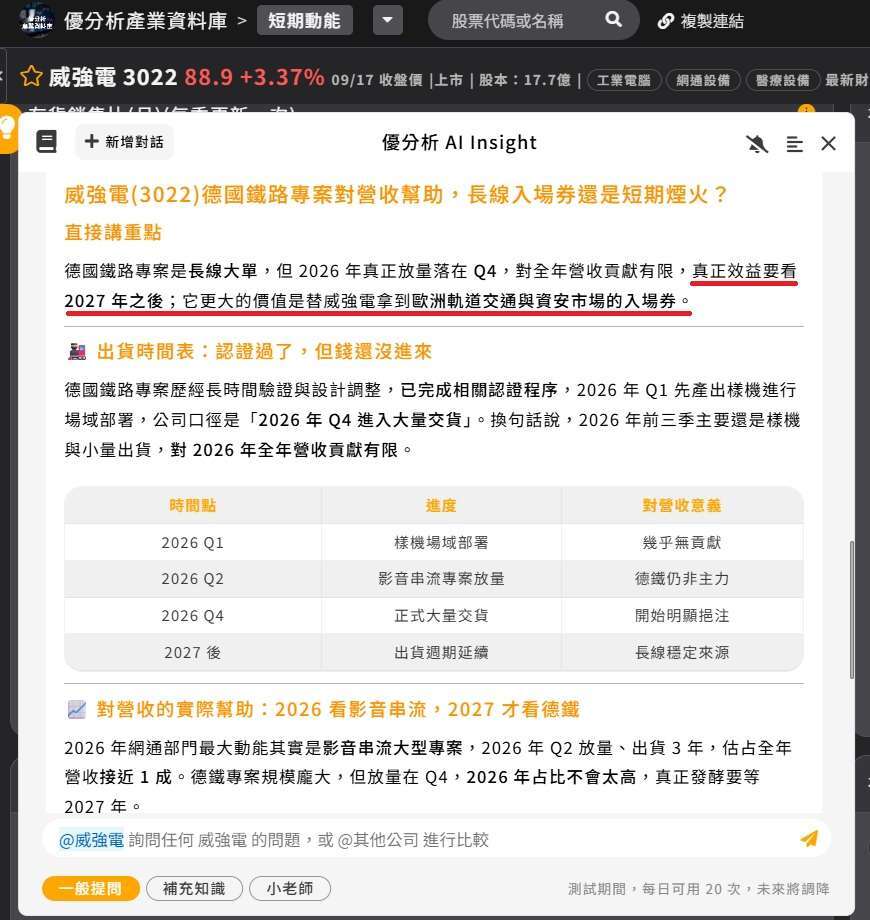
短期來看,7月營收創高、前8月年增32%,加上大型網通影音串流專案、醫療及投票機等需求,仍提供營收成長動能;德國鐵路專案完成認證後,預計第四季進一步放量,也將成為下半年營運觀察重點。
但AI轉型能否真正反映在獲利,後續仍要觀察三件事:毛利率能否重新站回三成、存貨能否隨出貨消化,以及機器人與Physical AI專案能否從展示及個案出貨走向規模化。
(資料來源:優分析產業資料庫)
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。

