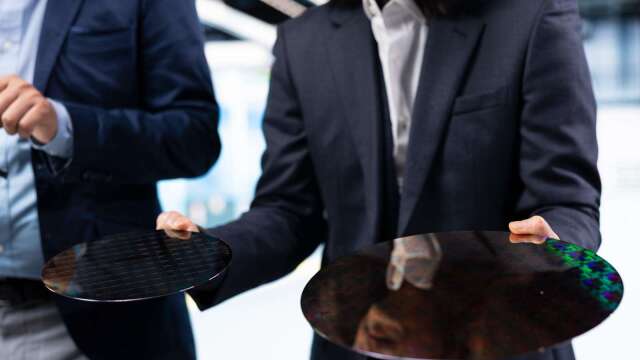
全球顯示器玻璃基板龍頭康寧上周五(11日)宣布,全球日元計價產品漲價15%以上,今年第四季生效,因日元貶值疊加貴金屬、能源、物流成本齊漲,內部已無法消化。
一天前,中國TCL華星率先向下游發出電視面板漲價函,隨後京東方、惠科跟進,三星、LG、索尼均已收到漲價函,主要面板大廠將成本壓力向品牌端傳導的鏈條正式形成。
二級市場迅速反應。 A股玻璃基板概念股周四(17日)直線拉升,沃格光電盤中漲停,三峽新材封板,今(18)日部分獲利回吐,沃格光電跌超4%,三峽新材,京東方、帝爾雷射則逆勢收漲。近五個交易日,沃格光電累計上漲9.44%,京東方三日漲10.82%,漲價預期已提前在股價中定價。
目前面板定價權已明確向中國集中,京東方、TCL華星、惠科平均率在第三季維持90%高位,大尺寸化消耗產能,三家合計佔全球液晶電視面板七成份額。
韓系、台系退出後,本輪漲價函更接近陸廠對價格主動權的主動試探,但最終兌現幅度仍取決於第四季品牌端的採購節奏。
值得區分的是,玻璃基板目前存在兩條截然不同的產業邏輯。顯示領域屬於成熟環節的再定價,漲價是成本驅動的周期性修復;半導體封裝領域則是剛起步的新賽道,驅動力來自AI晶片架構變革。
隨著AI晶片面積增大,有機載板易翹曲、矽中介層成本高的短板暴露,玻璃基板憑藉熱膨脹係數與矽匹配、表面平整度達奈米級、訊號損耗低兩到三個數量級等優勢,成為下一代先進封裝的重要方向。根據機構預估,全球玻璃基板市場將從2024年的90.3億美元增加到2032年的168.1億美元。
產業鏈卡位呈現三層結構:上游原片仍由康寧、肖特、旭硝子主導,中國的凱盛科技、旗濱集團、彩虹股份正向半導體玻璃延伸;中游載板製造投入最重,京東方玻璃基封裝載板試驗線已全自動化通線,做出20層大尺寸樣品,並與康寧簽三年備忘錄,沃格光電建成TGV產線小批量供貨;下游設備環節,帝爾激光TGV激光微孔設備國內市佔約四成,德龍激光、大族數控等跟進。
不過,多數公司的半導體玻璃業務仍處送樣驗證或中試階段,對績效貢獻有限。方向清晰不等於兌現即時,從樣品到訂單再到收入,中間橫亙著客戶認證與良率兩道關卡。市場空間廣闊,但預期通常領先基本面,投資節奏的掌握比單純判斷方向更為關鍵。

