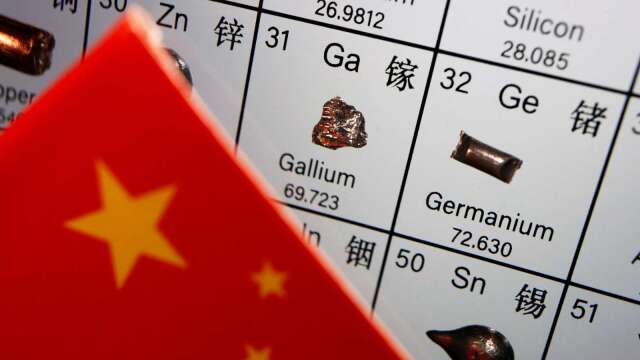
中國自2023年限制鎵與鍺出口以來,已過了3年,西方國家仍深受供應吃緊與價格飆漲之苦。儘管歐美及盟國近期陸續推出新產能計畫,試圖打破中國對這兩種關鍵金屬的高度控制,但多數項目仍處於早期階段,短期內難以填補龐大缺口。隨著人工智慧(AI)、光纖網路、紅外線成像與國防需求持續增長,鎵與鍺價格如今已漲至2023年的9至10倍,西方供應鏈韌性正面臨嚴峻考驗。
《路透》報導,鎵與鍺廣泛應用於半導體、潔淨能源、光纖通訊及軍事設備。中國實施出口管制後,西方企業被迫增加庫存、尋找替代供應來源,並嘗試修改產品設計或改用其他材料。然而,真正具有規模的生產計畫直到最近幾個月才逐步成形。
Argus資深分析師Cristina Belda表示,中國的出口管制對西方產業構成「真正的警鐘」,企業正加速分散採購,轉向回收材料、替代供應商及中國以外的新興項目。其中,用於國防及熱成像系統的紅外線光學元件製造商,尤其受到供應緊張衝擊。
AI推升需求 中國主導地位仍難撼動
AI熱潮、光纖網路擴建及紅外線成像應用增加,正進一步推高鎵與鍺需求。標普全球初步估計,全球鎵需求將從2025年的約1,000公噸起,以每年約12%的速度成長至2030年;同期全球鍺需求則將從343公噸起,年增約3.3%。
然而,顧問公司Project Blue估計,2025年中國仍占全球原生鎵供應量的98.9%,鍺供應占比也達68.6%,顯示西方降低對中國依賴的進展仍極為有限。北京自2023年對鎵與鍺實施出口管制後,又把措施擴大至稀土及其他關鍵礦物,並在貿易與地緣政治爭端中,把自身的供應優勢轉化為談判籌碼。
以其他材料取代鎵或鍺也不容易。美國光學元件製造商Edmund Optics精密光學資深副總裁Jessica DeGroote Nelson指出,鍺並不存在能夠直接一對一替換的材料,改用其他材料通常意味著產品必須重新設計,技術上雖非不可能,卻極具挑戰。
目前部分半導體應用已嘗試以磷化銦取代砷化鎵,紅外線設備則開始採用硒化鋅、硫化鋅、矽或硫屬化物玻璃替代鍺。不過,這些方案都涉及昂貴且耗時的技術調整。一家光學公司的消息人士表示,該公司過去18個月已在部分產品中採用替代材料,把鍺使用量減半,同時轉向西方供應商並調高售價,但現在最大的問題已不是客戶能否接受高價,而是市場根本缺乏足夠供應。
回收與囤貨成權宜之計 西方缺口依然龐大
供應疑慮也促使企業提前囤貨。Nelson表示,部分客戶甚至在產品設計定案前便先行購入鍺,以確保正式投產時有材料可用。
美國Lattice Materials則透過回收方式取得鍺,用於生產戰鬥機、戰車及其他軍事裝備顯示器所需的晶體。該公司總裁Travis Wood表示,短期內看不到供應轉趨寬鬆的跡象,現有數據顯示,價格至少會維持目前高檔,甚至可能進一步上漲。比利時材料科技公司優美科(UMI.BR)也正與剛果民主共和國國營礦業公司Gécamines旗下STL合作,希望從礦業廢料中回收更多鍺。
但回收與囤貨仍無法彌補供應缺口。標普全球預估,到2026年底,中國以外地區的鎵供應能力僅約20公噸,供應缺口將高達678公噸;非中國鍺金屬產量估計只有31公噸,較需求短缺177公噸。
Project Blue創辦人Jack Bedder指出,政府支持下出現一批較可信的新項目,確實為供應多元化帶來機會,但中國擁有龐大產能與規模經濟,生產成本也是西方新項目難以匹敵的優勢。他認為,未來5年大幅降低對中國的依賴仍有可能,但要完全擺脫中國並不現實。
CRU顧問Piyush Goel也表示,西方政府可能必須提供價格下限等支持,才能吸引新供應進場,並確保相關項目具備長期商業可行性。
新產能競相上馬 2030年仍得仰賴中國
西方國家目前正加快追趕。澳洲與美國4月承諾投入逾35億美元,支持包括鎵與鍺在內的關鍵礦物項目,規模接近去年初步承諾的兩倍。
希臘METLEN(MTLN.L)已展開鎵的試驗規模生產,目標是在2028年前把年產量提高至50公噸,但潛在客戶提出的需求已是該目標的數倍。其他仍在開發的鎵項目,包括Alcoa(AA-US)與雙日株式會社在澳洲的計畫、Rio Tinto ADR(RIO-US)與Indium Corporation在加拿大的合作,以及印度國營鋁業公司Nalco(NALU.NS)的項目。
Korea Zinc也在南韓及規劃中的美國田納西州精煉廠發展鎵、鍺產能;美國ReElement Technologies則在印第安納州興建精煉設施。鋅與石墨生產商Titan Mining預計年底前在紐約州啟動鍺生產,初期年產量約2.5至3公噸,相當於美國需求的7%至10%。加拿大Teck Resources(TECK-US)也與加拿大政府達成協議,擴建卑詩省Trail廠區的產能。
標普全球估計,澳洲Wagerup及美國Clarksville等8項計畫若順利推進,到2030年可使中國以外的鎵供應量由目前約5公噸增至386公噸。然而,根據《路透》依標普數據推算,屆時中國以外市場仍須向中國取得約65%的鎵供應。
加拿大、南韓及美國的新鍺項目,預計也能在2030年前把中國以外的鍺精煉產能提高至126公噸。即使屆時有5座非中國精煉廠投入營運,仍只能滿足中國以外市場約48%的預估需求。這意味著,西方雖已展開供應鏈反擊,但在需求快速成長、項目建設耗時且成本居高不下的情況下,中國對鎵與鍺市場的主導地位,短期內仍難以真正撼動。

