市場對長興的看法改變了?半導體材料毛利率高達50%
市場對於長興(1717-TW)的關注焦點,正從「營收規模成長」轉向「獲利結構質變」。關鍵原因在於,長興開發的半導體先進封裝材料已正式進入收割期。這類高階材料的毛利率高達40%至50%,高出長興過去公司平均毛利率兩倍以上。
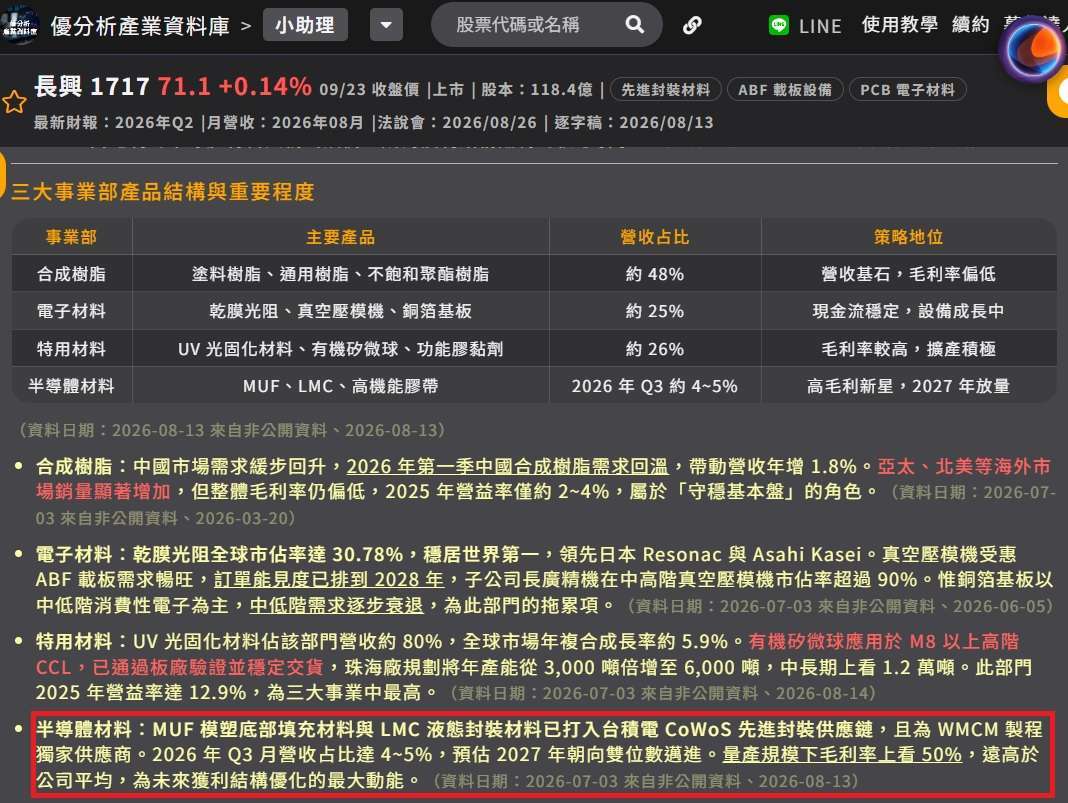
檢視半導體材料佔長興總營收的比重變化,2025年僅佔約0.5%,到了2026年第三季已強勢衝上4%至5%,2027年更鎖定雙位數為目標。
先進封裝放量「正在發生」,毛利率大提升
因應高毛利產品比重拉升帶來的趨勢,2025年長興全年毛利率為20.57%;到了2026年第一季升至22.16%,第二季更一舉突破至24.8%,見下圖長興營收和利潤率比較:
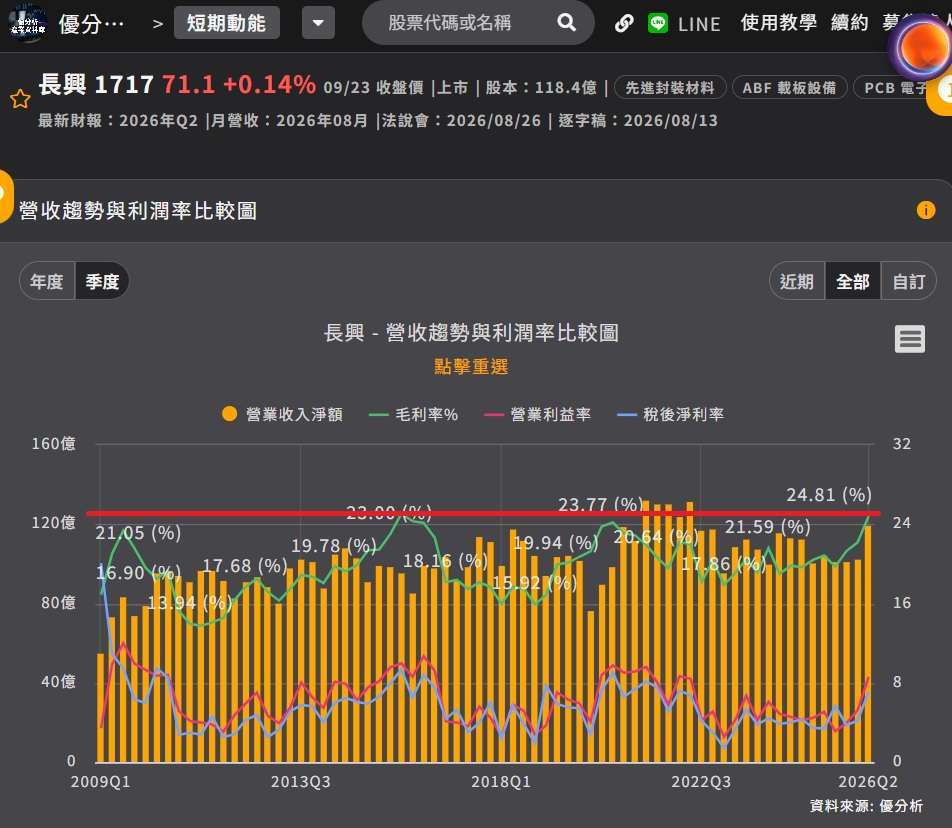
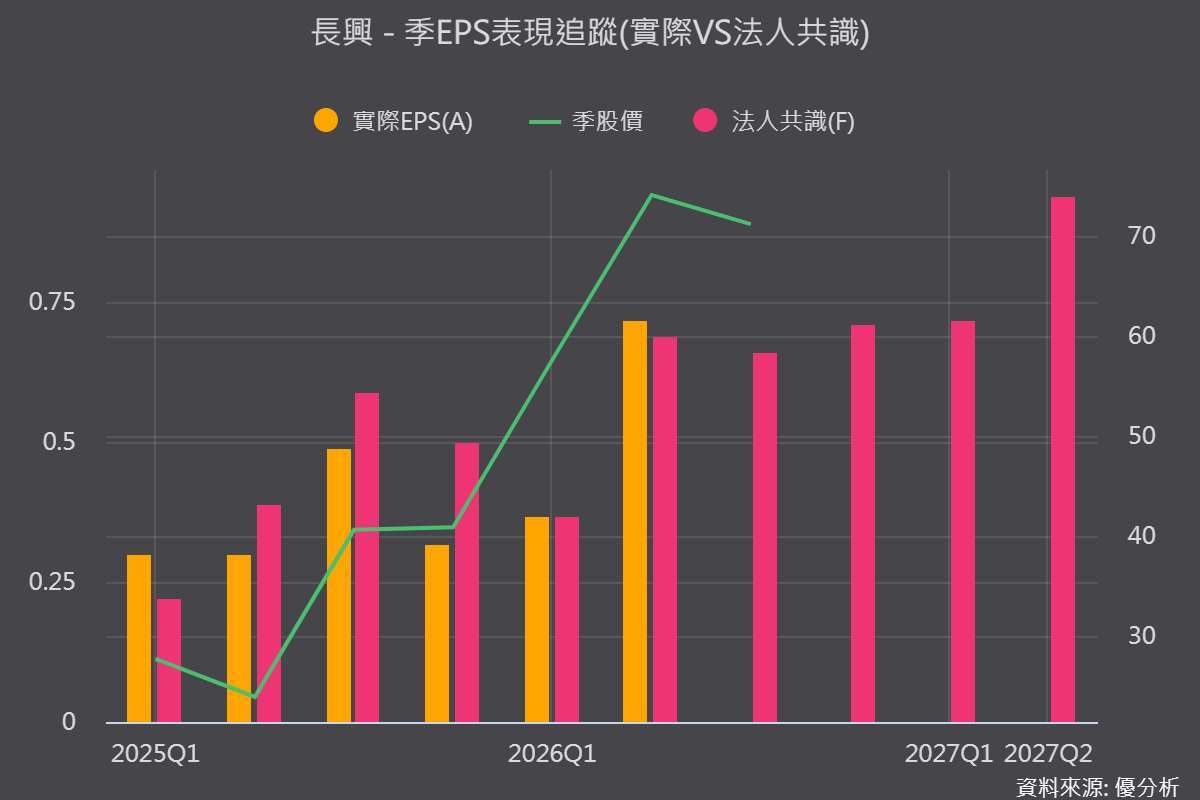
在獲利表現方面,第二季單季營收成長14.62%,獲利卻成長140%獲利,代表獲利跳升不是「量」的貢獻,而是「質」的貢獻,單季每股盈餘(EPS)來到0.72元。
更值得注意的是,2026年8月長興的先進封裝材料業績月增幅度高達109%,且已有2至3支產品順利進入量產階段。下圖為長興全系列產品的解析。
為什麼毛利率能跳這麼多?產品組合質變
根據《優分析產業資料庫》資料顯示,長興毛利率之所以能一路躍升,關鍵在於下方兩項產品組合的結構性質變,而非單純受惠於電子業的景氣復甦。若僅是景氣回溫,毛利率頂多回升至2024年約20%的水準,絕不可能一舉衝上24.8%的高檔。
第一,半導體先進封裝材料放量:MUF模塑底部填充與LMC液態封裝材料打入台積電(2330-TW)CoWoS供應鏈,2026Q1小量出貨、Q2產量爬坡,該產品毛利率高達40~50%,遠高於公司平均的20%。
第二,精密設備密集驗收:子公司長廣(7795-TW)真空壓模機受惠ABF載板需求,2026下半年進入驗收高峰,毛利率約45%。
不過第二季毛利率有低價庫存挹注成分,且半導體材料仍處Ramp-up階段、毛利率相對不穩定,公司自認2027年才會對獲利產生一定貢獻。
金雞母長廣精機明年初掛牌,小金雞含金量驚人
長廣在全球中高階「真空壓膜機」領域擁有絕對霸主地位,市場佔有率高達90%以上,將在2026下半年進入密集驗收期,毛利率約45%,遠高於長興整體平均的20%上下。
長廣近期辦理現金增資8,000張、每股以158元溢價發行,預計於2026年初正式掛牌上市。這不僅能為母公司長興帶來潛在的釋股利益,更能發揮母以子貴的效益,讓市場重新評估長興集團的含金量。
第三支箭:高階CCL矽微球擴產,2028雙引擎發動
除了先進封裝材料與長廣,長興的第三支箭落在「矽微球」產品。矽微球現在就在放量,只是斜率平緩;真正的大規模跳升要等珠海新廠2028年第二季開出,產能從3,000噸倍增至6,000噸。放量節奏不是長興自己決定,而是綁在下游客戶M6往M8高階CCL升級的滲透速度。長興矽微球放量時間見下方時間軸:
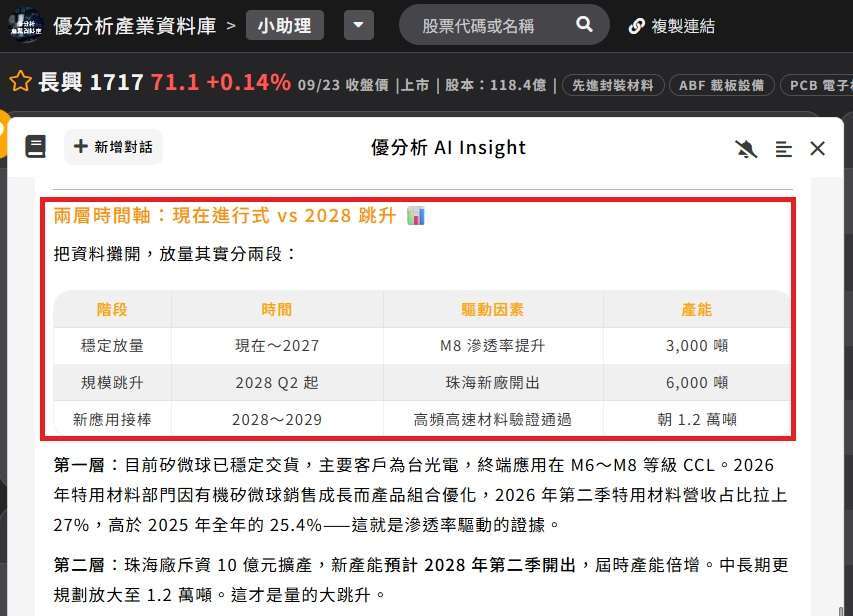
這支箭的放量時間較晚,但方向十分明確,預計在2028至2029年間,將與半導體材料形成長興雙核心成長引擎。
財務數據與估值重估:評價重估才走在中途?
從法人機構的數據來看,半導體材料佔比從2025年的0.5%、2026年的4%至5%,預估2027年將挑戰雙位數;整體平均毛利率也從2025年的20.57%,預計升至2026年的23.33%與2027年的25.45%;每股盈餘(EPS)則呈現強勁成長,從2025年的1.41元、2026年預估的2.43元,一路看好至2027年的3.74元。
隨著市場逐步認同其半導體材料轉型,長興的本益比(PE)已從2025年7月的18.8倍,一路攀升至2026年9月的37.4倍,顯示市場已經開始給予長興評價重估。法人指出,一旦2027年半導體材料佔比如期站上雙位數、且產品線毛利率維持在50%高檔,長興的獲利天花板將進一步打開,當前的評價重估過程可能才剛走在中途。
投資人需關注的風險與隱憂
儘管長興轉型題材吸睛,投資人在布局時仍需留意以下幾點隱憂:
首先是資本支出與折舊壓力。2026年為長興近期的資本支出低點,但自2027年起,隨著新廠建設與新產線陸續開出,新一波資本支出與折舊費用增加,可能對短期獲利帶來部分壓抑。
其次是大中華市場復甦力道。長興部分傳統化工業務仍受區域整體景氣影響,目前中國市場復甦力道偏向溫和。最後則是上游原料成本波動,若化學基礎原料價格出現劇烈震盪,仍可能對總體毛利率造成短期干擾。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。

