根據當下現況、產業趨勢、個別公司營運狀況及未來展望,透過ChatGPT,未來3個月可優先觀察的6大族群、以及該注意提防的風險,重點分析整理
注意:以下是合理性模型,不是價格保證,請務必搭配資金管理與停損策略
AI主線仍是核心,但現在已從「全面買AI」進入「選高成長、看訂單、看獲利、看量價」的階段。
目前台股指數雖然創高,但盤面已經出現「指數強、個股弱」的現象:9/23 加權指數收 48,157點、再創收盤新高,但成交金額降至約8,573億元,而且上市櫃近千檔下跌;台積電單日就貢獻約317點,占當日漲點近九成。這代表指數多頭仍強,但短線追價難度已明顯提高。
另一方面,基本面目前仍非常強。經濟部公布8月外銷訂單 1,029.6億美元、年增71.4%,首次突破單月1,000億美元,1~8月累計年增55%;9月外銷訂單預估仍達1,060~1,091億美元。這是目前台股AI基本面最重要的支撐之一。
一、未來3個月,我會優先觀察的6大族群
|
優先觀察族群 |
核心個股 |
主要邏輯 |
3個月觀察重點 |
|
AI晶片/ASIC |
台積電、聯發科、創意 |
AI ASIC、先進製程、TPU |
新訂單、法說展望 |
|
AI電源/散熱 |
台達電、貿聯、健策 |
AI機櫃功率提升 |
出貨、ASP、毛利率 |
|
高速PCB/CCL |
金像電、台光電、欣興 |
800G/1.6T、高階PCB、ABF |
漲價、產能、稼動率 |
|
記憶體 |
南亞科 |
DRAM供給偏緊、價格上漲 |
報價是否持續 |
|
先進封裝 |
台積電、欣興、日月光 |
CoWoS、AI晶片封裝 |
產能擴張與訂單 |
|
AI互連/CPO |
貿聯、相關光通訊供應鏈 |
GPU/ASIC高速互連 |
CPO/NPO導入速度 |
二、第一核心:台積電(2330-TW)
台灣積體電路製造
定位:AI多頭的核心權值股+指數風向球
9/23 台積電收 2,500元,單日上漲40元,而且貢獻台股當日約九成漲點,顯示目前外資資金仍高度集中在最具基本面支撐的AI核心。
外資資料方面,FactSet 7月最新紀錄仍維持「強力買進」,目標價曾上調至3,090元;當然,這類目標價與目前市場價格已有落差,不能直接視為未來三個月的合理價位。
為什麼值得持續追蹤?
核心不是短線漲跌,而是:
AI GPU → ASIC → 先進製程 → CoWoS → HBM → 高速互連
整條產業鏈仍在擴張。
而且台灣8月外銷訂單創歷史新高,電子產品及資訊通信產品接單已大幅成長,對台積電中長期產能利用率形成支撐。
三個月觀察
2,500元能否形成新的整理平台。
如果能夠量縮守穩,再重新放量突破前高,技術面會比目前單純追價更健康。
三、第二核心:聯發科(2454-TW)
聯發科技
這檔反而是我認為未來三個月非常值得密切追蹤的AI ASIC標的。
最新消息是,9/24 歐系外資將聯發科目標價從 6,500元調高至7,300元,維持買進評等。
最值得注意的是:
- Google TPU業務
- 新ASIC專案
- 2028~2029 EPS預估上修
- TPU營收預估大幅上調
- v9預計2026年11月前完成tape-out
- 後續可能在法說會進一步上調TPU展望
該外資甚至預估2028年EPS較市場共識高44%。
我的判斷
這已經不是單純「手機晶片股」邏輯。
而是逐漸轉向:
手機SoC → AI ASIC → Google TPU → 雲端AI運算
如果10月法說進一步確認TPU訂單與營收能見度,市場有機會重新評價聯發科的獲利結構。
最大風險
市場預期已經非常高。
所以真正重要的不是「有沒有AI題材」,而是:
實際營收與EPS能否跟上股價提前反映的預期。
四、第三核心:台達電(2308-TW)
台達電子
我會把台達電列入AI基礎建設最重要的中長線觀察股。
9/21 歐系外資將台達電目標價調升至 2,750元,主要理由是AI資料中心對電源、散熱及高功率架構的需求持續提升。
尤其值得注意:
400V/800V → HVDC → 高功率AI機櫃
這不是單純景氣循環,而是AI資料中心電力架構升級。
DIGITIMES統計,台灣AI伺服器機櫃最直接相關的散熱、電源、滑軌三大供應鏈,8月合計營收已達約1,214.8億元,顯示AI機櫃實際出貨仍在擴張。
三個月觀察
我會看:
- AI電源出貨
- HVDC進度
- 散熱產品ASP
- 毛利率
- Q3/Q4營收
這類公司最大的優勢,是AI資本支出增加時,它不只是賣晶片,而是賣「資料中心基礎建設」。
五、第四核心:貿聯-KY(3665-TW)
貿聯-KY
這檔屬於我會特別注意的「AI電力+高速互連雙成長」。
貿聯董事長9/15表示,目前下一代GPU伺服器案件已陸續啟動,而且ASIC需求也強,暫時沒有看到需求放緩;公司希望今年營運高點成為明年的低點。
更重要的是它不是只做GPU。
它同時受惠:
GPU → ASIC → Busbar → Power Whip → HVDC → 高速互連 → 光互連
而且CPO已經開始小量出貨。
7月外資也曾因6月獲利優於預期、毛利率回升而給予買進評等,目標價最高達3,665元。
三個月真正要觀察
不是CPO新聞,而是:
AI伺服器出貨量 × 單機價值 × 毛利率
如果三項同步向上,獲利彈性會非常大。
六、第五核心:金像電(2368-TW)/台光電(2383-TW)
這一區我會視為:
AI高速傳輸+PCB/CCL的第二主升段候選區。
9/23盤面中,金像電、台光電、欣興(3037-TW)都屬於強勢AI硬體供應鏈;市場資金明顯集中到高階PCB、CCL、ABF載板。
其中金像電的法人預估也持續上修,FactSet 8月資料顯示2026 EPS預估約40.95元、目標價1,695元。
產業邏輯
AI伺服器升級:
800G → 1.6T → 更高速傳輸
帶動:
高階CCL → PCB → ABF → 高階載板
所以這個族群的關鍵不是一般消費電子復甦,而是:
AI伺服器每一代升級,材料與PCB價值量都提高。
但要特別注意
這一區現在最大問題是:
股價已經提前反映不少利多。
所以:
基本面好 ≠ 短線一定能漲。
我反而會等待:
量縮整理 → 月線附近止穩 → 再放量突破
而不是看到漲停就追。
七、第六核心:南亞科(2408-TW)——高彈性但高波動
南亞科技
這是目前比較特殊的一檔。
最新市場資訊顯示,瑞銀維持買進評等,目標價 640元,並預估2026 EPS約75.99元;市場主要邏輯是DRAM價格重新議價,以及AI伺服器需求擠壓傳統DRAM供給。
8月營收更達約447億元,年增約561%,前8月營收年增逾638%,顯示記憶體景氣已經出現非常強烈的週期反轉。
三個月最大催化劑
DRAM報價。
如果第四季報價繼續上漲,南亞科的EPS可能仍有上修空間。
但這檔和台積電不同:
台積電是成長股+品質型;南亞科是高景氣循環+高β。
因此波動風險明顯更大。
八、我會把「AI供應鏈」再分成三個層級
第一層:AI核心基礎建設
台積電/台達電/聯發科(2454-TW)
特點:
基本面最重要、產業地位高、AI需求直接。
第二層:AI高速傳輸
金像電/台光電/欣興/貿聯(3665-TW)
特點:
AI伺服器規格升級 → 單機價值提高 → EPS彈性較大。
第三層:高β成長
南亞科(2408-TW)/健策(3653-TW)/創意(3443-TW)/其他ASIC、CPO供應鏈
特點:
股價彈性大,但波動也最大。
因此如果是未來3個月,我反而不建議全部押在第三層。
九、未來3個月,我最看好的「產業排序邏輯」
不是股價排名,而是基本面催化劑的優先觀察順序:
① AI ASIC/先進製程
台積電、聯發科、創意
② AI電力/散熱
台達電、貿聯、健策
③ 高速PCB/CCL/ABF
金像電、台光電、欣興
④ 記憶體
南亞科
⑤ CPO/高速光互連
貿聯及相關光通訊供應鏈
十、目前台股最大的「矛盾」
這是我認為現在最重要的地方。
基本面:強。
股市位置:高。
資金:仍在。
估值:不便宜。
所以現在不是「AI行情結束」的問題,而是:
基本面能不能繼續超越市場原本已經很高的預期。
目前8月外銷訂單突破1,000億美元、年增71.4%,而且9月仍預估維持千億美元以上,顯示AI需求尚未出現明顯降溫。
因此我目前更傾向:
「多頭趨勢仍在,但選股難度提高。」
十一、接下來三個月最需要防的5大風險
1. 高檔量價背離
9/23台股創收盤新高,但成交金額縮到約8,573億元,而且下跌家數明顯多於上漲家數。
這種情況如果持續:
指數創高 → 成交量縮 → 上漲家數減少
就要小心市場進入高檔換手。
2. 美國利率重新轉鷹
9月Fed已升息25個基點至 3.75%~4.00%,且市場訊息顯示政策立場偏鷹,這會對高估值科技股形成壓力。
所以未來三個月一定要盯:
美國10年債殖利率+美元+Fed談話。
3. AI估值過高
這是目前最大結構性風險。
不是AI需求消失,而是:
AI需求很好,但股價漲得比EPS更快。
一旦法人開始下修估值倍數,即使公司營收仍成長,股價也可能先修正。
4. 地緣政治/油價
近期市場仍受到中東局勢、油價及全球通膨影響。
如果油價重新大幅上升:
油價↑ → 通膨↑ → 利率↑ → 科技股估值壓縮
這條鏈條仍然成立。
5. AI資本支出出現延後
這是我認為真正需要長期追蹤的風險。
目前鴻海仍表示AI需求強勁,並預期第三季表現優於市場預期;8月營收也達9218億元、年增51.98%。
所以目前沒有看到AI需求突然反轉的證據。
但未來要持續追蹤:
NVIDIA/Google/Microsoft/Amazon/Meta等大型CSP的CapEx是否持續上修。
十二、如果濃縮成「我的三個月觀察名單」
如果要我從目前資訊中整理成一份精簡版觀察清單,我會放:
AI核心
台積電(2330)
關鍵:先進製程、CoWoS、AI晶片需求。
AI ASIC
聯發科(2454)
關鍵:Google TPU、新ASIC、2026年底~2027年訂單能見度。最新外資已將目標價上調至7,300元。
AI電源
台達電(2308)
關鍵:AI資料中心、800V/HVDC、高功率電源、散熱。
AI互連
貿聯-KY(3665)
關鍵:GPU+ASIC+Busbar+HVDC+高速互連。
AI PCB/CCL
金像電(2368)/台光電(2383)
關鍵:高速傳輸、AI伺服器、800G/1.6T。
高β記憶體
南亞科(2408)
關鍵:DRAM價格+供需缺口,但波動風險最高。
十三、最後給你一個「未來3個月操作框架」
我會用這個方式來看:
第一階段:9月底~10月
中秋連假後觀察外資是否持續回補、台積電能否站穩2,500元、台股48K是否由壓力轉支撐。
9/23外資仍買超373億元,三大法人合計買超389億元,資金面目前尚未出現明顯轉空訊號。
第二階段:10月
重點看Q3財報、台積電法說、AI ASIC訂單、PCB/CCL漲價及記憶體報價。
這一階段將決定:
「AI題材」能不能正式轉換成「EPS上修」。
第三階段:11~12月
看2027年獲利預估是否持續上修。
如果法人開始大幅上修:
2027 EPS → 2028 EPS → 目標價
那麼第二波行情才會真正具有基本面支撐。
最重要的結論
目前我不會把焦點放在「大盤會不會到多少點」,而會放在:
「誰的EPS還沒有完全反映AI需求?」
目前最值得追蹤的主線仍然是:
AI ASIC → 台積電先進製程 → 先進封裝 → 高速PCB/CCL → AI電源/散熱 → 高速互連 → 記憶體。
而現在最大的操作原則則是:
「強者恆強,但不追急漲;基本面要強、股價要有整理、量價要健康。」
尤其9/23已經出現「指數創高、個股分化、成交量下降」的現象,因此接下來最重要的不是看到AI就買,而是等待營收/EPS上修+量價突破兩個條件同步出現。
如果以你平常關注的 AI供應鏈/EPS成長股角度,我會特別把 聯發科、台達電、貿聯、金像電、台光電、南亞科列為接下來3個月值得持續追蹤的核心名單;但其中股價漲幅、估值與技術面位置差異很大,不能把「基本面看好」直接等同於「現在適合追價」。
投資最怕的不是震盪
而是看對卻沒做
機會來了卻不敢上車
選對產業→比追逐消息更重要
踩準節奏→比每天猜高低更關鍵
一年裡難得遇到1-2個月整理或拉回
預測下週多頭會有大反撲的機會
看看新主流在哪好好地換過去
只有在整理的時候最容易看清楚
如果你9月份錯過
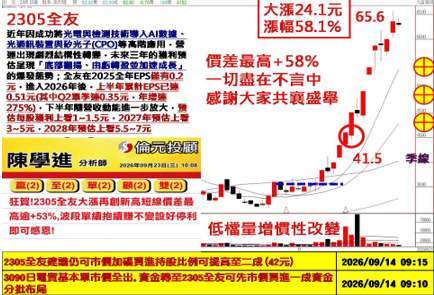
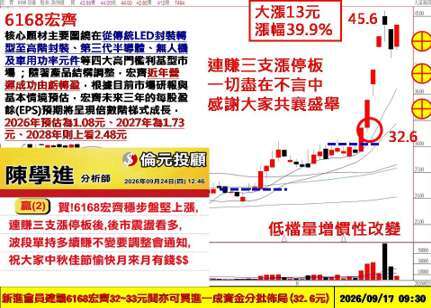
全友、宏齊、台達電、金像電及貿聯
全新飆股已經上膛隨時要噴出
AI 往上的大趨勢無庸置疑
台股跌出甜蜜機會
籌碼宣洩完畢後的就是甜甜買點
想買有故事又很飆的股票
你來找我!大師兄明天帶你買
https://forms.gle/D8zXVvab3mzfuUpG8
工商時報績效競賽13冠王、卓越績效傲視同業、專業實力有目共賭!
更多第一手訊息、以及飆股機會→請加入大師兄飆股鑫天地的大家族
LINE@連結網址:https://line.me/R/ti/p/%40gold99
Telegram連結網址:https://t.me/gold0999
YT個人專屬頻道:youtube.com/@master55688
舉手之勞
記得!按讚、訂閱、分享、開啟小鈴鐺
讓更多人可以看見我們的影片
諮詢專線02-2321-9933(24小時專人服務)
文章來源:倫元投顧陳學進分析師
本公司所推薦分析之個別有價證券
無不當之財務利益關係以往之績效不保證未來獲利
投資人應獨立判斷審慎評估並自負投資風險

