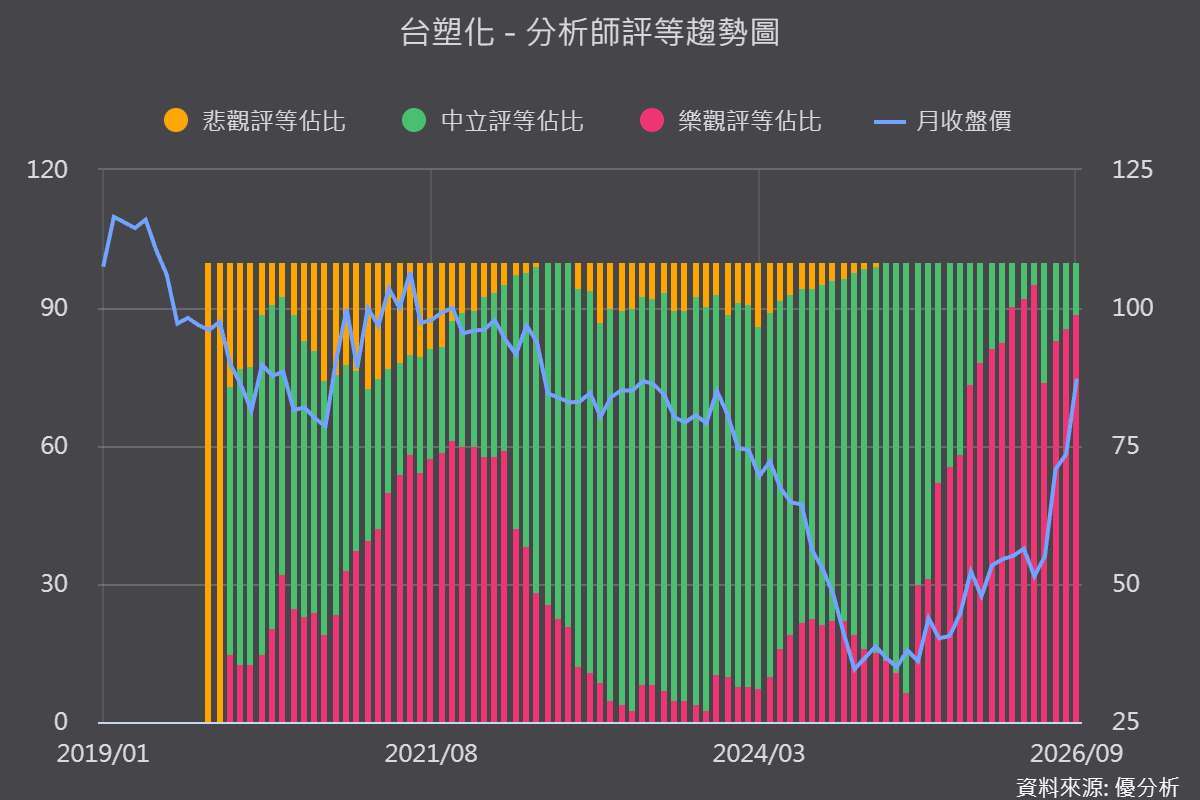
2026年09月29日(優分析/產業數據中心報導)⸺ 端午連假過後,台股盤面資金出現明顯輪動,沉寂已久的傳產龍頭「台塑四寶」強勢接棒反彈,其中指標股台塑化(6505-TW)在買盤簇擁下一度大漲近 8%,成為盤面焦點。支撐這波強勢表態的背後推手,正是持續處於歷史高檔的煉油利差。然而,面對油價起伏,這波超級利差多頭究竟能撐多久?優分析 AI Insight 分析指出,市場應認清本波獲利本質是「供給端斷鏈」所致,且投資人緊盯的關鍵不在油價,而是中國的出口動向。
煉油利差飆破 30 美元供給端遭削弱 6.7% 是主因
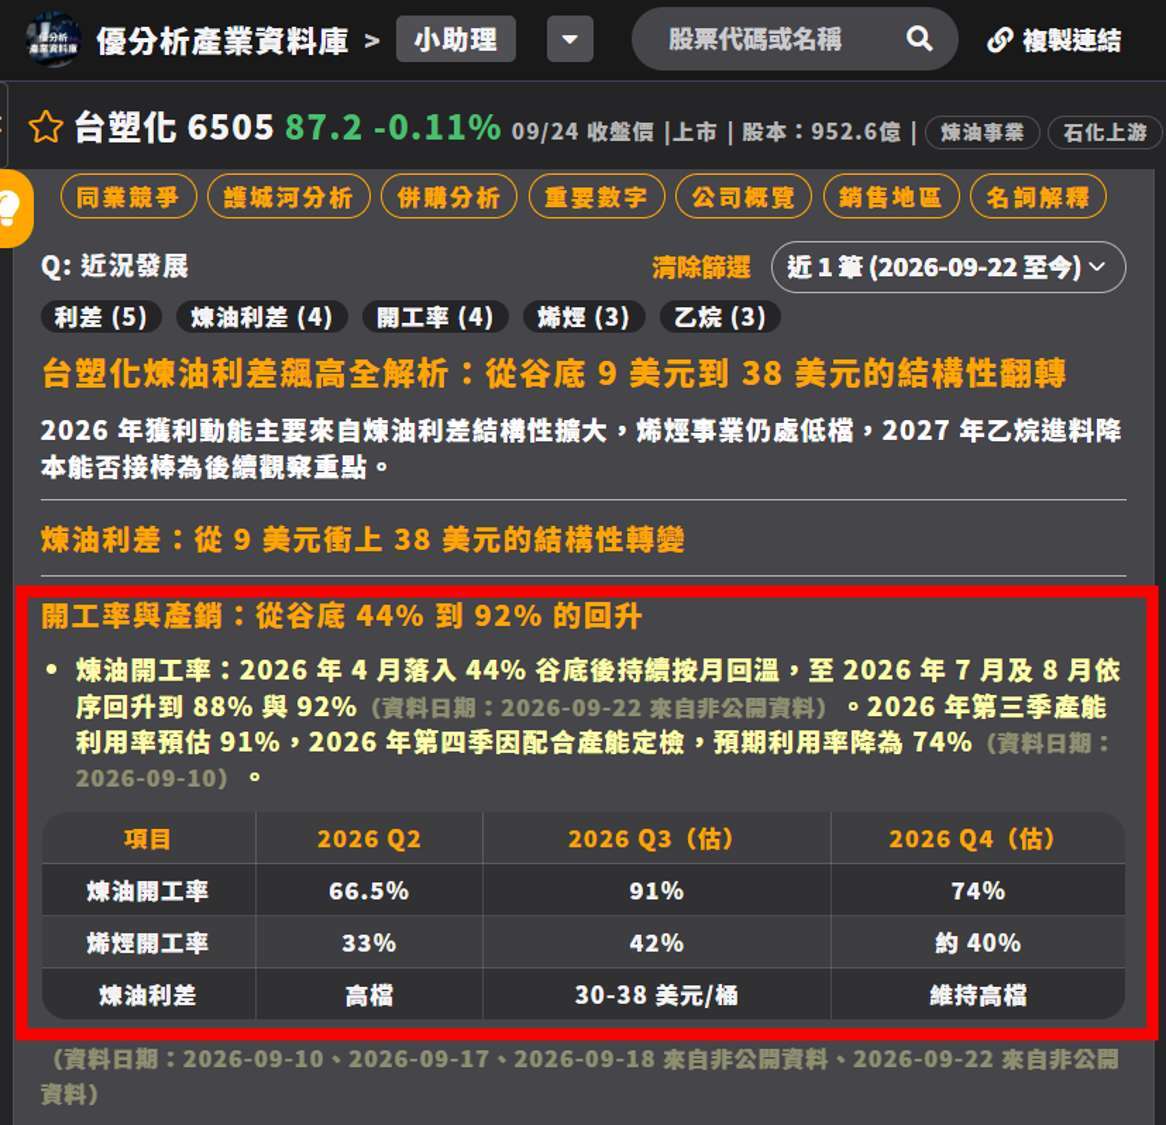
回顧台塑化的煉油利差表現,已從 2025 年的每桶約 9 美元低谷,一路飆升至 2026 年第三季的 30~38 美元,呈現數倍翻揚。不過,優分析 AI Insight 指出,這波超額利潤「並非來自終端需求擴張,而是全球供給端出現結構性斷鏈」。
造成全球產能斷崖式下滑的核心原因有二:
烏俄戰火衝擊: 烏克蘭無人機頻繁襲擊俄羅斯煉油設施,估計削去俄國境內約 50% 的煉油產能。
美伊衝突蔓延: 美伊戰事升溫,導致中東多座核心煉廠陷入停擺,衝擊中東 30% 以上的產能運作。
兩者合計造成全球每天高達 690 萬桶的精煉產能蒸發,佔全球總煉油產能約 6.7%。在此之前,歐美日等國的老舊煉廠已於 2024 至 2025 年陸續永久關停,全球煉油體系早已自「供給過剩」轉為「供需偏緊」。換言之,當前的供給收縮具備不可逆的結構性特徵,並非單純的短期題材。
短線 Q4 柴油支撐獲利中線 2027 年面臨獲利回落
針對後市延續性,市場評估這波高檔利差至少能一路撐至 2026 年底:
-
短線看點(2026 Q4): 俄羅斯柴油出口禁令已確定延長至 2026 年 10 月,疊加第四季歐美市場邁入冬季取暖用油備貨旺季,預期柴油利差將穩居每桶 60 美元以上的高檔水位。雖然台塑化第四季因基礎油設備定期檢修,煉油開工率預計降至約 75%,但在利差全面撐盤下,單季獲利依舊能維持在高檔水準。
-
中線展望(2027 年): 隨著戰損區域的中東與俄羅斯產能未來逐步復工,法人預估 2027 年台塑化營益率將自高點回落至 8.8%(年減 3.8 個百分點)、營業利益恐年減 31.5%。不過,由於歐美舊廠永久除役不可逆,利差即便回檔,底部仍將明顯高於美伊戰前水準。
 (圖片來源:優分析產業資料庫)
真正變數是「中國出口配額」提防和談帶來的跌價黑天鵝
值得投資人深思的是,要判斷利差何時見頂,「中國成品油出口配額是否鬆綁」是比國際油價更即時、更關鍵的先行指標。
數據顯示,2026 年 6、7 月中國石油製品出口已再度攀上年內高點。市場高度戒備,一旦中國官方為了提振經濟與產能利用率,進一步放寬汽油、柴油及航空燃油的出口限額,大批成品油倒灌亞洲市場,煉油利差面臨的修正壓力將首當其衝。
最後,油價走勢亦存在「跌價黑天鵝」隱憂。若美伊局勢突現和談曙光,原油價格恐面臨急速拉回,台塑化屆時將再次承擔在途原料與龐大庫存的跌價損失;以 2026 年 6 月為例,台塑化就曾單月認列高達 32 億元的存貨評價損失。在追逐高利差行情的同時,投資人仍須密切防範地緣和談所引發的評價提列風險。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。

