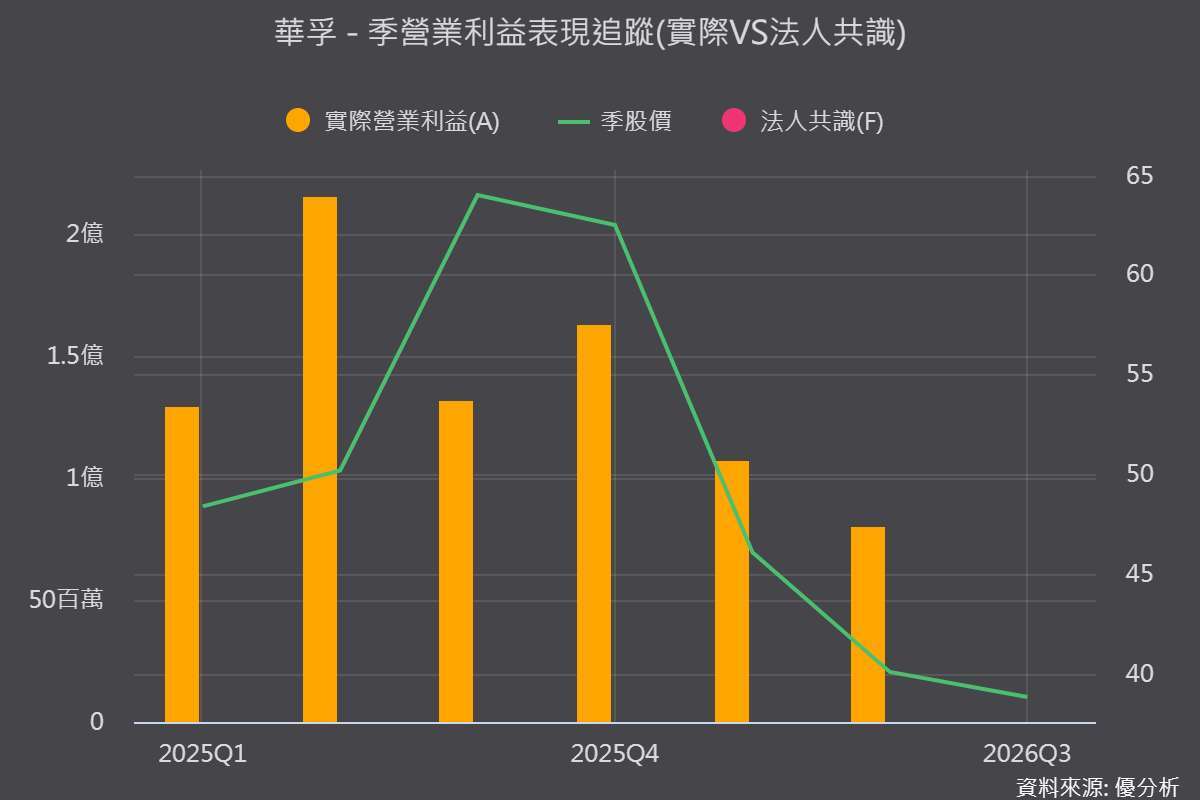
2026年09月30日(優分析/產業數據中心報導)⸺ 華孚(6235-TW)昨(29)日召開法人說明會,公司對今年下半年及明年營運仍採取相對保守的態度,主要原因是歐美汽車市場需求疲弱,加上新舊車型正處於交替期,新車逐步放量的同時,舊車型也持續減產。
從股價走勢來看,華孚(6235-TW)自2023年約150元高點一路回落,目前已跌至40元附近,回檔幅度超過七成。市場目前反映的已不只是汽車需求放緩,更包括產品組合、人工成本、匯率及新產能效益尚未浮現等問題。
公司2026年第二季營收為15.9億元,季減3.17%、年減6.01%,表面上降幅並不算大;但營業利益僅8,051.9萬元,較去年同期大減62.68%。這代表華孚(6235-TW)當前最大的壓力並不是訂單突然消失,而是每一元營收能留下的獲利明顯減少。
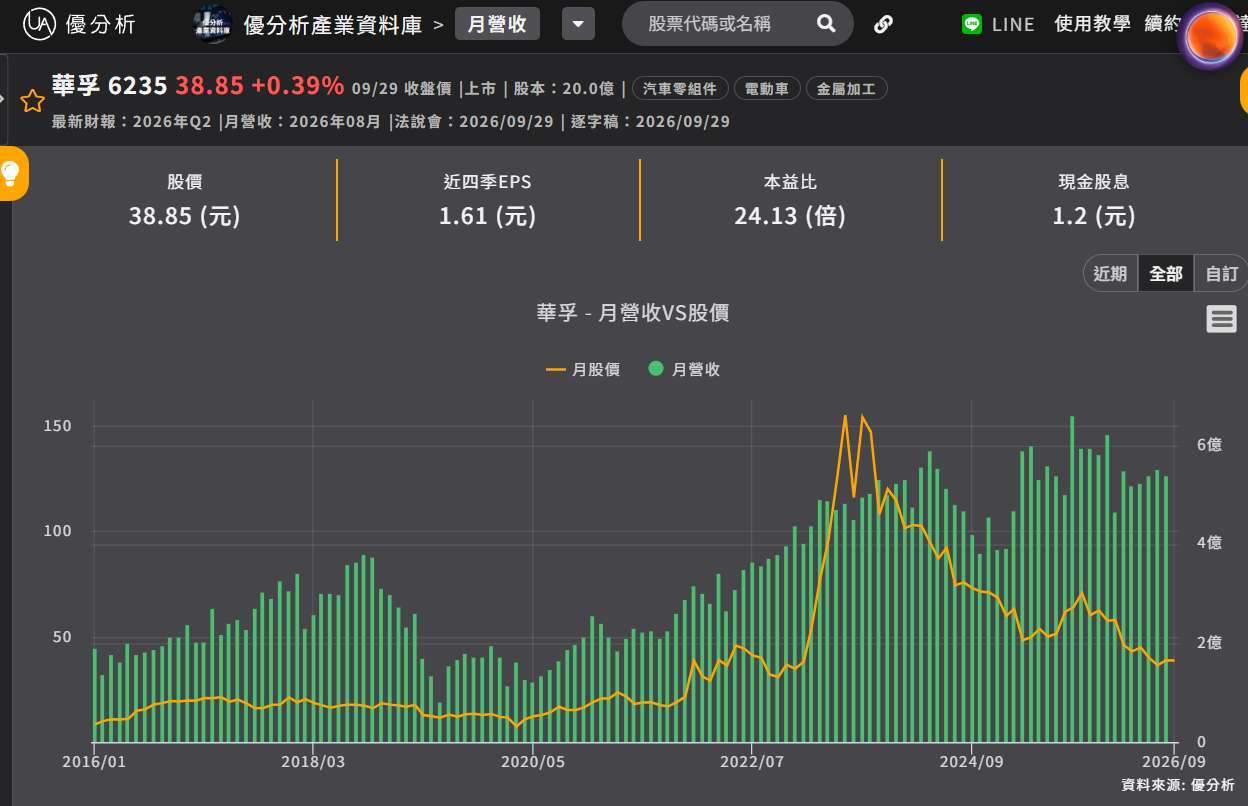
(圖片來源:優分析產業資料庫)
營收只降6%,營業利益為何衰退63%?
造成華孚(6235-TW)獲利下滑的因素,除了產品組合改變,還包括中國廠區人工成本及五險一金支出增加、運費與研發費用上升,以及人民幣升值帶來的成本壓力與匯兌損失。上半年營業外收支淨損6,400萬元,進一步壓縮稅後獲利。
從營收結構來看,華孚(6235-TW)車載機構件占營收93%,其中歐系汽車品牌占53%、美系汽車品牌占19%、亞洲汽車品牌占21%。由於歐系高端汽車品牌是華孚最主要的客戶群,近期歐洲車市需求放緩,加上新舊車型正值改款交替期,不僅影響訂單動能,也使營收與產能利用率的影響也特別明顯。
儘管中國汽車品牌仍維持成長,但當地市場價格競爭激烈,結構件報價及獲利空間相對有限。華孚(6235-TW)目前仍持續供應超過5款中國車型,但相關訂單仍不足以完全彌補歐美客戶需求疲弱造成的缺口,因此現階段中國市場較難成為帶動營收與獲利回升的主要動能。
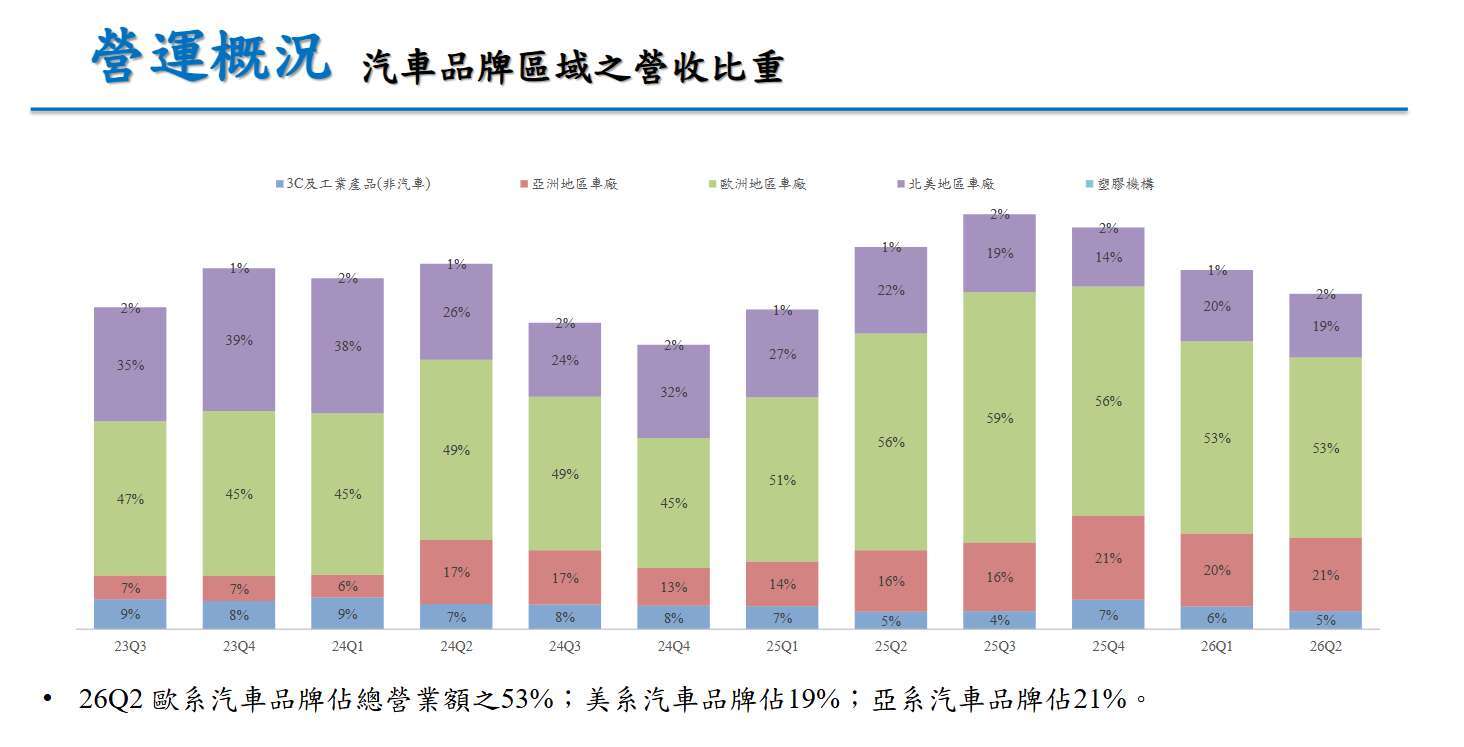
(圖片來源:華孚法說會)
7,000噸設備測試成功,尚未等於營收立即放量
華孚(6235-TW)2026年下半年已完成全球唯一7,000噸雙料管鎂合金半固態成型機的測試,單次成型重量較3,000噸設備提高一倍,可生產接近車門尺寸的大型機構件。
這項設備讓華孚(6235-TW)具備承接大型車載結構件的能力,產品也由顯示器支架、HUD機構件,逐步延伸至左右橫樑、車燈支架、電驅殼體及馬達結構件。
不過,公司目前仍受客戶保密協議限制,尚未揭露對應客戶、訂單金額與量產時程。因此,7,000噸設備代表的是未來接單能力與產品升級空間,還不能直接視為營收與獲利已經開始大幅貢獻。
另一項有利條件是,目前鋁合金價格比鎂合金高約30%,而鎂合金重量又比鋁合金減少約30%,使鎂合金同時具備成本與輕量化優勢。不過,車廠將鋁合金零件轉換為鎂合金,仍須經過設計、撞擊與產品驗證,因此效益不會立即反映。
因此,7,000噸設備目前更像是華孚(6235-TW)切入大型車載結構件的「入場券」,而非獲利反轉已經發生的證明。加上公司對明年展望仍偏保守,越南廠也延至2029年第三季投產,現階段仍處於等待訂單與獲利驗證的階段。
後續真正值得觀察的,是新車型放量能否抵銷舊車型衰退、營業利益率能否回升,以及7,000噸設備何時取得明確訂單並開始貢獻營收,鎂合金輕量化與大型一體成型題材,才可能從市場想像轉化為實際獲利,成為華孚營運與股價重新評價的基礎。
後續應觀察新車型放量能否抵銷舊車型衰退,並帶動營業利益率回升,以及7,000噸設備何時取得明確訂單、開始貢獻營收。唯有這些進展逐步反映在財務數字上,鎂合金輕量化與大型一體成型題材,才可能從市場想像轉化為實際獲利,成為華孚(6235-TW)營運與股價重新評價的基礎。
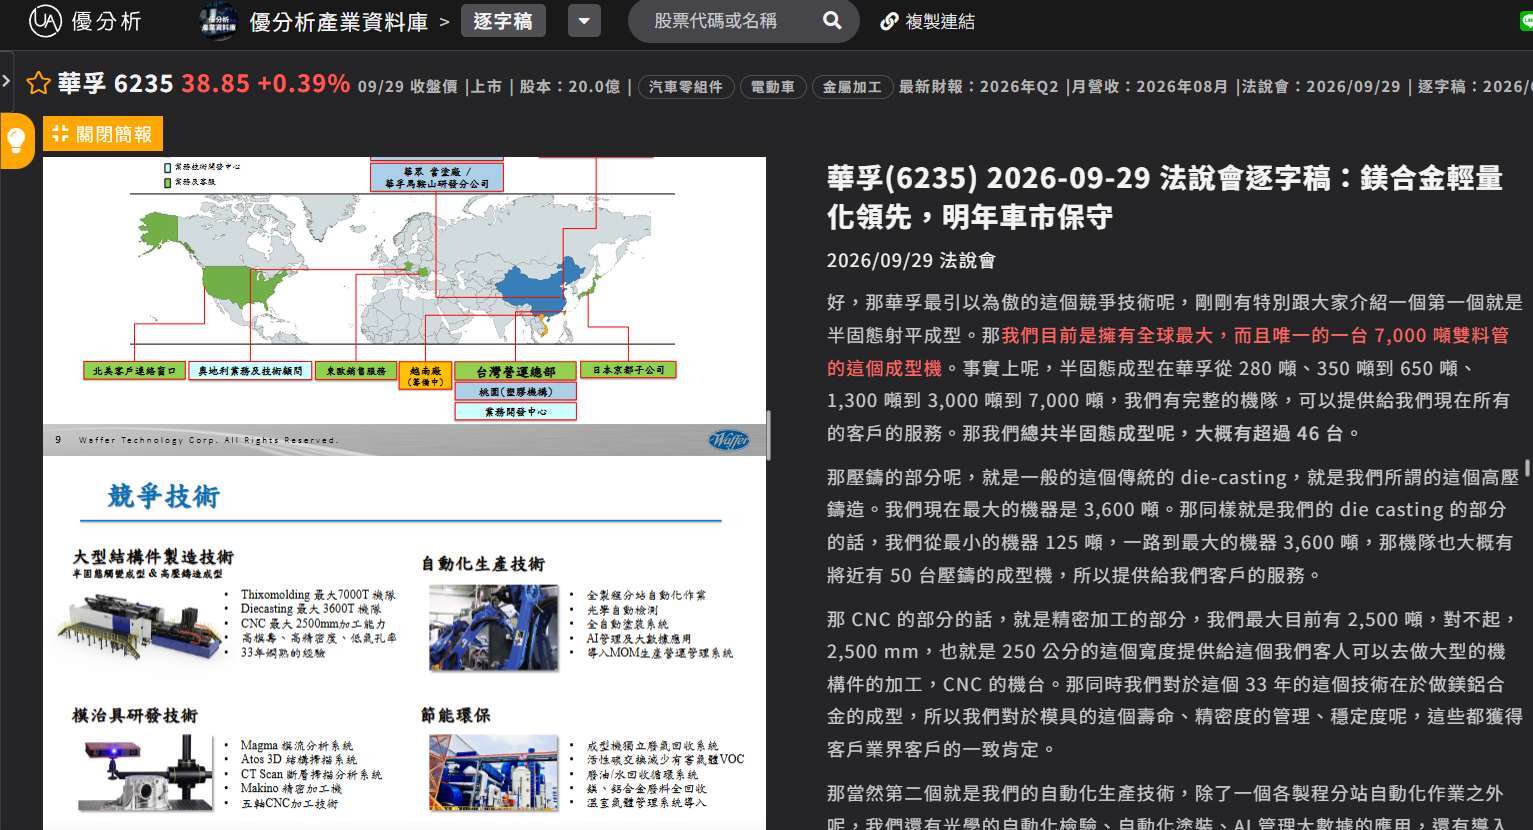
華孚法說會逐字稿。(圖片來源:優分析產業資料庫)
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。

