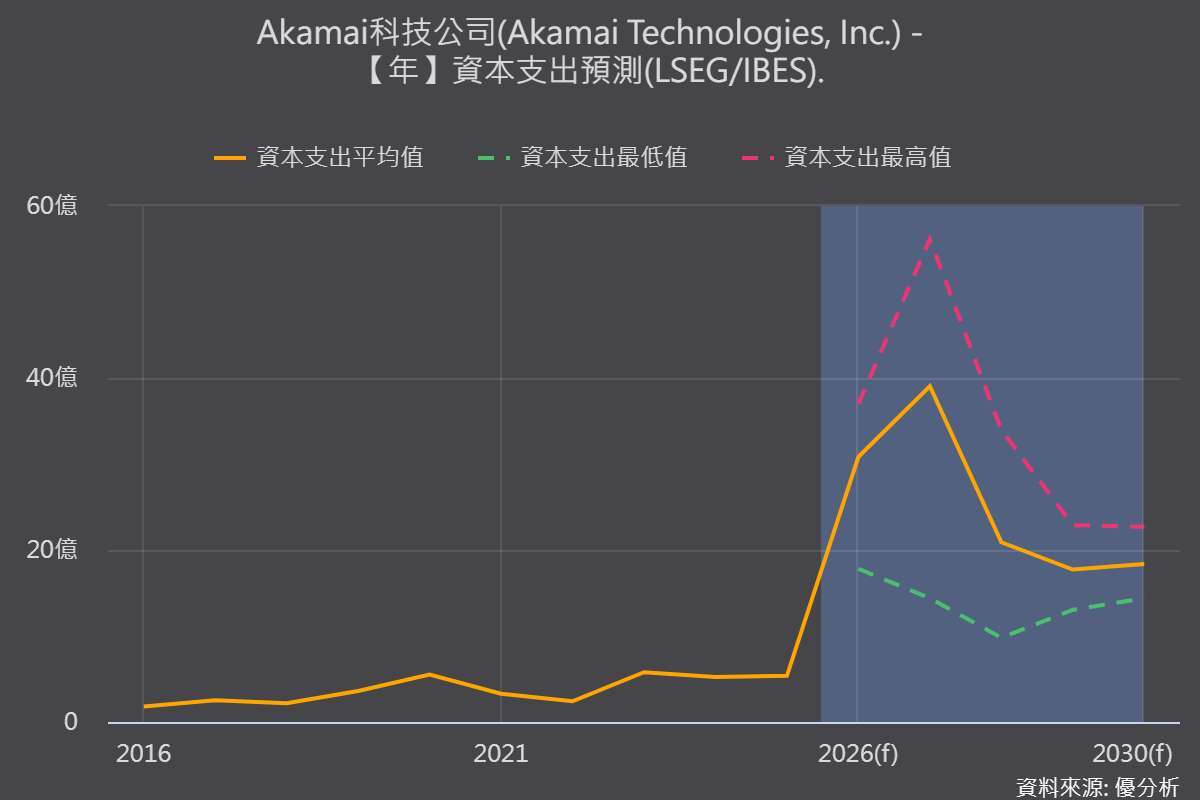
2026年09月30日(優分析/產業數據中心報導)⸺ 對Akamai Technologies(AKAM-US)而言,Anthropic簽下的7年期大型雲端運算合約,影響已不只是多了一名AI客戶,而是可能直接改變公司的業務結構。
Akamai與Anthropic擴大合作後,Anthropic承諾未來7年支出116億美元,另保留90億美元的擴充空間,潛在合約總額可達206億美元。相較之下,在這筆交易之前,Akamai於2026年累積的多年期雲端基礎設施服務合約承諾也不過28億美元。
換句話說,光是Anthropic第一筆116億美元的承諾金額,就已經約是Akamai原有雲端基礎設施合約池的4倍。
接下來更值得看的,是這張大單如何改變Akamai的未來營收結構。
市場預估,隨著Anthropic工作負載陸續上線,相關業務到2028年可能朝每年17億美元營收規模發展。但Akamai目前的雲端基礎設施服務CIS(Cloud infrastructure services)仍是一項相對小型的業務,2026年第2季營收只有9,930萬美元,年增39%,占集團同期11億美元營收約9%。
若以第2季CIS營收簡單年化,目前一年營收規模約3.97億美元,若根據Visible Alpha市場共識,也僅約4.71億美元。也就是說,Anthropic單一客戶到2028年可能帶來的17億美元年營收,將超過目前整個CIS年化營收的3~4倍,同樣根據市場共識值,屆時光是Anthropic帶來的營收,將佔2028年約60億美元營收的28%。
從這個角度來看,Anthropic確實有能力改變Akamai原本的業務結構。Akamai公布116億美元合約後,盤前一度漲約20%,但正式交易日最後只收高3.2%。
既然這是一張足以改變公司成長軌跡的大單,為什麼市場沒有單純把它當成利多來看?盤前一度漲約20%,但正式交易日最後只收高3.2%。
因為Anthropic帶給Akamai的不只是更高的營收成長,也同時讓公司的商業模式變得更資本密集。116億美元合約背後,需要先投入的資本同樣不小。
為支援Anthropic最初116億美元的承諾,相關資本支出估計約達55億美元,相當於合約金額約47%。Akamai預計2026年增加約17億美元資本支出,提前採購包括記憶體在內的關鍵零組件。
這與Akamai過去發展資安業務的模式差異很大。資安業務增加營收,主要投入研發、銷售與相關人力;但AI Compute需要先取得CPU、記憶體、資料中心空間、電力與網路容量,把運算基礎設施建起來,客戶的工作負載才能真正進場。
大型CIS合約從簽訂到開始認列營收,一般需要約6至9個月。換言之,Akamai必須先把現金投入設備與基礎設施,之後才會陸續看到營收與現金流。
Anthropic因此帶給Akamai一個很明確的交換:公司取得更大的營收成長空間,但也必須承擔更高的資本需求。
毛利率結構也會跟著改變。
2026年第2季Akamai集團現金毛利率約70%,但Anthropic新合約的預估毛利率只有約30%至35%。即使這筆交易本身仍能創造利潤,只要Anthropic相關營收占比快速提高,由於新增營收的毛利率明顯低於公司原本平均水準,Akamai整體毛利率就可能被往下拉。
隨著Compute占營收比重增加,市場預估Akamai平均毛利率可能逐步往50%後段移動。到了那個階段,只看營收成長率已經不夠,還必須一起看公司為了取得這些營收投入多少資本,以及最後究竟能留下多少利潤與現金流。
所以真正值得追蹤的,不是116億美元這個表面上的訂單數字,而是Akamai能不能把整條商業模式跑順。
訂單只是起點,資本投入則是下一步。真正決定這筆合約價值的,是之後的營收轉換速度、現金流,以及投入資本報酬率ROIC。
再往後看,Akamai還有另一個更難回答的問題。
即使Anthropic這張訂單最後的ROIC符合市場預期,如果Akamai花了大量資本建立Compute基礎設施,長期卻只有Anthropic一家大型客戶,市場仍然很難把這項業務視為具有高度延續性的成長平台。
原因在於,資料中心、CPU、記憶體、電力與網路容量都是長期資產。Akamai真正要證明的,不只是第一張116億美元訂單能不能賺錢,而是這套為Anthropic建立起來的運算平台,未來能不能再吸引第二個、第三個大型AI客戶。
但這裡又形成另一個資本問題。如果後續大型客戶持續增加,代表Akamai可能還要繼續擴充設備、電力與資料中心容量,資本支出也會跟著往上;如果沒有更多客戶加入,現有Compute業務又會高度集中在Anthropic身上。
換句話說,AI基礎設施不是拿到大單就能結束的生意。客戶增加,代表業者還要繼續投入資本擴充設備與容量;客戶沒有增加,又會面臨集中度與資產利用率問題。真正困難的,是如何讓新增資本投入帶來足夠高的利用率與報酬。
Akamai這個案例,也反映出市場對AI基礎設施公司的評價方式正在改變。
大型訂單仍然重要,但市場開始進一步檢視背後需要投入多少資本、多久能轉成營收、能產生多少現金流,以及最終ROIC能否支撐這些長期投資。AI基礎設施看起來商機龐大,但實際上沒有想像中那麼容易吃到,經營難度遠高於單看訂單金額時的想像。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。

