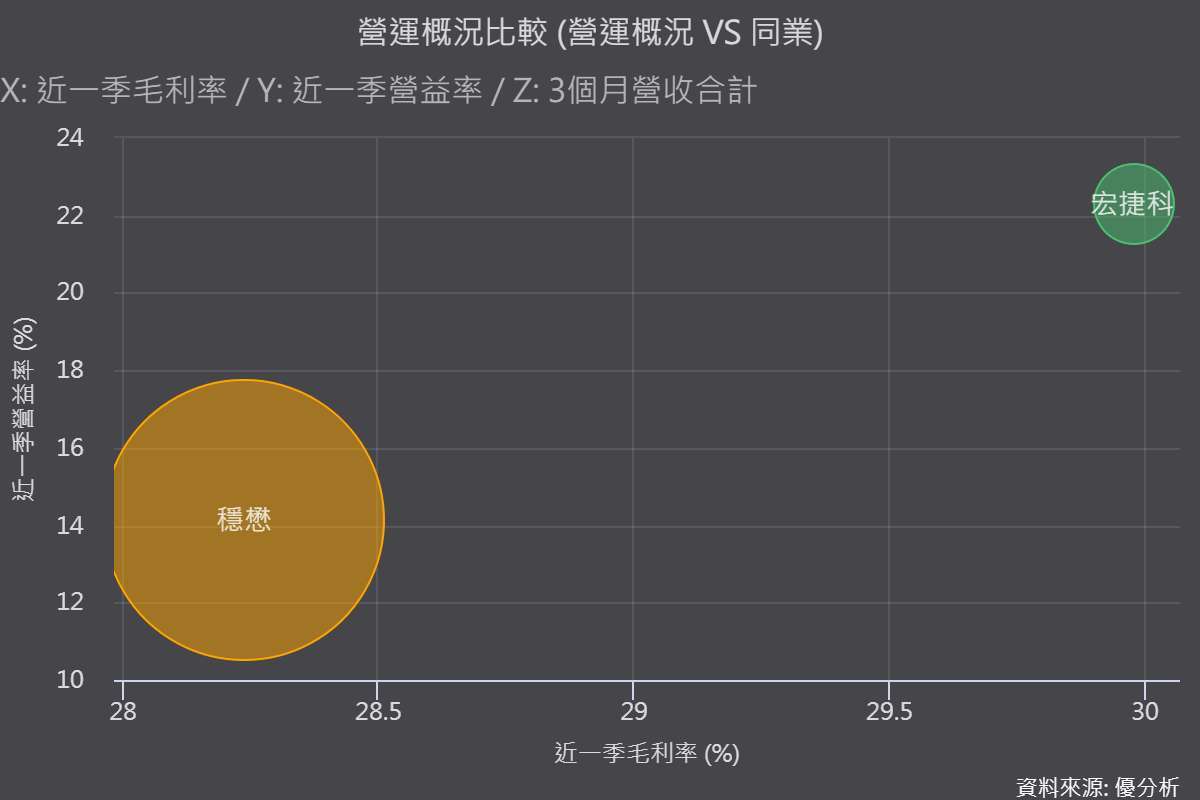
2026年10月05日(優分析/產業數據中心報導)⸺ 近期砷化鎵(GaAs)族群重新受到市場關注,穩懋(3105-TW)股價明顯走強,宏捷科(8086-TW)9月營收也維持成長。兩家公司目前都處於「量增階段」,但背後的成長結構並不相同。
穩懋(3105-TW)現階段主要受惠既有射頻產品需求復甦,新產品如光通訊光偵測器(PD)及衛星通訊則剛開始切入;宏捷科(8086-TW)的成長主要來自手機功率放大器(PA)轉單、市占率提高及Wi-Fi應用擴張,但原物料成本上升,使毛利率未能與營收同步改善。
換句話說,穩懋(3105-TW)是「舊產品持續復甦、新產品剛起步」,宏捷科(8086-TW)則是「轉單紅利已反映在營收,下一步等待毛利率回升」。
宏捷科第三季營收季減,但仍高於第一季
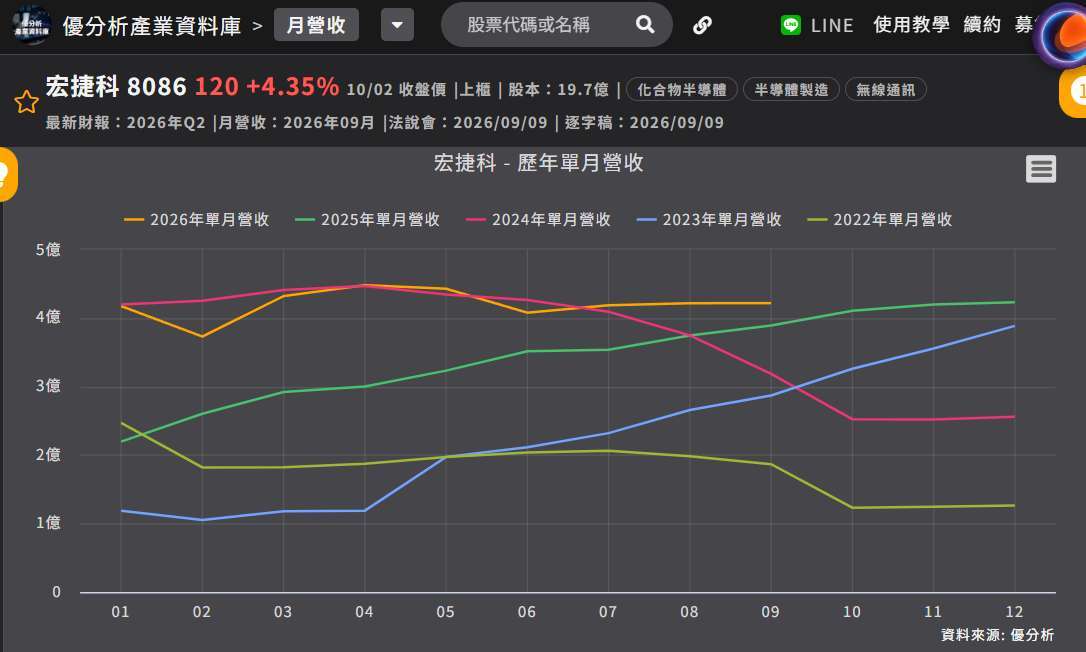
宏捷科(8086-TW)9月營收4.22億元,月增0.04%、年增8.4%;累計前9月營收37.83億元,年增32.1%。進一步計算,第三季營收約12.62億元,較第二季12.98億元減少約2.8%,但仍較第一季12.22億元成長約3.2%。
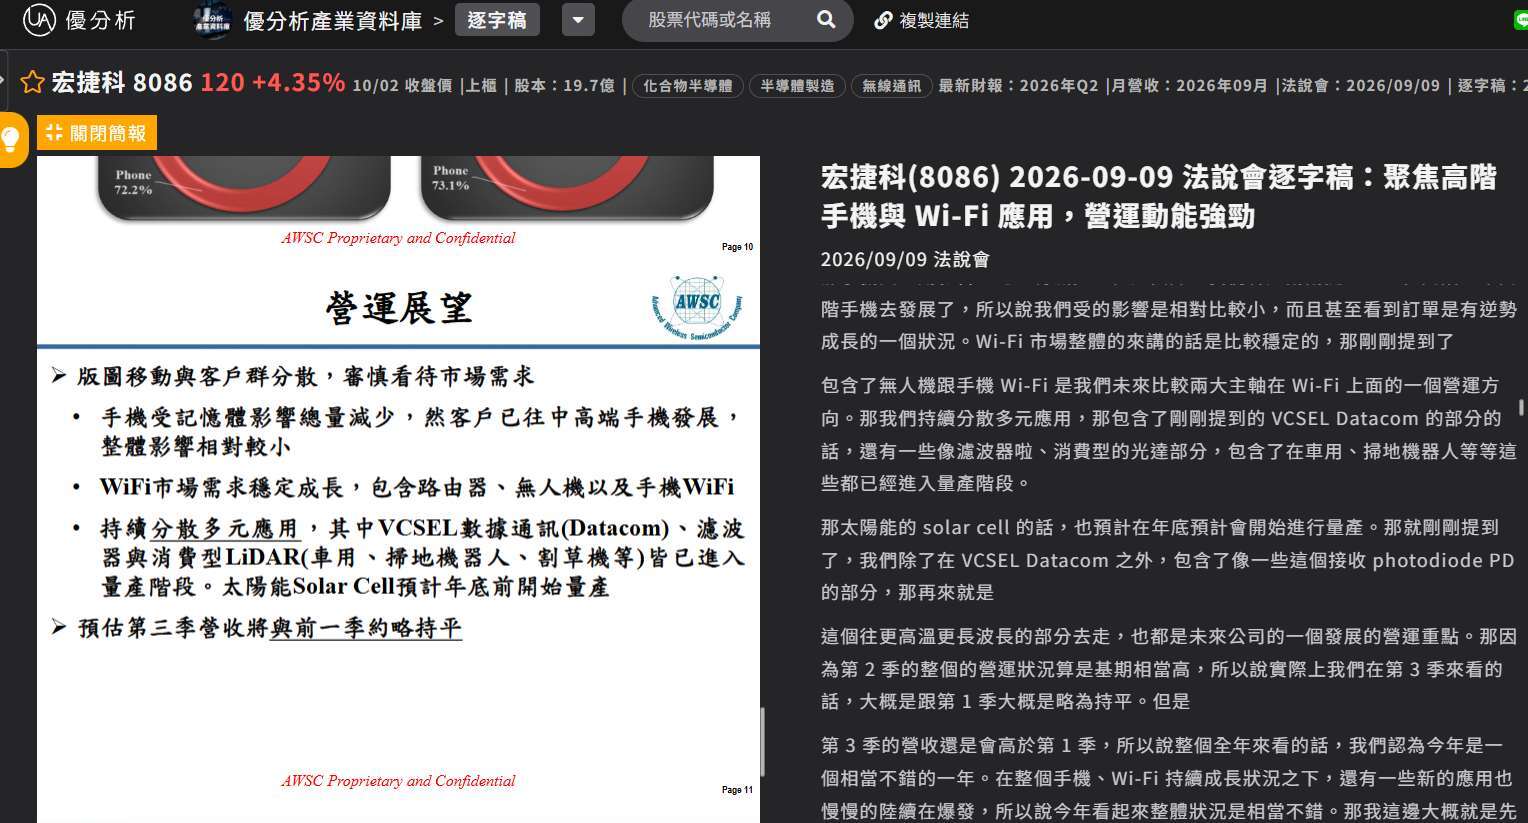
這個營收表現大致符合公司9月法說會提出的展望,公司當時表示,由於第二季基期較高,第三季營收可能回到接近第一季的水準,但仍可維持成長。
不過,若觀察單月年增率,宏捷科(8086-TW)從年初的高成長逐步收斂,9月年增率降至8.4%,顯示手機PA轉單帶來的低基期效益已逐漸淡化,接下來不能只看營收是否年增,而要觀察市占率提升能否繼續推動營收規模向上。
(圖片來源:優分析產業資料庫)
(圖片來源:優分析產業資料庫)
Qorvo市占下滑,轉單成為宏捷科主要動能
宏捷科(8086-TW)在法說會中表示,北美IDM廠在高階及旗艦手機市場的市占率持續下降,相關訂單逐步轉向美系及中國Fabless客戶,宏捷科(8086-TW)則負責後端晶圓代工。
公司指出,相關業者在部分市場的市占率已由前年的約35%,降至今年不到12%,隨中國品牌及韓系手機導入新的PA供應商,宏捷科(8086-TW)上半年手機訂單量仍較去年同期成長接近20%。
除了手機PA,Wi-Fi也是另一項成長來源,公司上半年Wi-Fi訂單年增18.7%,其中無人機PA需求年增接近200%,一台無人機需要使用8至12顆PA,單機搭載量高於一般消費性產品,但目前整體出貨規模仍小,尚不足以取代手機成為主要營收來源。
公司預期,2027年手機與Wi-Fi業務仍可貢獻約40億至45億元營收,代表既有射頻業務仍是主要基本盤。
營收量增,毛利率卻逐季承壓
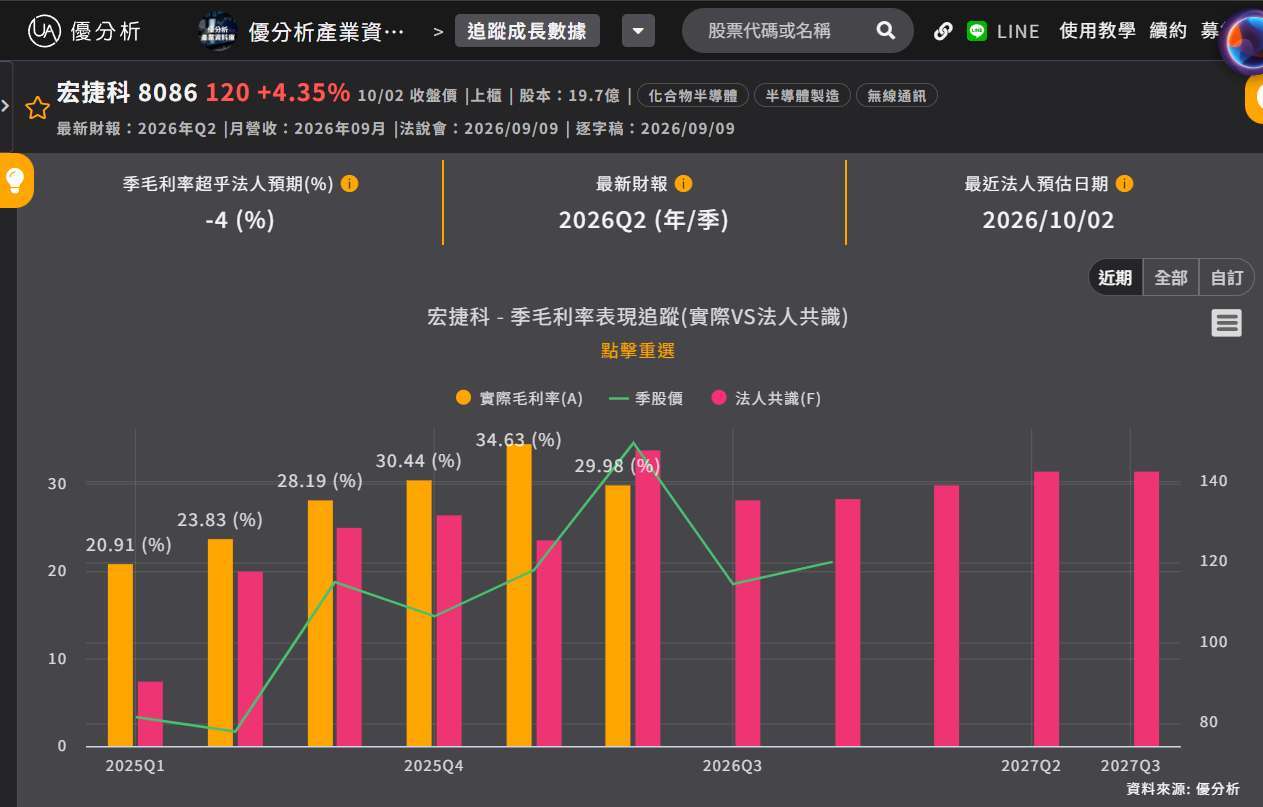
宏捷科(8086-TW)目前最大的矛盾,是營收與訂單持續成長,毛利率卻受到成本上漲壓力。
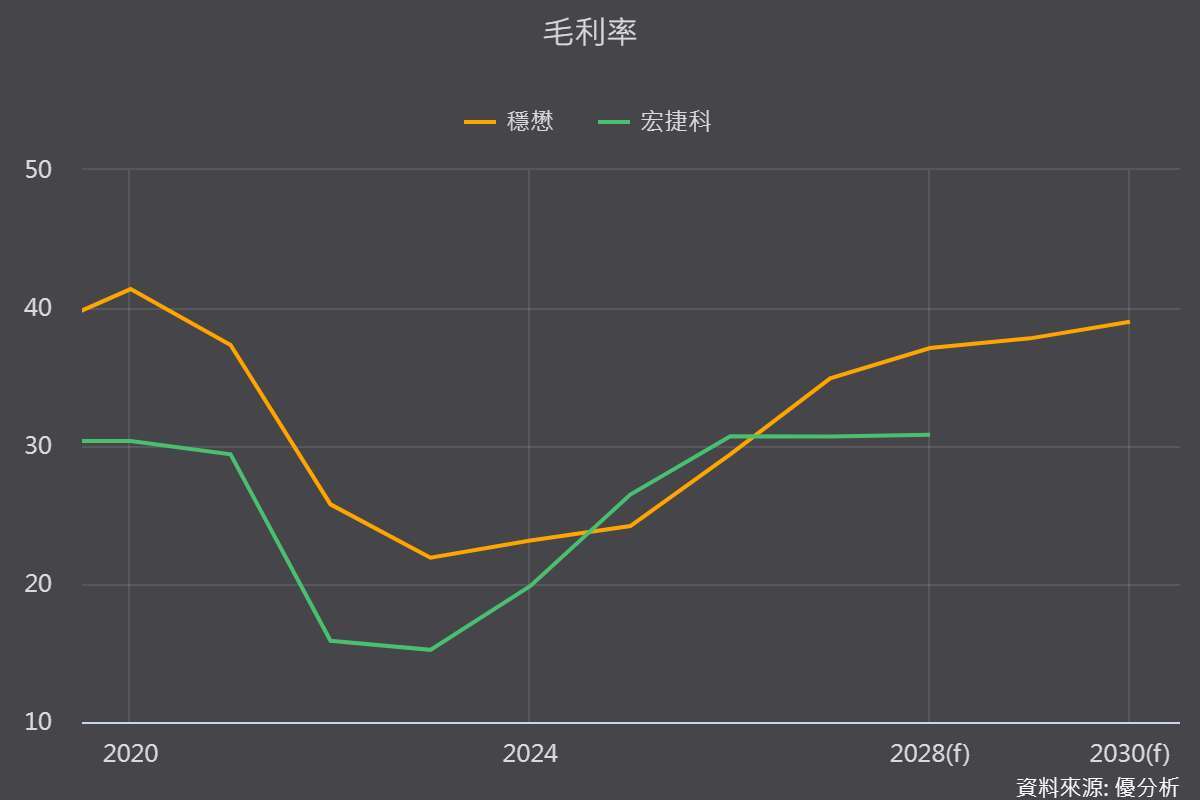
公司第二季毛利率為29.9%,低於上半年的32.2%。主要原因包括鎵原料出口管制推升磊晶成本,以及黃金價格上漲,墊高PA製程使用的材料成本。
雖然超過一半客戶已同意調漲價格,但中低階手機客戶對成本較為敏感,部分價格協商尚未完成。公司預期,第三季及第四季毛利率可能較第二季再略為下滑,待其餘客戶完成價格調整後,毛利率才有機會於2027年第一季或第二季恢復成長。
因此,宏捷科(8086-TW)現在已不是「有沒有訂單」的問題,而是轉單與產品升級帶來的營收增加,能否超過原物料漲價造成的成本壓力。
(圖片來源:優分析產業資料庫)
同樣進入量增期,穩懋與宏捷科的獲利路徑不同
穩懋(3105-TW)與宏捷科(8086-TW)同為GaAs晶圓代工廠,第二季營收分別年增39%及33.3%,產能利用率也同步回升。不過,兩家公司的成長來源與獲利改善路徑並不相同。
穩懋(3105-TW)目前較接近「既有產品復甦+新產品升級」的雙重成長,第二季毛利率回升主要來自稼動率與產品組合改善,而非產業全面漲價。若光通訊PD及衛星產品占比持續提高,高階產品帶來的單價與毛利結構改善,才可能使公司由單純量增進一步走向價量齊揚。
宏捷科(8086-TW)目前主要受惠手機PA市占率提高及客戶轉單,相關動能已進入較成熟階段,現有產能利用率約七成,仍有三成空間可支應後續射頻及光通訊需求。不過,黃金、磊晶與基板價格上漲,使第二季毛利率明顯下滑;即使前9月營收優於法人預估,若漲價幅度不足以吸收成本,獲利成長仍可能落後營收表現。
至於光通訊產品,目前仍處於客戶驗證階段,公司預估最快2027年底至2028年初開始貢獻,較明顯放量可能要等到2028年第二季。因此,在新產品接棒前,宏捷科(8086-TW)的營運重點仍是手機PA轉單能否延續,以及價格調整能否帶動毛利率回升。
因此,GaAs產業現階段仍是量增、而非全面價漲期。穩懋(3105-TW)的市場期待已提前延伸至AI光通訊與衛星產品,接下來要驗證高階產品放量能否支撐目前評價;宏捷科(8086-TW)則須觀察成本轉嫁、毛利率回升及提高非PA產品貢獻,才有機會縮小兩者在獲利成長與市場評價上的差距,所以兩家公司下一階段的差距,關鍵不在營收增速,而是誰能率先把出貨成長轉化為更高獲利。
(圖片來源:優分析產業資料庫)
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。

