豐達科(3004)8月營收年增62.30%創高,訂單滿載轉單效應延續、成長瓶頸轉向供給端
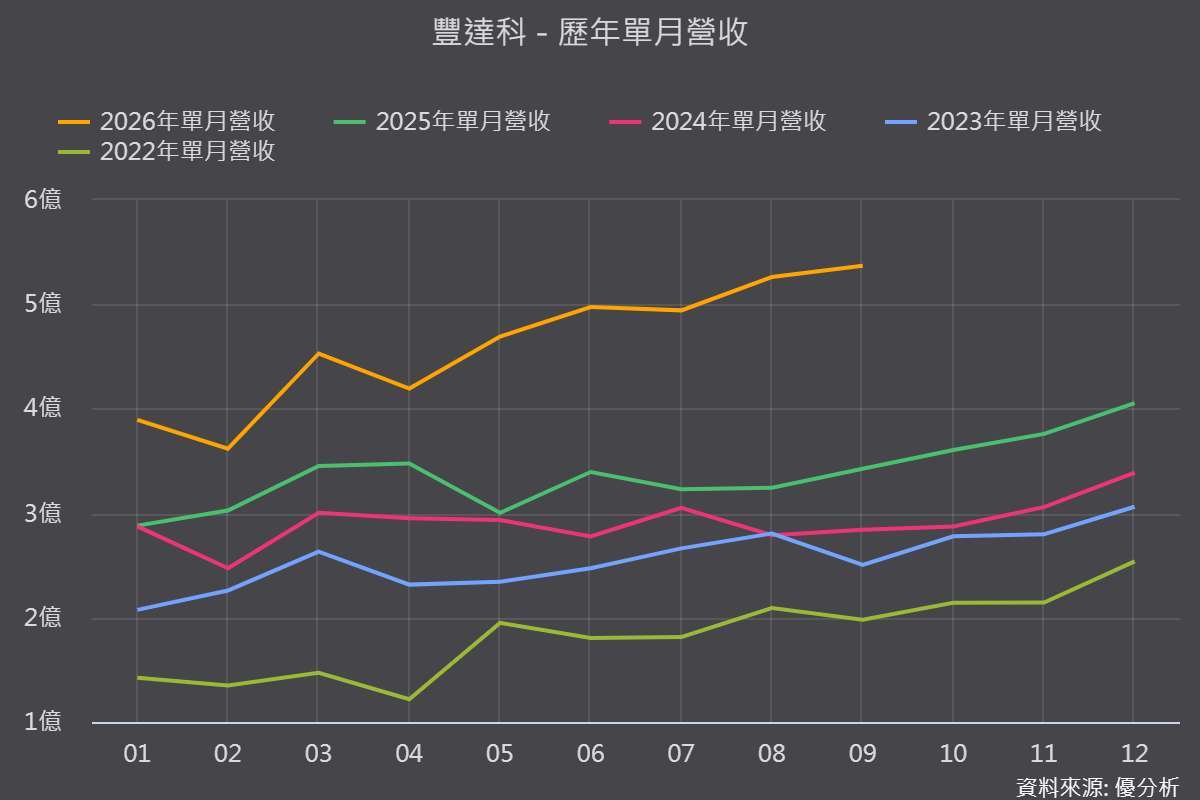
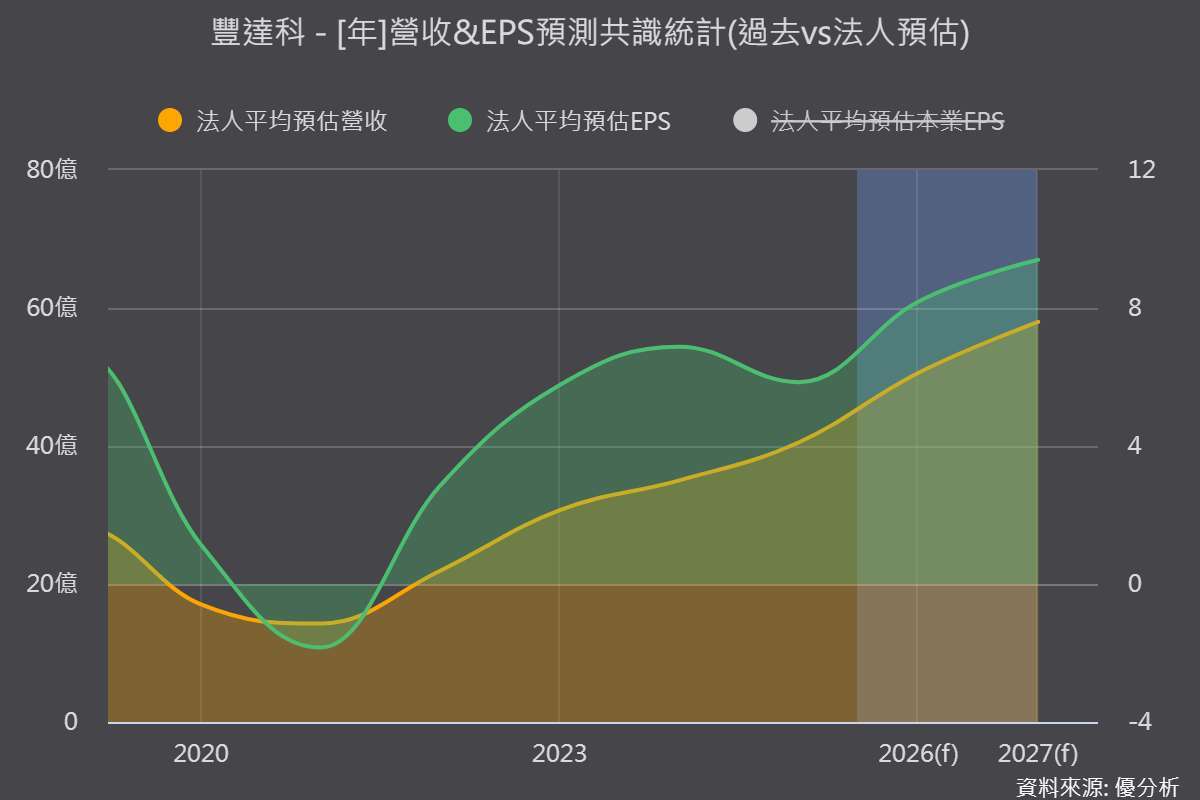
2026年10月05日(優分析/產業數據中心報導)⸺ 豐達科2024年曾受波音拖累營運放緩,2025年隨交機回穩復甦,2026年在SPS轉單、產能滿載與馬來西亞新廠投產帶動下,營收屢創新高。
8月營收5.26億元,月增6.47%、年增62.30%,改寫單月新高,前三季累計營收年增42.38%。訂單能見度已達2027年,目前產能處於極度滿載,短期急單已無餘裕承接。
(圖片來源:優分析產業資料庫)
需求不是問題,供給才是真正瓶頸
真正值得注意的是,這波成長動能由三條線同時發動:波音、空巴產能瓶頸紓解帶動新機交機拉貨;中東衝突導致航線繞道,飛行時數延長使引擎損耗加速、MRO維修需求上升;加上同業SPS大火後的缺口,由急單轉為長約轉單。
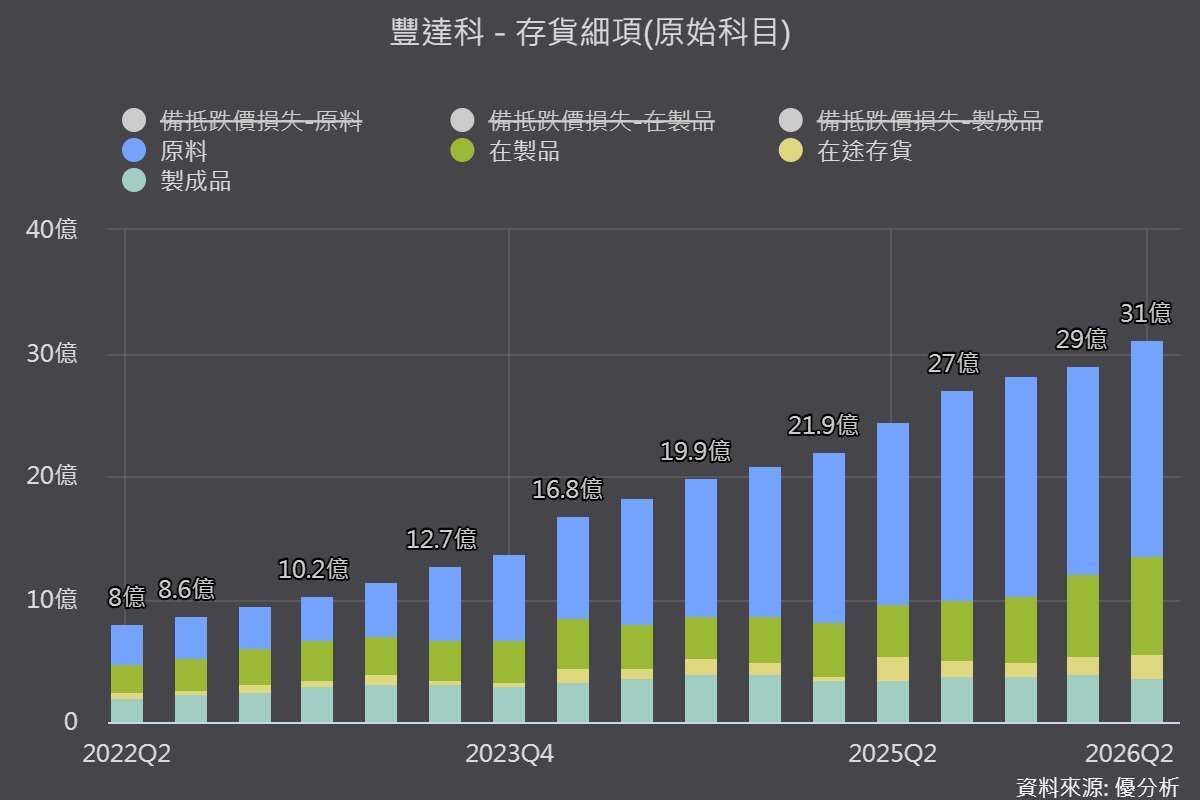
但公司明確表示2026年產能已達滿載,既有訂單交付優先、新件暫緩,顯示需求再強,沒有產能就無法轉化為實際營收。
(圖片來源:優分析產業資料庫)
馬來西亞新廠成續航力關鍵,M3已試產、M2要到2027年底才完工
M3廠第三季已取得使用執照,年底進駐設備並小量試產,以扣件為主;M2廠主攻機加件,預計2027年第四季才完工。
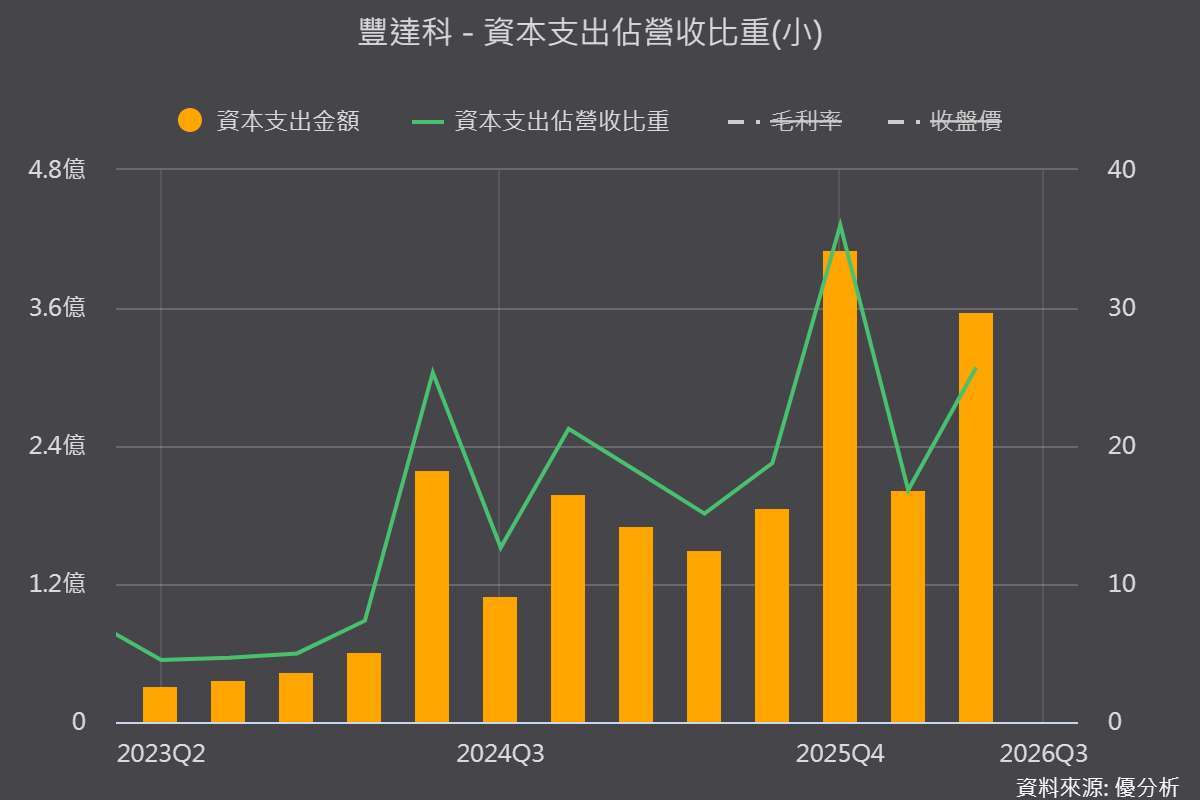
這代表2026下半年到2027年的成長斜率,幾乎全押在既有廠區放量與M3試產爬坡,2027年之前並無大規模新增產能,資本支出因此維持高檔,屬於先砸錢、後收成的時間差。
(圖片來源:優分析產業資料庫)
毛利率先蹲後跳,已重返近30%高檔
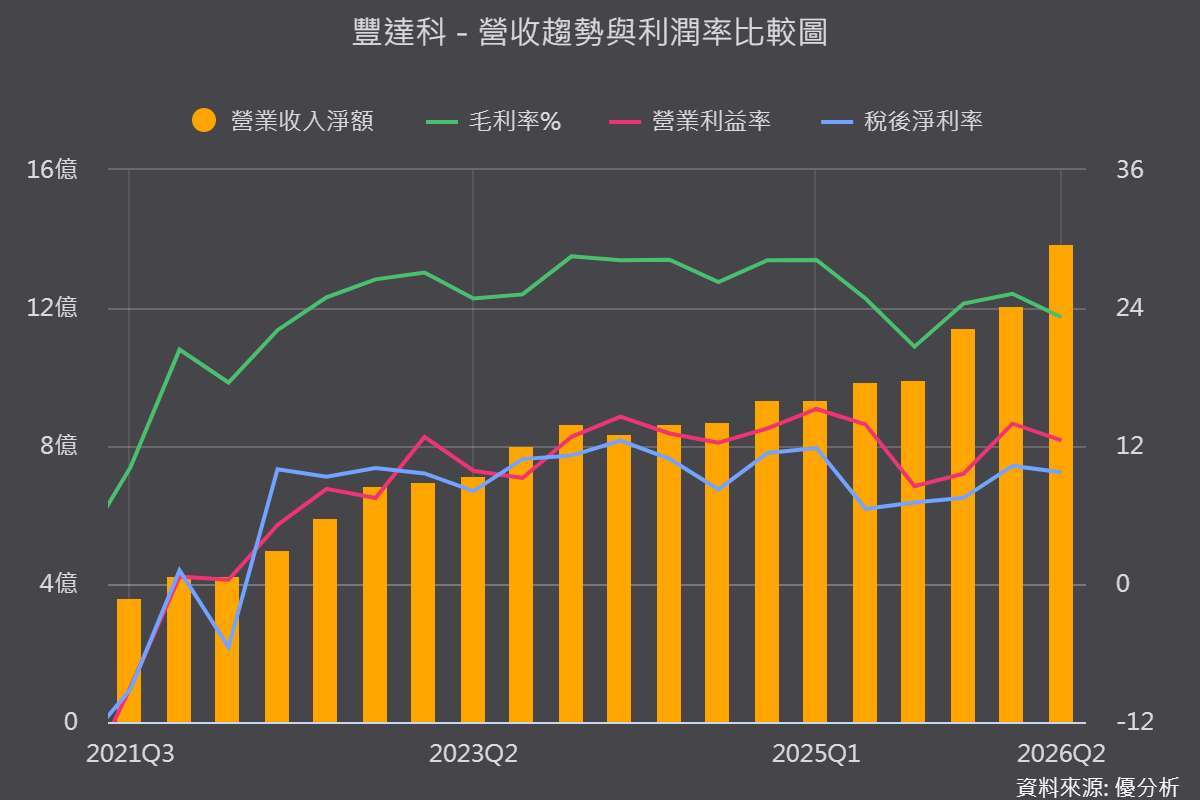
2025年第三季毛利率曾因馬國前置費用、匯率與備料成本壓力降至20.64%,2026年第二季為23.20%,8月已重返接近30%的歷史高檔水準,法人估全年獲利將刷新高,惟需靠產品組合優化與稼動率攤提才能守住高檔。
風險提醒:航太客戶集中度偏高是雙面刃
產品已全面切入GE、Safran、P&W及Rolls-Royce全球四大引擎龍頭供應鏈,第一季產品比重中航太扣件占62%、航太車削件31%,航太類產品合計占比已突破9成。
高度集中雖帶來認證門檻高、客戶黏著度強的優勢,但一旦民航景氣反轉或交機不如預期,衝擊也將直接放大;此外航太材料交期長達10個月至1年、原料價格維持高檔,成本轉嫁存在時間差,加上關稅與地緣政治變數,都是後續須持續留意的風險。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。