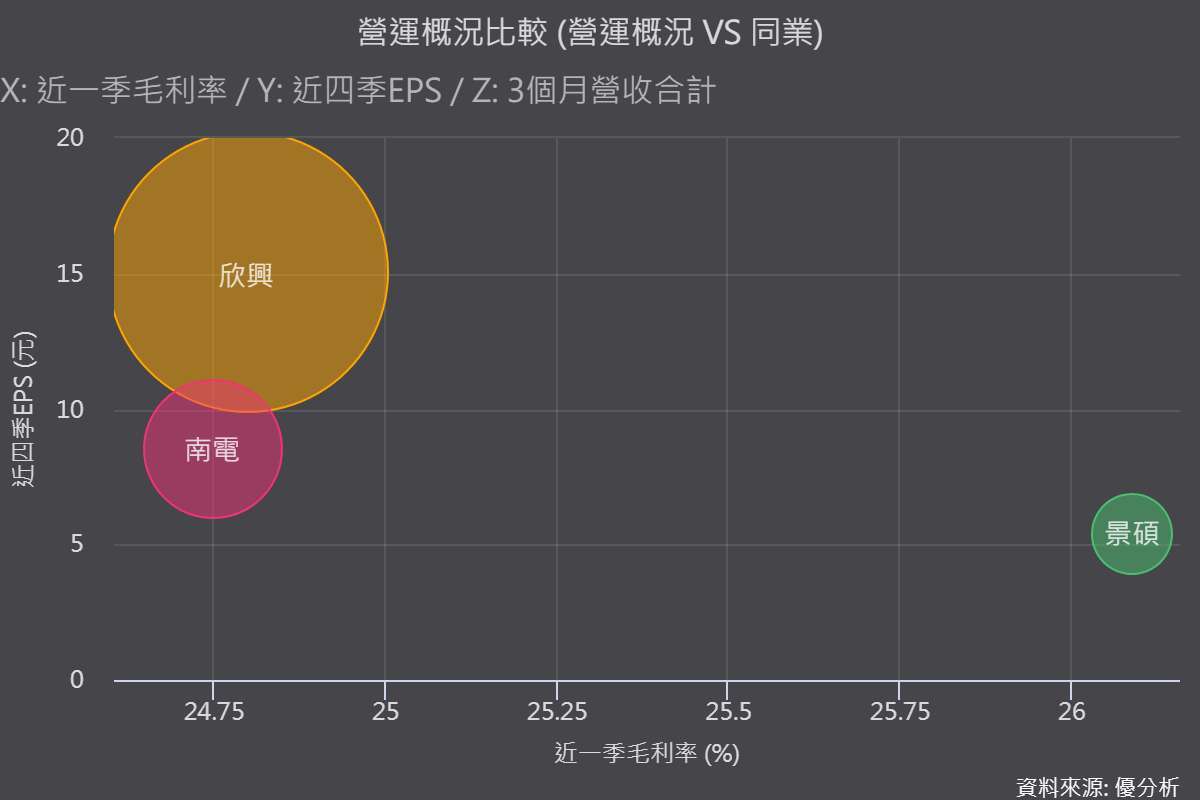
隨著AI晶片設計日趨複雜,大尺寸、高層數,已成為高階ABF載板的明確發展趨勢。在載板三雄欣興(3037-TW)、南電(8046-TW)、景碩(3189-TW)的競逐中,市場普遍聚焦於報價彈性與資本支出進度。然而,回歸產業底層邏輯,大尺寸高層數載板的核心瓶頸在於高階產能與先進封裝技術,而非短期報價漲跌。綜合產能規模、技術護城河與長約(LTA)覆蓋率來看,誰會是2026~2027年大尺寸高層數載板趨勢下的最大受益者?
本文主要聚焦大尺寸、高層數ABF載板,並不代表三家公司業務的全面比較。
高階產能實力碾壓 欣興以「量」築起產業壁壘
大尺寸高層數載板因為製作層數多、面積大,良率控制極為困難,對產能消耗遠高於傳統載板。在此背景下,誰擁有即時開出的高階產能,就能掌握獲利的主導權。
根據《優分析產業資料庫》資料,欣興2026年資本支出達到537億元(經歷兩度追加),其中高達80%~85%聚焦投入ABF載板。進一步分析其產能結構,欣興光復一廠與楊梅一廠合計月產能約6,000~7,000片,雖僅占總ABF產能約三成,卻貢獻了近五成營收,顯見高階大尺寸載板的高單價效益。隨著光復二廠預計於2027年第二季投產、楊梅二廠於2028年量產,欣興在2026~2027年間的高階產能釋放節奏極為順暢。
反觀競爭對手,南電雖於2026年規劃砸下468億元興建嘉義新廠,但新產能最快需至2029年上半年才能貢獻營收,2027~2028年間僅能依賴昆山廠去瓶頸增加微幅產能;景碩2027年ABF產能雖規劃提升25%至5,000萬顆,但其產品組合主力仍集中於伺服器CPU載板,尺寸相對較小,2026年整體AI相關營收占比僅約10%。在產能規模差距拉開下,欣興得以憑藉強大的規模經濟效應,實現「以量取勝」。
南電享漲價紅利 惟客戶結構與產能時程 限制獲利天花板
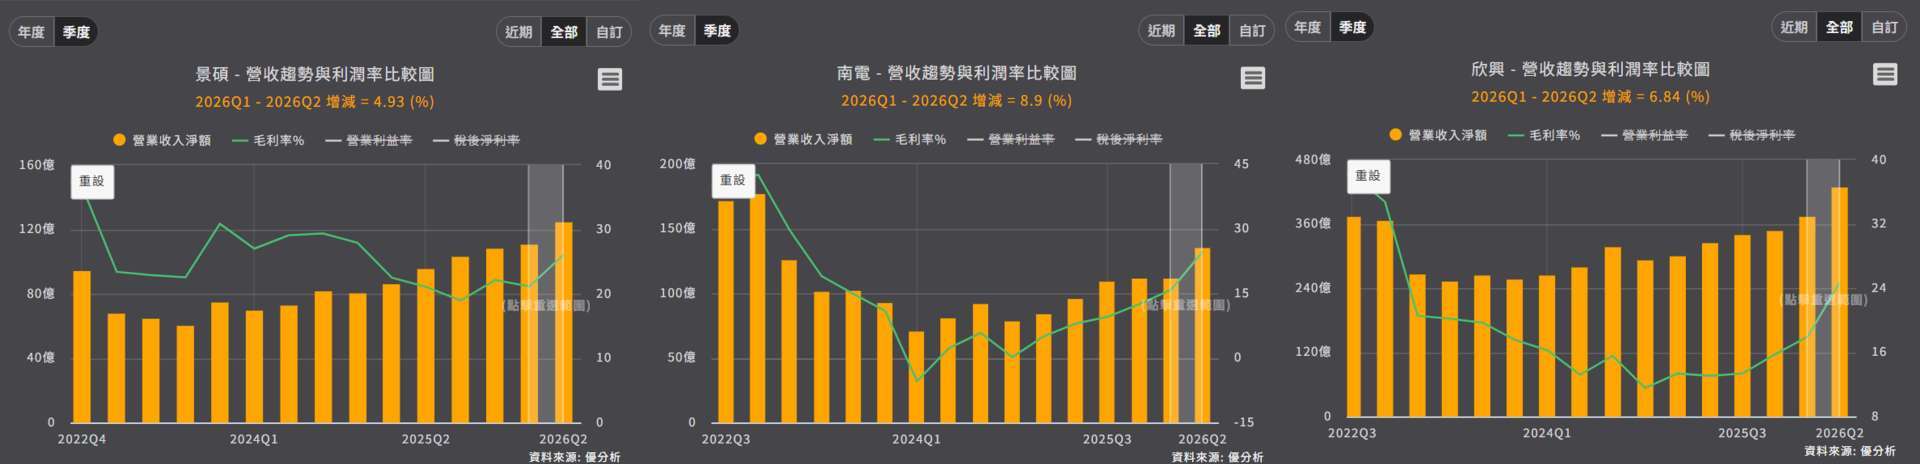
在三雄之中,南電因採取現貨報價且無長約鎖定,報價彈性冠絕同業。2026年第二季毛利率季增8.9%(優於欣興季增6.8%,與景碩季增4.9%),市場法人更預期南電2027年ABF毛利率有機會衝上50%、BT載板突破30%,短期獲利爆發力十足。
(資料來源:優分析產業資料庫)
然而,此波漲價紅利背後隱含客戶結構的潛在風險。南電的主力大客戶博通(Broadcom),已規劃與TOPPAN於新加坡合資興建FC-BGA廠,並預計於2026年底投產、2027年完整貢獻。在南電嘉義新廠需等到2029年才開出的情況下,博通後續升級訂單恐面臨被TOPPAN分食的壓力。南電在2027年缺乏新產能接棒下,主要依賴既有產能提升報價來推升毛利率,吃的是「價格」而非「數量」的成長,整體受惠規模受限。
EMIB-T技術與長約保護 欣興奠定2027決勝競爭力
除了產能與報價差異外,先進封裝技術的發展,更是2027年拉開差距的真正關鍵。其中,將矽橋內埋於ABF載板的EMIB-T技術,其單位售價顯著高於傳統CoWoS載板。欣興目前已取得約三分之一的相關設備配額(Allocation),預計於2027年正式邁入量產,與日系大廠並列為主要供應商。南電與景碩目前在此領域則尚未見到明確的營運布局。
此外,欣興透過長約機制(LTA),已提前鎖定光復二廠與楊梅二廠80%~90%的高階產能,客戶預約能見度直達2030年。這不僅大幅降低了後續營運的不確定性,也確立了其在全球高階ASIC載板超過70%市占率的絕對優勢。
投資人後續觀察重點
總結而言,雖然南電在2027年因現貨漲價帶動,單季毛利率與獲利彈性有機會出現高點,但論及「大尺寸高層數載板」的總體獲利與規模成長,欣興憑藉龐大的高階產能開出、EMIB-T技術領先與高長約覆蓋率,略為勝出。
投資人後續應重點關注:
欣興光復二廠擴產進度,與EMIB-T設備到港裝機狀況。
博通新加坡合資廠投產後,對南電訂單配比的實質影響。
全球CSP廠商自研ASIC晶片尺寸升級,對高階ABF載板產能的實際消耗速度。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。

