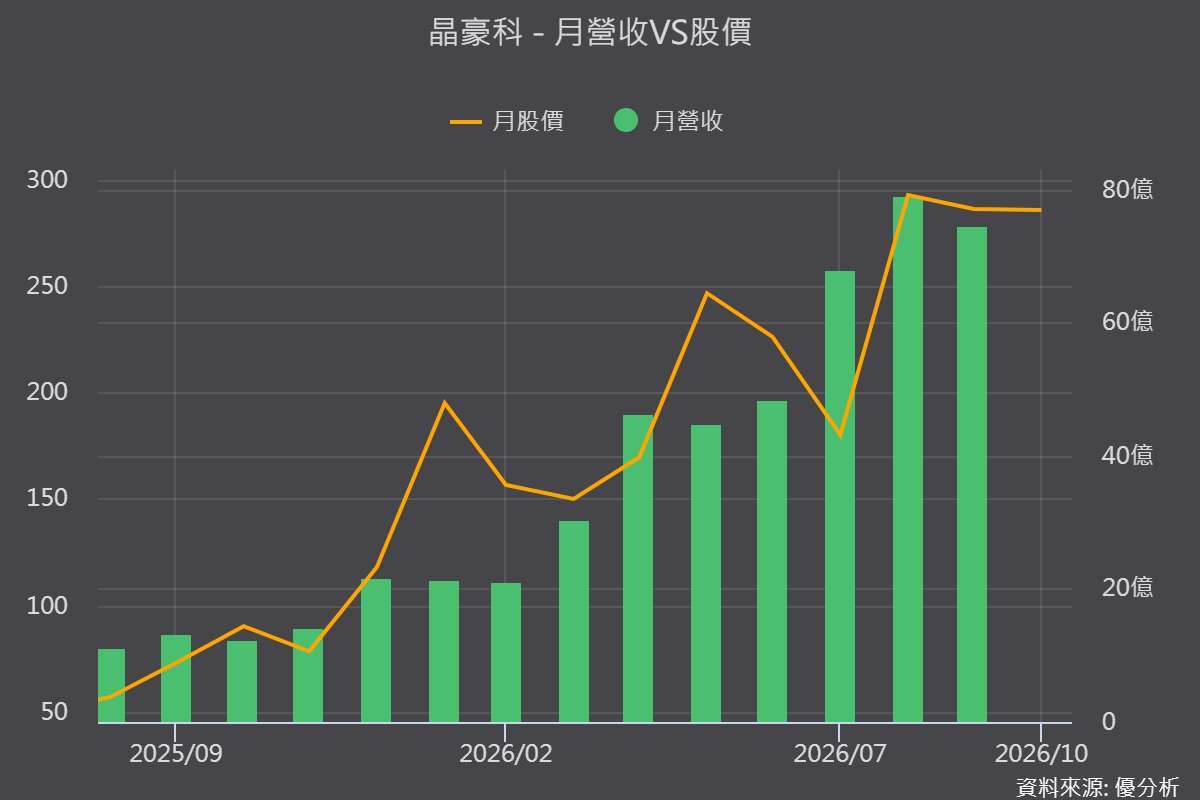
2026年10月05日(優分析/產業數據中心報導)⸺ 晶豪科(3006-TW)公布9月營收74.61億元,雖較8月歷史高點減少5.61%,但仍較去年同期大增470.23%;累計前9月營收433.63億元,年增343.91%。
進一步計算,晶豪科(3006-TW)第三季營收約221.50億元,較第二季的139.46億元大增58.8%,顯示記憶體缺貨與報價上漲,持續推升公司營收規模。
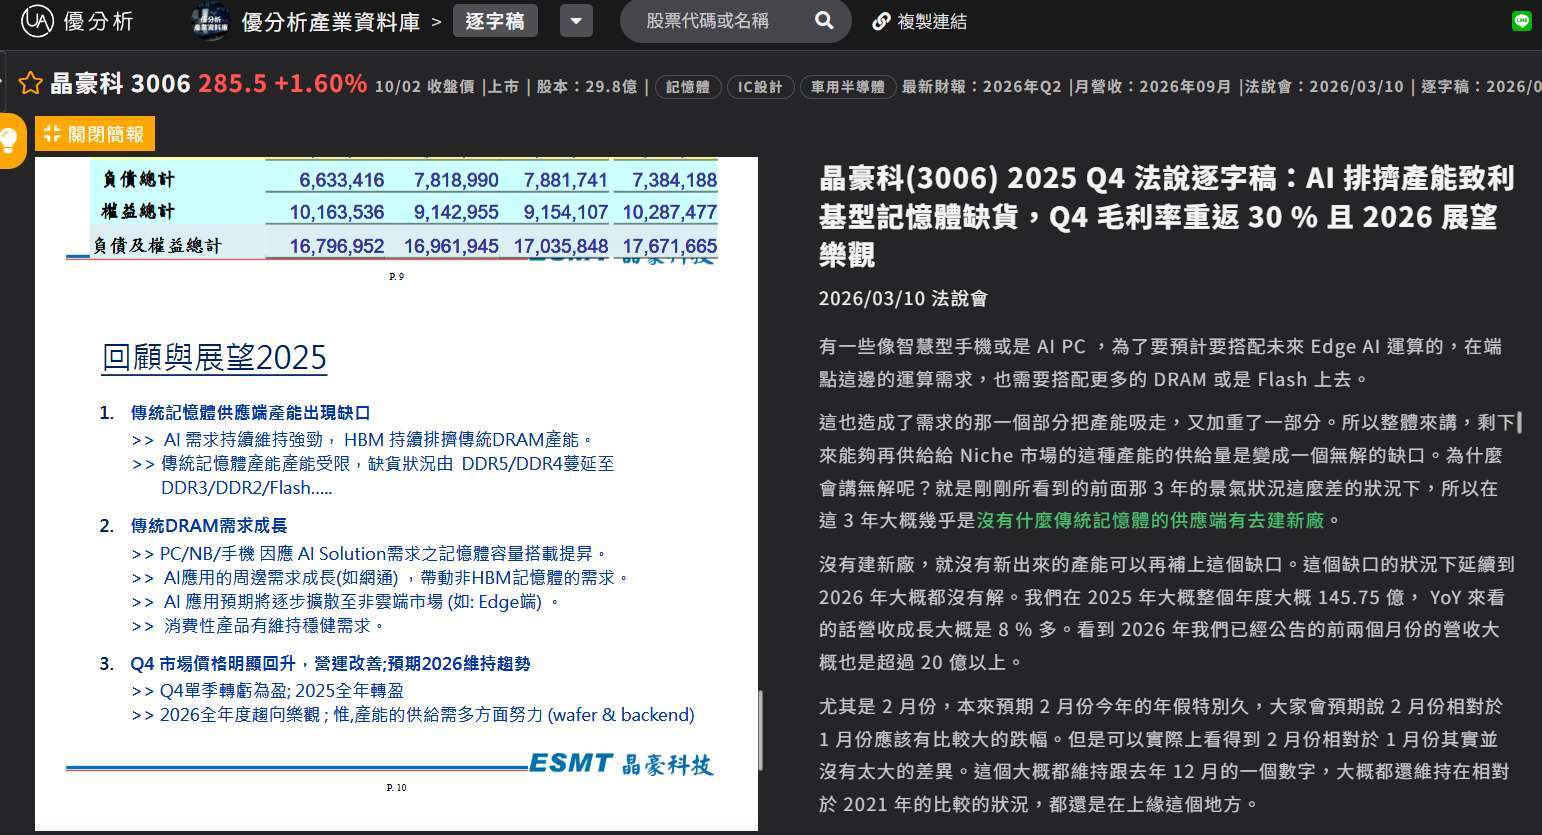
不過,這波成長最值得注意的地方是,晶豪科(3006-TW)出貨量並未同步增加。公司在3月法說會中指出,2026年代工產能預估大致維持平盤,多數營收成長將來自產品價格調整,而非出貨顆數增加。
出貨量維持平盤,營收為何大幅成長?
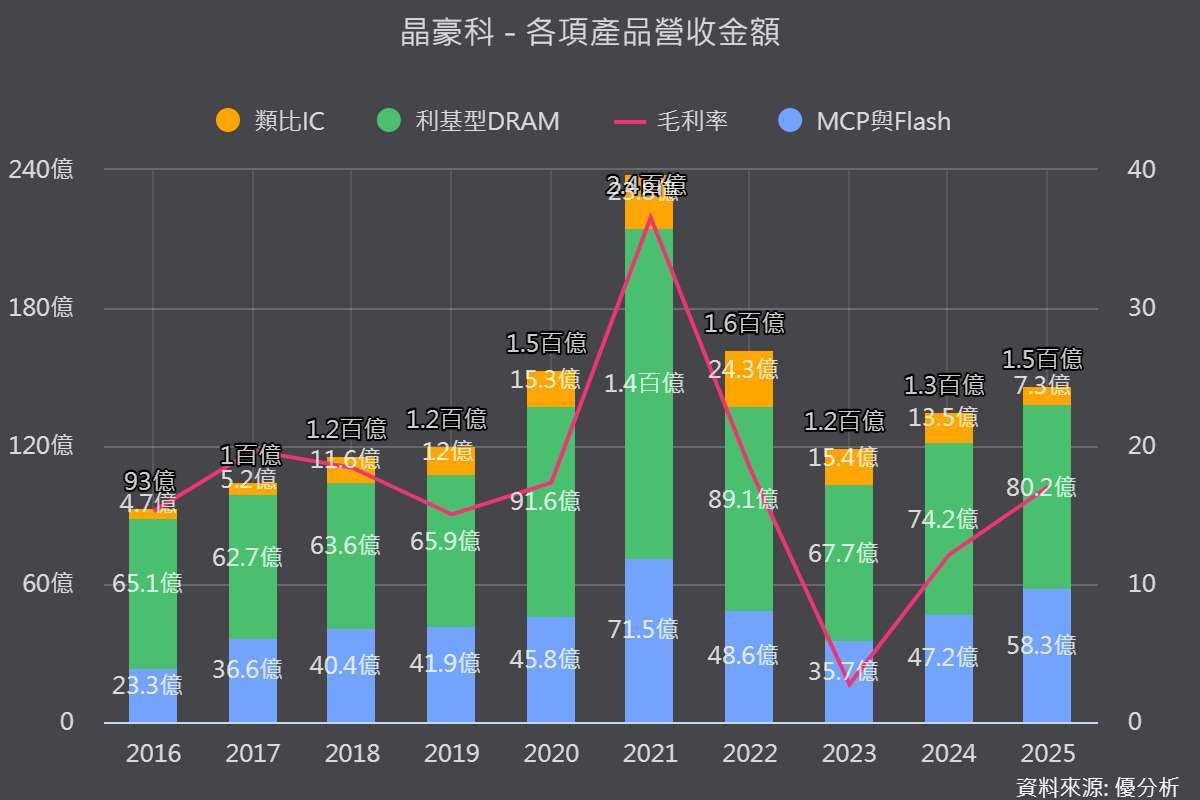
晶豪科(3006-TW)以利基型記憶體為主,DRAM約占營收55%,其中DDR2及DDR3合計接近四成,是目前最重要的產品。隨主要記憶體廠將產能轉向DDR4、DDR5及HBM,DDR3以下的成熟產品供給逐步減少,部分原有客戶訂單也轉向晶豪科。
然而,晶豪科(3006-TW)本身同樣受到晶圓代工產能限制。公司先前表示,市場需求已超過可供應數量,2026年能取得的產能難以明顯增加,因此營收成長主要來自記憶體報價上漲。
此外,公司不少產品採取合約價,價格反映通常落後市場約一季,從投片到產品完成也需要4至5個月。換句話說,先前現貨價格與合約價格上漲的效益,可能持續遞延反映在後續營收。
(圖片來源:優分析產業資料庫)
9月營收月減,缺貨行情反轉了嗎?
晶豪科(3006-TW)9月營收較8月減少5.61%,但單月仍維持74億元以上,且第三季營收較前一季大增近六成,目前尚不足以判定記憶體行情反轉。
真正需要觀察的是,第四季合約價能否延續漲勢,公司曾指出,利基型記憶體供給缺口在2026年內仍難以舒緩,DDR2、DDR3及Flash價格仍處於調升過程;若主要供應商持續退出成熟產品,公司仍有機會受惠轉單及價格上漲。
不過,晶圓代工、封裝測試及基板等成本也同步提高。由於公司出貨量成長有限,後續獲利能否繼續擴大,取決於產品漲價幅度能否超過代工成本增加,而不能只看營收創高。
因此,晶豪科(3006-TW)這波成長的核心不是賣出更多記憶體,而是相同產能可以創造更高營收。第四季除了觀察單月營收能否維持高檔,更重要的是毛利率能否隨合約價上漲持續改善;若售價漲幅無法覆蓋成本,營收快速增加也未必能等比例轉化為獲利。
(圖片來源:優分析產業資料庫)
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。

