商業週刊《巴隆》報導指出,美股大盤表面仍維持強勢,但市場內部已出現明顯分化,部分分析師認為,這種極端的市場廣度背離未必代表行情即將崩跌,反而可能為年末反彈埋下伏筆。
標普500指數9月收盤僅下跌0.5%, 距離8月創下的歷史高點不到1%。在聯準會升息、10年期美債殖利率升至2002年以來最高水準, 加上伊朗戰事持續推升能源價格的背景下, 美股仍能維持高檔表現, 顯示大型科技股與AI相關股票的支撐力道相當強勁。
不過, 若進一步觀察市場內部, 情況則明顯不同。以市值加權計算的標普500指數9月僅跌0.5%, 但等權重標普500指數同期下跌約5%, 並連續第7週走低。過去出現類似連續下跌情況的年份僅有2002年及2022年。
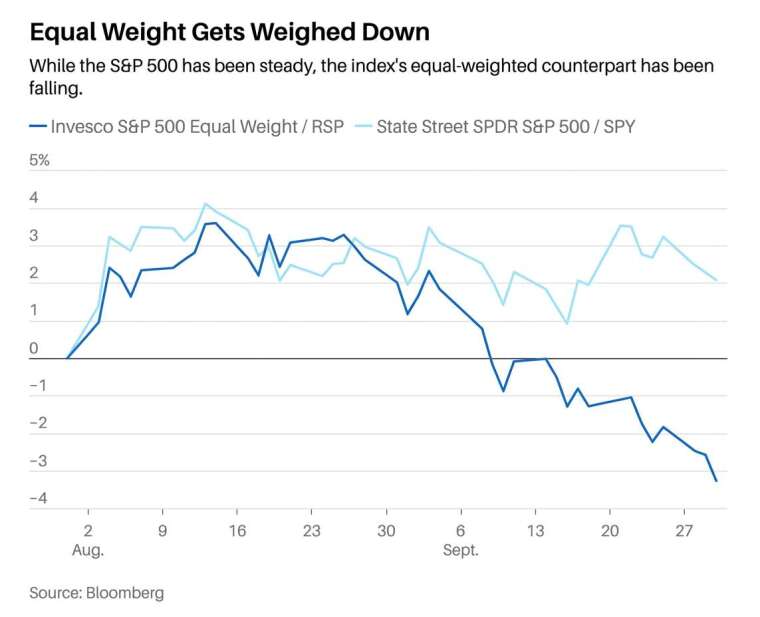
BTIG首席市場技術分析師喬納森.克林斯基指出, 當標普500距離歷史高點不到2%, 但成分股中創52週新低的股票數量卻超過創52週新高的股票, 這種現象自2000年以來從未出現。這也使市場內部疲弱程度更加受到關注。
9月標普500的11大產業板塊中, 僅資訊科技及通訊服務兩大板塊上漲。費城半導體指數9月大漲9.5%, Roundhill「美股七巨頭」ETF則上漲4.3%, 顯示市場漲勢高度集中在大型科技及AI相關股票。
其中, Meta Platforms(META-US)成為市場焦點。受旗下「Muse」AI智能體相關題材帶動, Meta股價9月大漲27%, 單一股票就為標普500指數當月漲幅貢獻約0.6個百分點。
輝達(NVDA-US)今年以來股價上漲約24%, 但本益比已降至低於大盤整體水準。Meta同樣出現估值下降現象, 即使9月股價大幅上漲, 目前估值仍低於年初水準。
這一點與2000年前後的網路泡沫存在明顯差異。當年微軟(MSFT-US)、思科(CSCO-US)等大型科技股估值快速膨脹, 而目前大型AI相關企業雖然成為市場主要推動力量, 但部分龍頭公司的估值並未同步升至歷史泡沫水準。
目前市場分化的核心邏輯, 更接近投資人重新評估AI時代的贏家與輸家。Meta股價上漲之際, Planet Fitness及紐約時報等企業股價卻受到壓力, 原因在於市場擔心AI智能體可能協助消費者取消不再使用的訂閱服務。
金融業同樣受到AI題材影響。嘉信理財及美國銀行股價承壓, 市場擔憂AI工具可能改變投資人管理資金的方式, 進而減少放在低收益帳戶中的資金。
能源及航空業也出現截然不同的走勢。柴油價格飆升帶動瓦萊羅能源(VLO-US)及Phillips 66(PSX-US)股價創下歷史新高, 但捷藍航空及美國航空集團(AAL-US)等航空業者則受到能源成本攀升打擊。
高利率環境同樣加劇企業之間的差異。負擔大量浮動利率債務的公司, 或主要現金流需要多年後才能實現的企業, 在融資成本上升時承受更大壓力。
卡里克.萊恩公司的約翰.馬歇爾表示, 當前市場真正的主線可能是幾乎所有熱門趨勢都同時存在贏家與輸家, 投資人正透過股價重新分配資金。
因此, 單純從市場廣度惡化判斷美股即將崩跌, 未必完全合理。阿卡迪安資產管理投資組合經理人兼研究員歐文.拉蒙特認為, 市場集中度高並不代表風險一定更大。如果將目前的「七巨頭」拆分成49家公司, 市場集中度看似降低, 但投資風險並不會因此自然下降。
歷史資料也顯示, 市場廣度疲弱並不一定是可靠的短期看空訊號。貝斯波克投資集團指出, 市場上漲時, 廣泛參與當然更健康, 但窄幅上漲能否延續, 最終仍取決於帶動行情的少數股票自身能否維持強勢。
此外, 標普500本身具備持續汰弱留強的機制。1957年最初納入標普500指數的500家公司中, 目前僅約50家公司仍留在指數內。隨著企業經營狀況改變, 表現不佳的公司會被剔除, 新的成長型企業則會被納入, 因此指數本身並非一成不變。
摩根士丹利首席美國股票策略師邁克.威爾遜認為, 指數與市場廣度之間的背離最終仍會修正。他預期, 最可能的情況是未來幾週大盤可能先走弱, 但如果美債市場波動率下降, 市場廣度可能重新追上指數, 推動美股短期進一步上漲。
如果債市波動持續, 威爾遜則認為指數與個股可能在未來一個月逐步尋找平衡, 隨後市場有機會在年底出現較強勁的行情。
油價及美債殖利率走勢將是重要催化因素。KKM Financial執行長傑夫.基爾伯格認為, 伊朗問題最終可能獲得解決, 如果能源市場風險下降, 原油價格可能大幅回落, 同時推動利率下行。他預期10年期美債殖利率有機會重新跌破5%。
第三季財報季也將成為市場下一個重要考驗。FactSet數據顯示, 分析師平均預期標普500成分股第三季獲利將年增29%, 若預測成真, 將是連續第3季錄得約25%的獲利成長。
基爾伯格認為, 如果油價及利率同步回落, 同時企業財報持續維持超過25%的獲利成長, 將可能成為推動標普500指數升至8000點的重要催化因素。8000點較當時周四收盤水準高約4.4%。
美國中期選舉也可能成為另一項市場催化因素。摩根大通全球市場策略主管杜布拉夫科.拉科斯-布哈斯指出, 歷史上美股波動率往往會在中期選舉前數個月升高, 因此目前偏低的VIX恐慌指數仍可能進一步上升。
不過, 他認為11月3日中期選舉結束後, 政治不確定性有望降低, 市場也可能出現一次「出清」。歷史經驗顯示, 中期選舉結束後數個月, 美股表現大多偏正面。
目前投資人最大的期待, 是推動宏觀不確定性的幾項因素逐步退潮, 包括伊朗戰事、油價、利率及債市波動, 同時企業獲利繼續維持強勁成長。
雖然這項情境仍存在風險, 但今年美股整體估值已明顯下修, 而且在過去8週市場反覆震盪期間持續下降。這意味著投資人並非完全忽視利率上升與企業成本壓力, 市場內部疲弱本身也反映出資金正在重新配置。
高盛數據顯示, 美國股市整體投資情緒已明顯轉弱至負面區間, 水準與3月相近。若AI投資與企業獲利仍能維持目前的強度, 同時油價與利率壓力逐步下降, 美股仍可能在2026年最後幾個月迎來強勁反攻。
換言之, 當前美股最大的風險並非單純的大盤估值過高, 而是市場漲勢過度集中於少數大型科技股。但這種分化也可能成為行情重新洗牌的前兆。只要AI投資熱潮沒有失速、企業獲利沒有大幅低於預期, 即使不是所有股票都參與上漲, 標普500仍可能在年末走出一波強勢行情。

