2026年10月06日(優分析/產業數據中心報導)⸺ GIS-KY(6456-TW)今日早盤攻上99.6元漲停,除了9月營收大幅回升,市場更關注公司加碼布局800G以上光通訊雷射封裝測試。
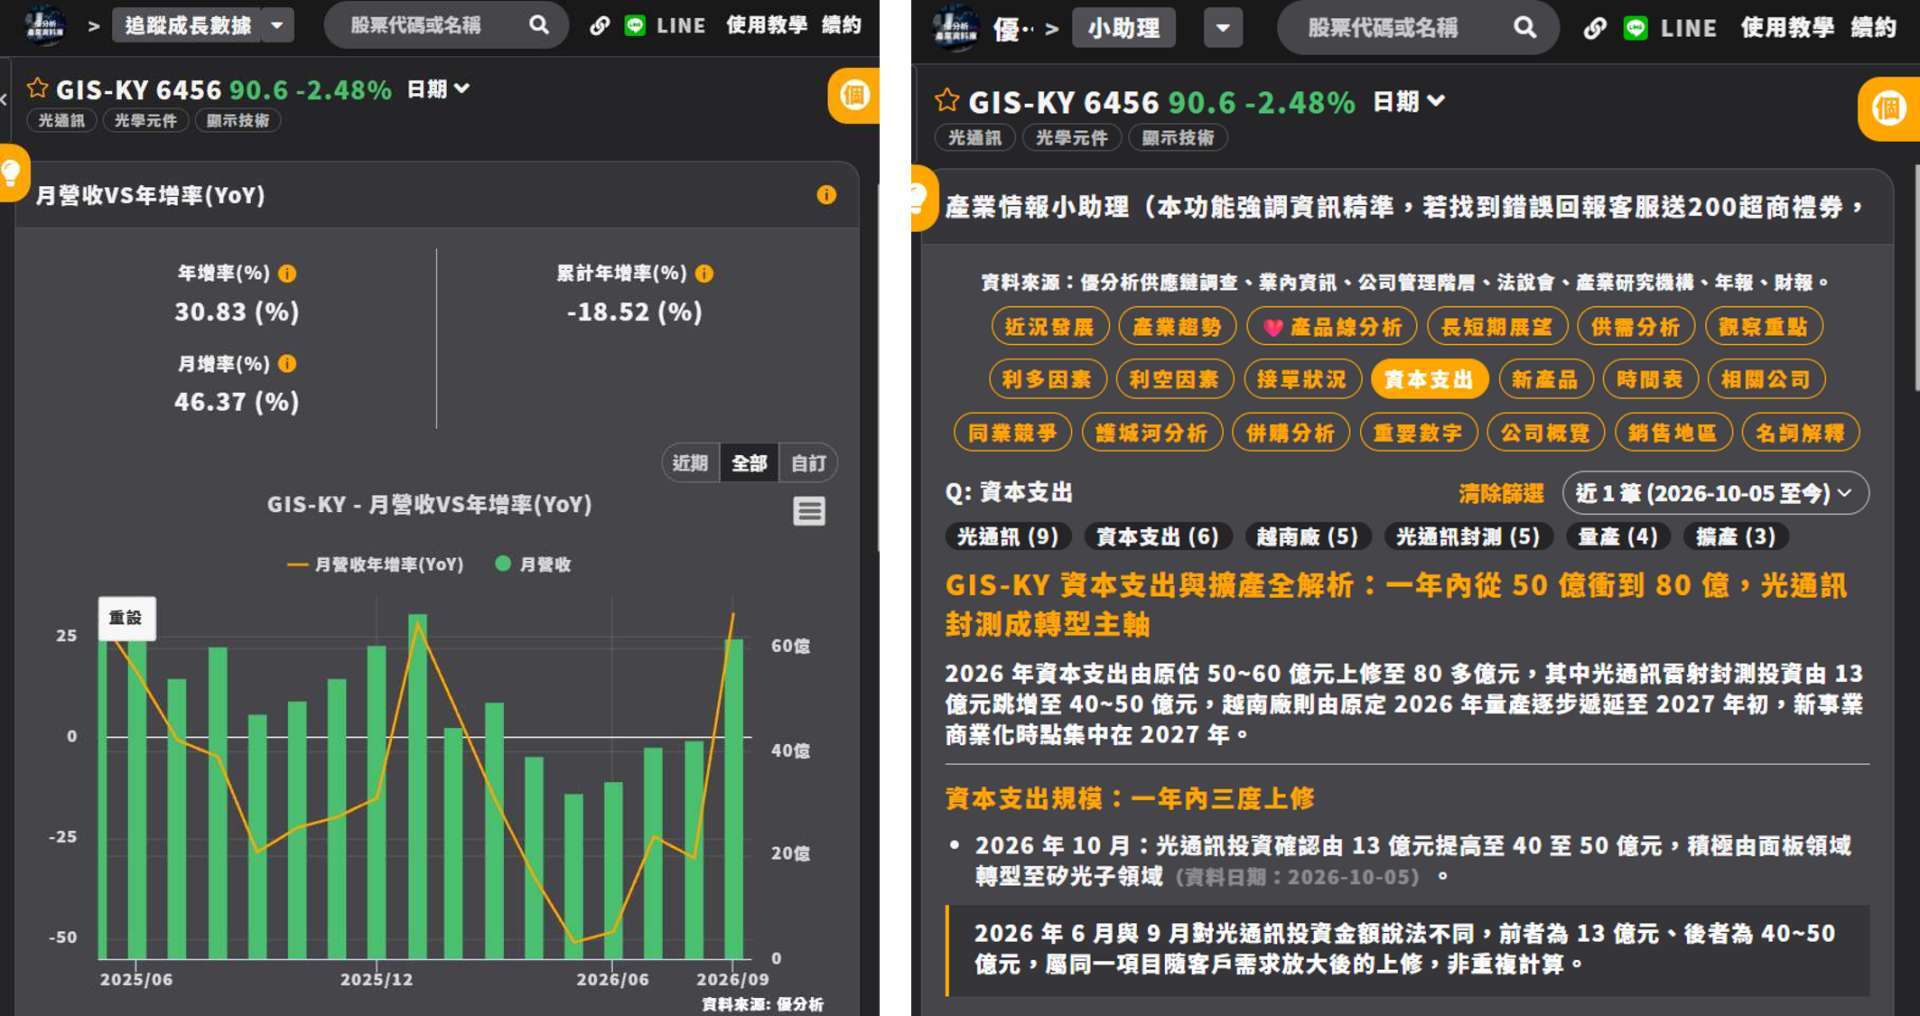
GIS-KY 9月營收61.64億元,月增46.4%、年增30.8%;第三季營收144.6億元,季增37.7%。公司也將2026年總資本支出由原估50至60億元,上修至80億元以上,其中40至50億元投入光通訊雷射光源封裝與測試。
 (圖片來源:優分析產業資料庫)
不過,9月營收成長主要仍來自觸控模組本業回溫,並非光通訊大量出貨。新業務預計第四季小量出貨,真正放量時間可能落在2027年第二季之後。
這波股價上漲,反映的是市場提前期待GIS-KY從觸控模組廠,轉型為光通訊封裝測試廠。
9月營收強彈,但全年尚未回到成長軌道
GIS-KY 9月營收61.64億元,較8月的42.11億元成長46.4%,也較去年同期增加30.8%,創下今年單月高點。
第三季營收144.6億元、季增37.7%,顯示第二季受到缺料及需求疲弱影響後,本業已開始回溫。
但若拉長時間觀察,GIS-KY前九月累計營收410.36億元,仍較去年同期衰退18.5%。
因此,9月營收反彈代表觸控模組需求回升,尚不能直接視為公司重返長期成長。下一階段真正的轉折,仍要看光通訊新業務能否順利接棒。
光通訊投資從13億元擴大至50億元
GIS-KY原先規劃投入光通訊的資本支出約13億元,後續隨客戶需求增加,大幅提高至40至50億元;2026年總資本支出也同步上修至80億元以上。
公司另於9月初通過台灣子公司英特盛與越南子公司新增33.97億元資本支出,用於新產品產能與設備建置。
GIS-KY鎖定的不是一般光通訊模組,而是800G以上高階、高功率雷射晶片的封裝與測試,包括:
- CW Laser連續波雷射
- EML電吸收調變雷射
- 高功率雷射晶片封裝
- 光源晶片測試及良率篩選
相關元件可應用於800G、1.6T光模組,以及未來CPO架構,是AI資料中心提升傳輸速度的重要零組件。
從觸控跨進光通訊,GIS-KY憑什麼?
GIS-KY過去以觸控與顯示模組代工為主,但公司長期投入指紋辨識模組,已累積晶片封裝、精密貼合、光學檢測及自動化測試能力。
而雷射光源封裝同樣需要微米級對位、晶片貼合、光電測試與高良率量產。因此,GIS-KY並非從零開始,而是把既有技術延伸至光通訊封裝測試。
目前CW Laser與EML均已具備量產能力,接洽對象以國際大廠為主。真正的挑戰,是新產線能否穩定提高良率與生產效率,並通過客戶的量產驗證。
何時真正貢獻營收?看2027年第二季
GIS-KY預計2026年第四季開始小量出貨,但這一階段仍以試量產與良率調校為主,對整體營收的實質貢獻有限。
| 2026年第四季 | 后里廠試量產、小量出貨 | 初步貢獻,占比仍低 |
| 2027年第一季 | 良率爬坡、完成客戶驗證 | 量產前準備期 |
| 2027年第二季後 | 后里、越南產能逐步放大 | 營收貢獻開始明顯 |
越南新廠預計於2027年初加入部分光通訊封裝測試產能,因此2027年才是新業務完整反映在營收上的第一個年度。
換句話說,2026年第四季只是取得入場券,2027年第二季後才真正進入收成驗證期。
大手筆擴產,也可能讓折舊先到
GIS-KY大幅提高光通訊資本支出,代表客戶需求及部分訂單已有一定能見度,但設備投資與營收認列之間仍存在時間差。
新設備必須經過採購、裝機、製程調整、客戶驗證及良率爬坡,才能轉化為穩定出貨。在營收尚未明顯放大之前,折舊與研發費用可能先壓抑獲利。
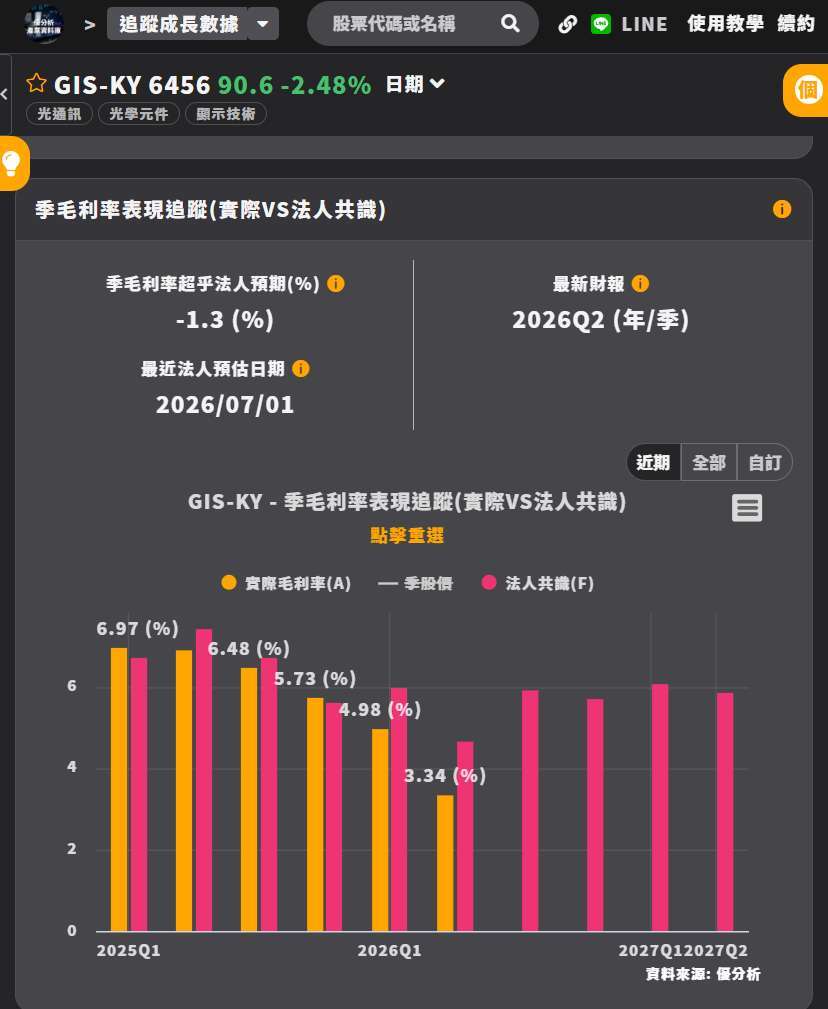
GIS-KY 2026年第二季毛利率僅3.3%,單季EPS為負3.15元,傳統觸控模組本業仍面臨缺料、需求波動及客戶產能調整等壓力。
 (圖片來源:優分析產業資料庫)
因此,後續應觀察三項指標:
GIS-KY今日漲停,市場買的是從觸控模組跨入800G光通訊封測的轉型機會。但40至50億元資本支出只是領先指標,真正決定轉型成敗的,仍是2027年第二季後的出貨規模、量產良率與毛利率。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。

