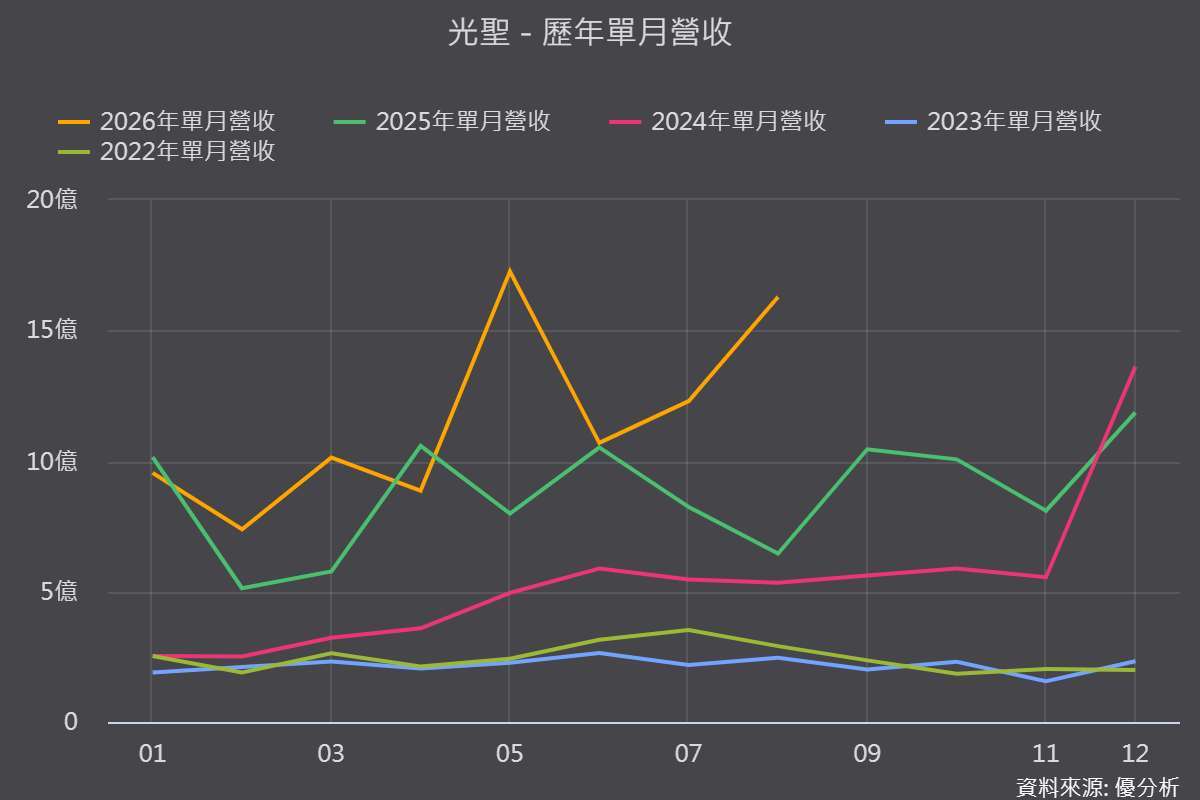
2026年10月07日(優分析/產業數據中心報導)⸺ 光聖2026年營運主軸由高芯數光纖產品驅動,資料中心相關營收占比已達八成以上。
8月營收16.28億元,年增152.24%,為歷史次高,前8月累計營收92.44億元、年增42.6%,惟公司坦言月營收波動屬正常,主因客戶依案場布建時程調整拉貨,4月營收曾一度年減16%。
(圖片來源:優分析產業資料庫)
毛利率站穩六成,高芯數比重拉升是主因
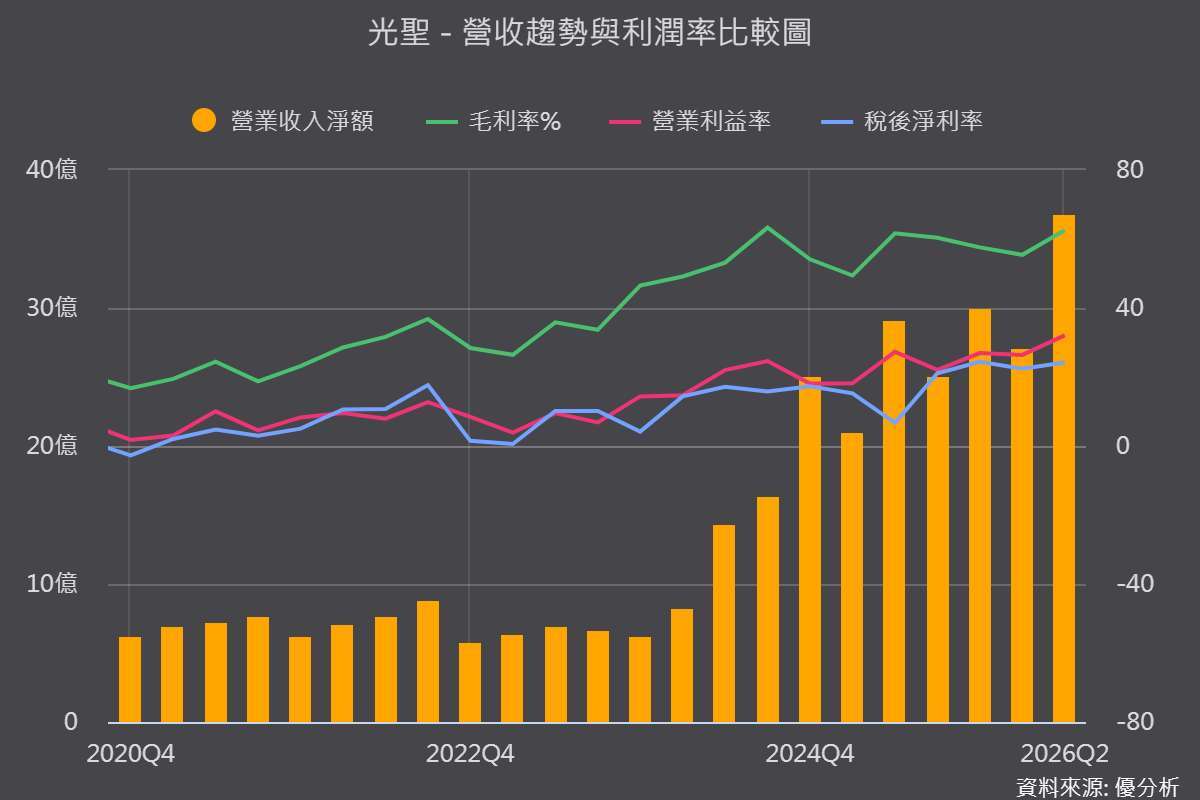
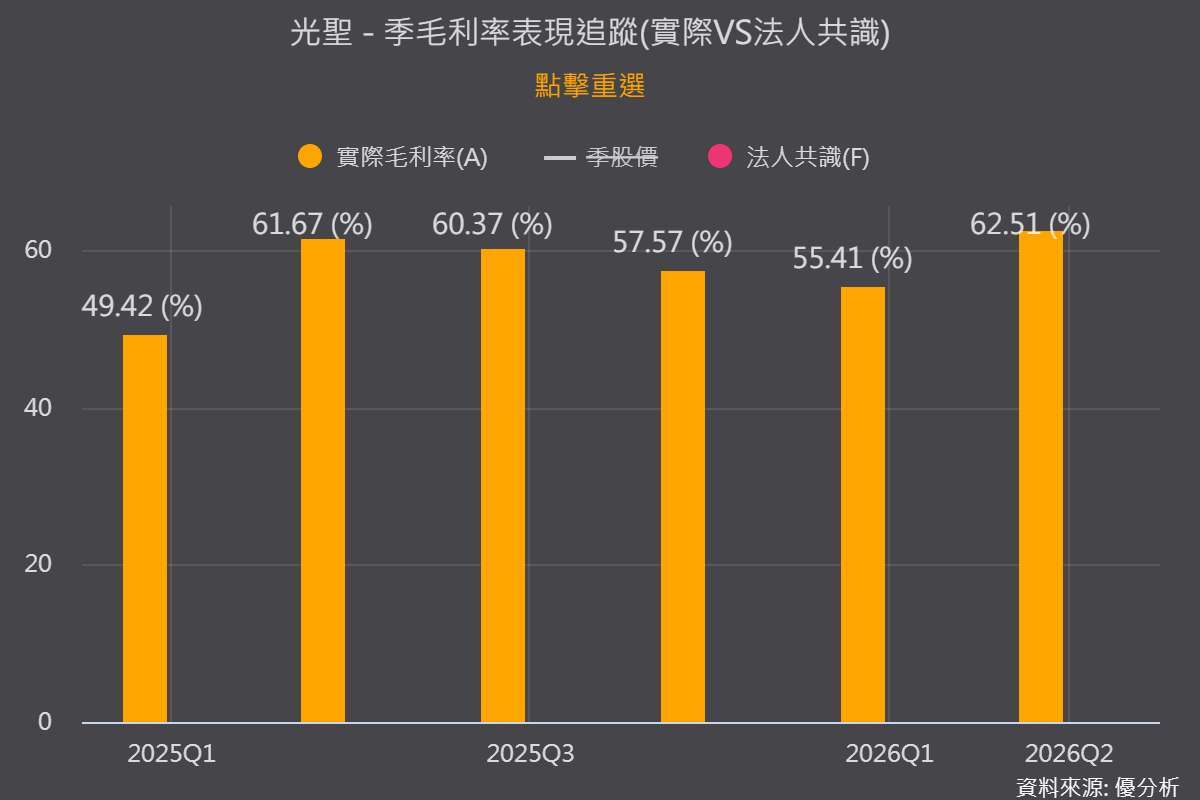
真正值得注意的是,毛利率自2022年31.81%一路墊高,2026年上半年已達59.5%,第二季單季更達62.51%,公司以毛利率站穩六成為內部努力目標。
關鍵驅動力是高芯數產品比重拉升,由兩年前不到五成,升至2026年上半年五成以上,產品芯數由過去以288芯為主,演進至864、1728、3456至6912芯,其中3456芯以上目前僅光聖能開發,6912芯去年已具相當出貨規模,訂單能見度已達年底。
(圖片來源:優分析產業資料庫)
13824芯放量時程提前,美國據點同步布局
13824芯原於5月股東會表示2026年下半年小量出貨、2027至2028年逐步放量,9月最新說法已指出已試量導入美系CSP資料中心,放量時程提前至2027年第一季。
公司並已在美國德州設據點,後續規劃產線,2027年資本支出將較2026年增加。
CPO布局仍處送樣階段,要等2027年後逐步發酵
轉投資合聖科技的FAU與ELS模組正送樣美系大廠認證,規劃2026年下半年小量試產、2027年量產、2028年放量,合聖已於2026年掛牌。
整體節奏可概括為6912芯正在貢獻、13824芯準備接棒、CPO仍在等待認證落地。
風險提醒:光纖原料吃緊是現階段最大瓶頸
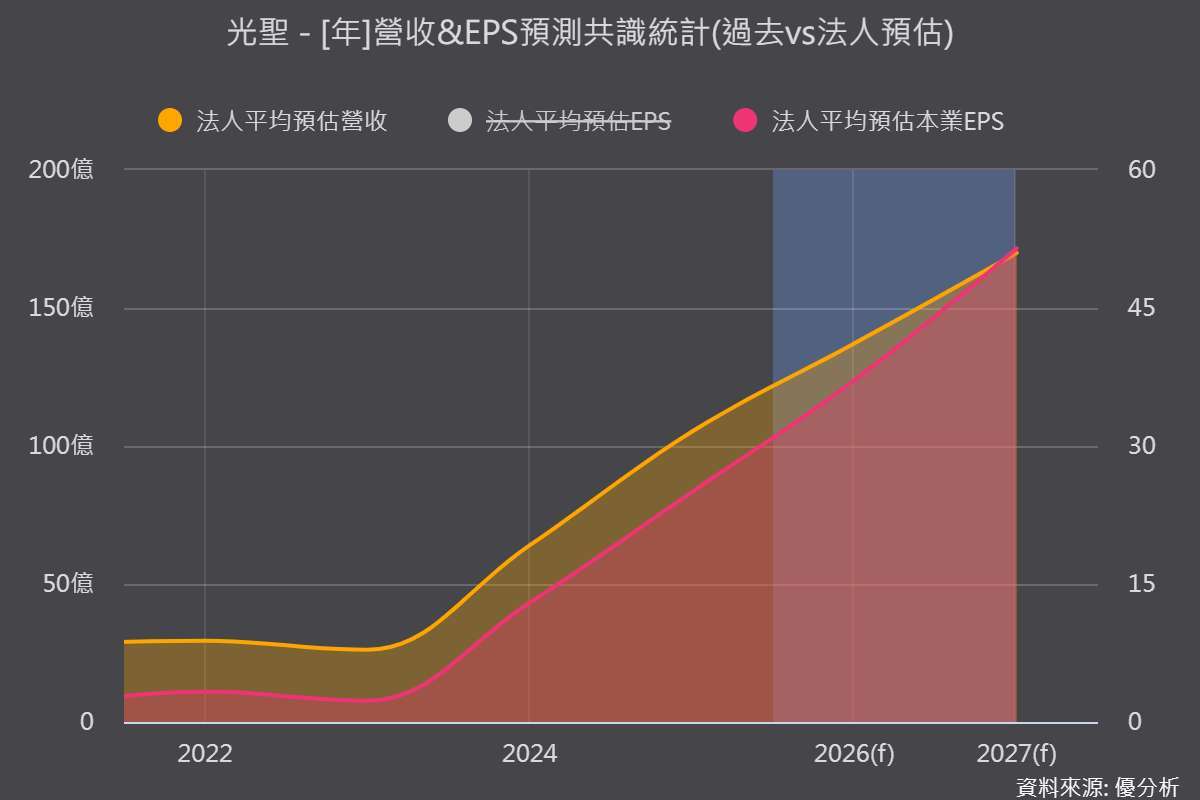
光纖原料自年初起即持續吃緊,供應商擴產最快要到2027年才開出,公司目前產能滿載、採兩班制生產,缺料與漲價恐壓抑出貨成長幅度,美系客戶已主動與上游協調供應份額因應。
此外RF業務上半年仍處虧損,預期下半年至2027年新產品量產後才可望改善;公司規劃發行的400萬至500萬股GDR也仍待股價有利時機點發行。
(圖片來源:優分析產業資料庫)
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。

