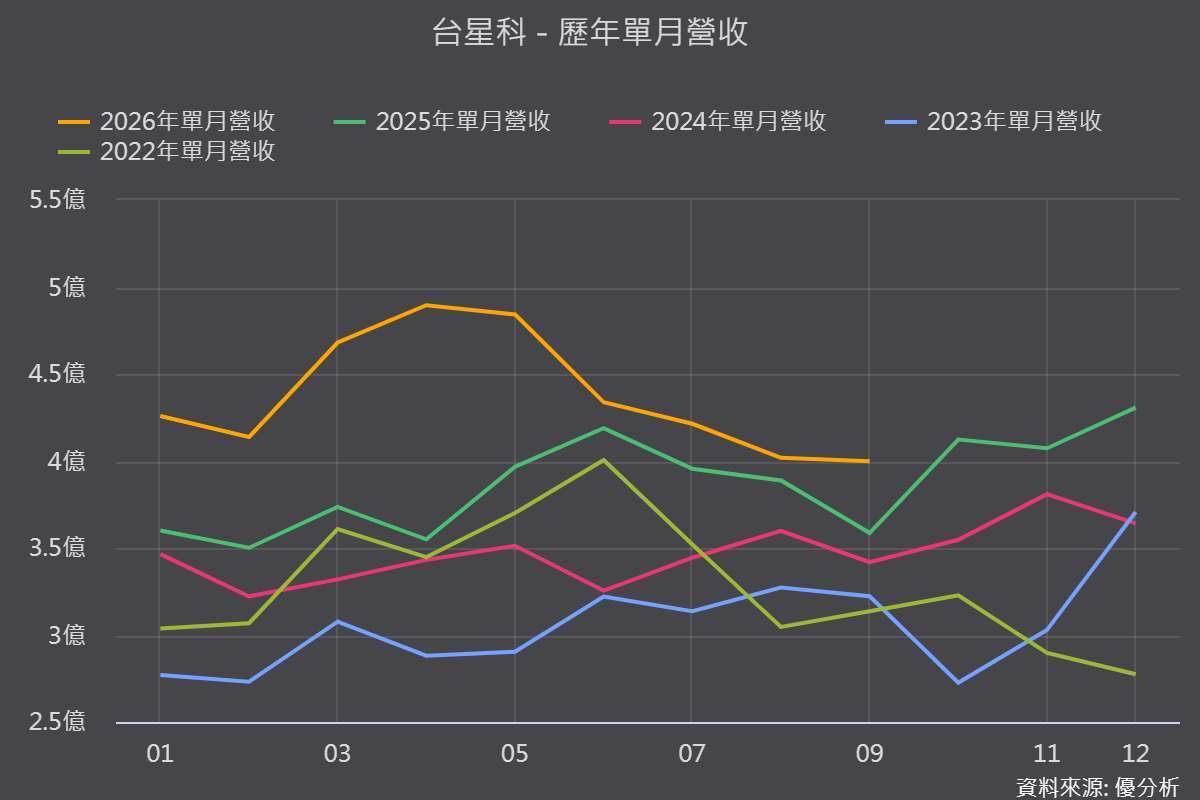
台星科(3265-TW)最新法說會釋出震撼市場的營運變化,2026年資本支出,從年初規劃的56.48億元一路追加至134.27億元,主要用於測試及晶圓級封裝相關設備。
台星科法說會:AI測試需求強勁,資本支出大幅上修
支撐這筆歷史級擴產的底氣,來自晶圓代工大廠先進封裝產能滿載所帶來的晶圓測試(CP)委外紅利。根據《優分析產業資料庫》觀察,當晶圓代工龍頭將資源全力集中於CoWoS等高毛利先進封裝時,成熟的晶圓測試訂單必然外溢至專業封測代工廠。
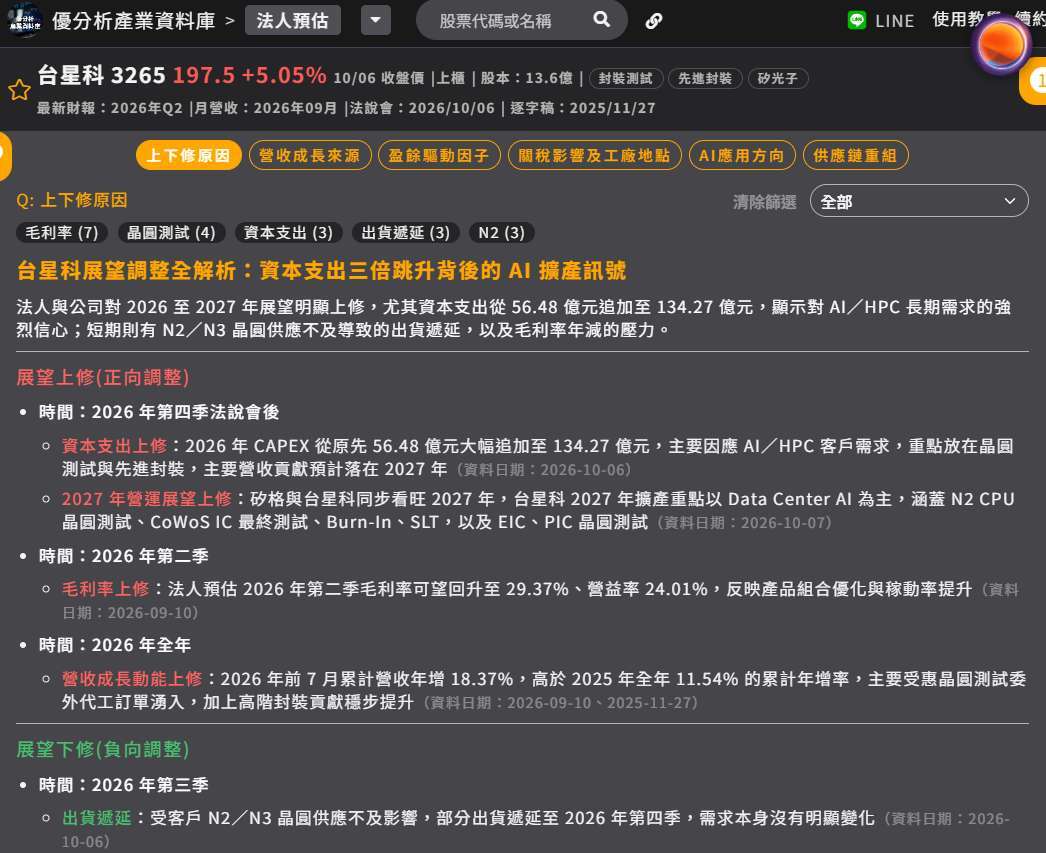
這類客戶主動找上門的產能需求不僅毛利率優於平均,更是台星科未來兩年營收跳增的關鍵。公司經營層在法說會中坦言,針對晶圓測試的資本支出轉化率約為「投入1元帶來0.5元以上的營收」,隨設備陸續到位,相關效益可望自2027年起逐步顯現。目前HPC產品佔公司營收比重已達50%,AI與資料中心相關需求也將是後續資本支出的主要方向。以下進一步整理法人上修、下修評價的原因。
N2、Flip Chip BGA量產,矽光子布局持續擴大
除了受惠AI與HPC需求成長,台星科在先進封裝與測試技術的布局也持續推進。目前N2產品已完成認證,客戶陸續投入生產;Flip Chip BGA方面,55×55尺寸產品已進入量產,營收穩定成長,預計 2027 年將會放量,公司並已具備100×100以上尺寸產品的開發能力。此外,台星科也正進一步布局Fan-out Chip Module與MCM,並與客戶合作2.5D及CoWoS相關製程,持續擴大HPC應用布局。
矽光子方面,台星科過去已投入Silicon Photonics Bumping技術研發,相關產品也已量產一段時間,目前進一步延伸至PIC、EIC產品的開發與生產,並持續與客戶合作開發CPO、NPO產品。同時,公司也配合矽光子需求,推進CPO wafer testing,以及EIC、PIC wafer testing相關方法與設備的開發,布局AI與矽光子相關封裝測試需求。
短期營收雜訊與2026年財報觀察重點
針對近期營運表現,台星科第三季營收出現小幅下滑,主因為客戶N2/N3晶圓供應不及,這批遞延出貨預計將在第四季恢復,屬於供應鏈節奏的短期雜訊,並非需求反轉。
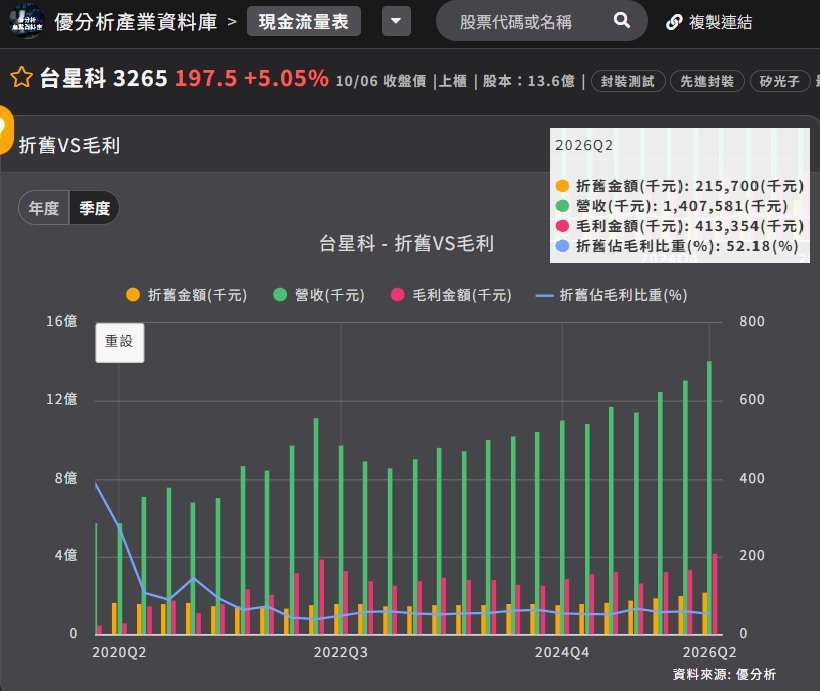
展望2027年,市場需求非常強勁,投資人真正需要留意的是2026年的陣痛期。龐大的新設備進廠將帶來沉重的折舊費用,台星科第一季毛利率已見年減壓力,在2027年產能全面填滿前,利潤率的波動將是必經之路。此外,大客戶集中度較高(前四大客戶佔比逾六成),未來代工廠產能若補齊,台星科在2奈米封裝與CPO的放量進度能否順利接棒,將是決定這場百億豪賭成敗的最終指標。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。

