標普500指數本週雖創下收盤新高,但這並不意味著股市一片大好。事實上,不斷攀升的利率正在對整個市場造成衝擊,而形勢也逐漸明朗,全靠單一產業苦撐才免於全面走弱。
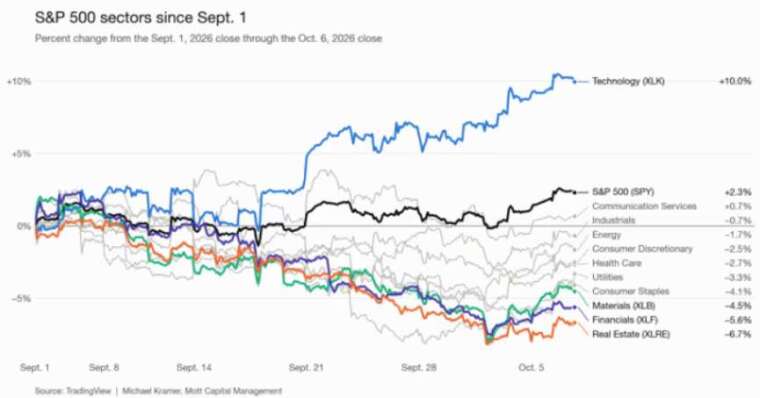
毫不出意料,這個產業正是科技股。自 9 月 1 日至 10 月 6 日,SPDR 科技指數 ETF(XLK-US) 上漲 10%,SPDR標準普爾500指數ETF(SPY-US) 則上漲 2.3%。表現次佳的是SPDR 通訊服務類股 ETF(XLC-US) ,上漲 0.7%;標普 500 其餘類股全數下跌。
跌幅最大的,是對利率敏感的類股。隨著利率飆升,房地產 ETF(XLRE-US) 同期下跌近 7%, 金融類股ETF(XLF-US) 下跌近 6%,原物料類股 ETF(XLB-US) 則下跌逾 4%。
與其說是市場不在乎高利率,倒不如說是科技股不受其影響。
最引人注目的是,指數中表現墊底的產業走勢,與本週創下數十年新高的10年期公債殖利率緊密契合。房地產、金融與原物料類股和反向10年期公債殖利率之間的關係一目了然,兩者的強烈關聯性十分顯著。
SPDR 科技指數 ETF(XLK-US) 前十大持股中,多檔股票漲勢強勁:超微半導體(AMD-US) 上漲逾 40%,英特爾上漲逾 26%,應用材料上漲約 20%,美光則上漲 12%。引領這波行情的輝達(NVDA-US) 也表現亮眼,上漲約 10%。
如今,XLK 前十大持股有不少是半導體公司,因此可以合理推論,股市看似不在乎利率上升,很大程度是因為市場更關注 AI 投資熱潮,而這波行情持續撐住指數。
整體而言,利率已對市場造成深遠影響。利率維持高檔的時間愈長、升得愈高,影響可能愈大。難題在於辨識,究竟是哪些股票族群,營造出股市不受利率影響的表象。
過往經驗顯示,半導體與 AI 行情也曾出現震盪,而且高度仰賴動能,而動能不時會轉向。一旦這波行情逆轉,指數很可能受到衝擊,尤其當利率未回落、其他類股也無法上漲,抵銷標普 500 指數的弱勢時。
這也是為何自 9 月 1 日以來,景順標普 500 等權重 ETF(RSPF-US) 下跌近 2.5%,按市值加權的 SPY 卻上漲逾 2%。這種分歧顯示,資金幾乎從所有其他類股轉向科技股,掩蓋了大盤指數背後的疲弱。
對利率敏感、資本密集的產業,可能持續承受高利率壓力。目前科技股挺過了衝擊,但 AI 資料中心仍在大規模建置,資金需求也居高不下,長期而言,即使科技業也未必能免於資金成本上升的影響,或許只是時間問題。

