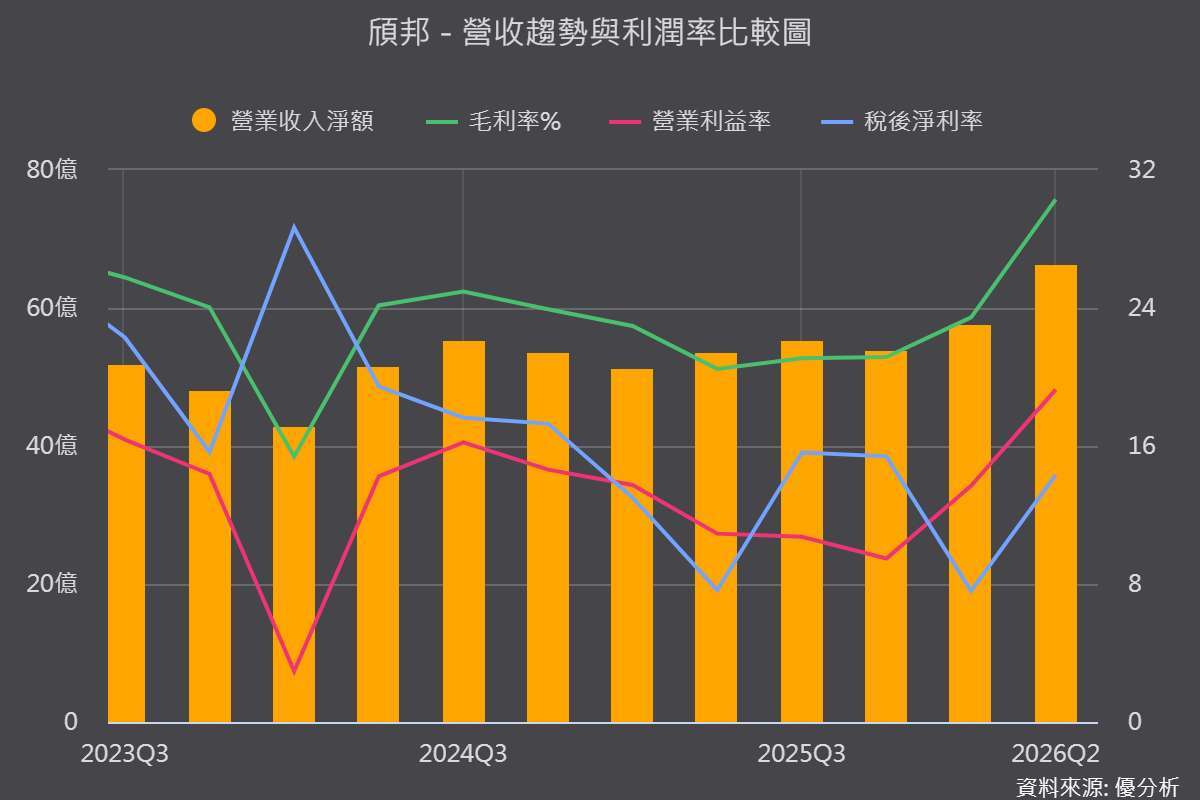
2026年10月08日(優分析/產業數據中心報導)⸺ 頎邦2024年一度受中國同業殺價衝擊,單季毛利率掉到15.4%,2026年靠驅動IC漲價止血、矽光子金凸塊放量,第二季毛利率回升至30.3%。
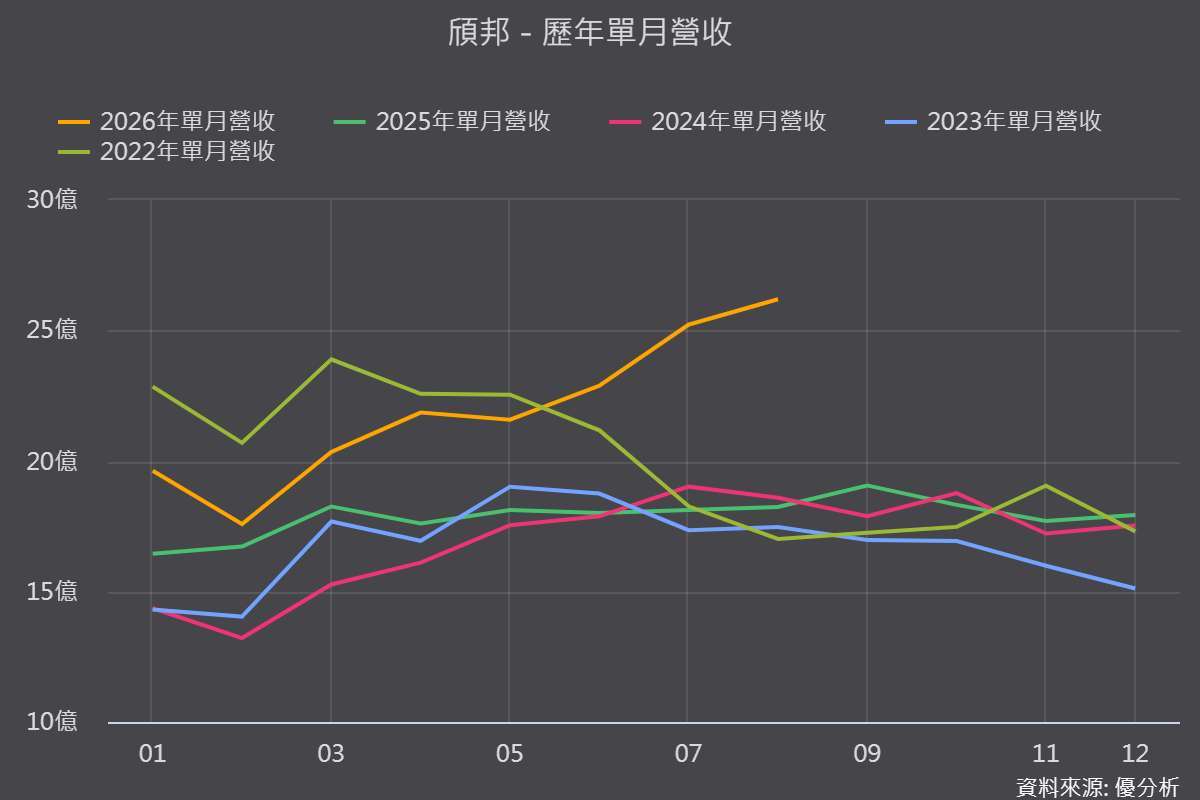
7月營收25.23億元、8月26.20億元,連兩月創單月歷史新高,8月年增43.61%,前8月累計營收175.3億元、年增23.86%。
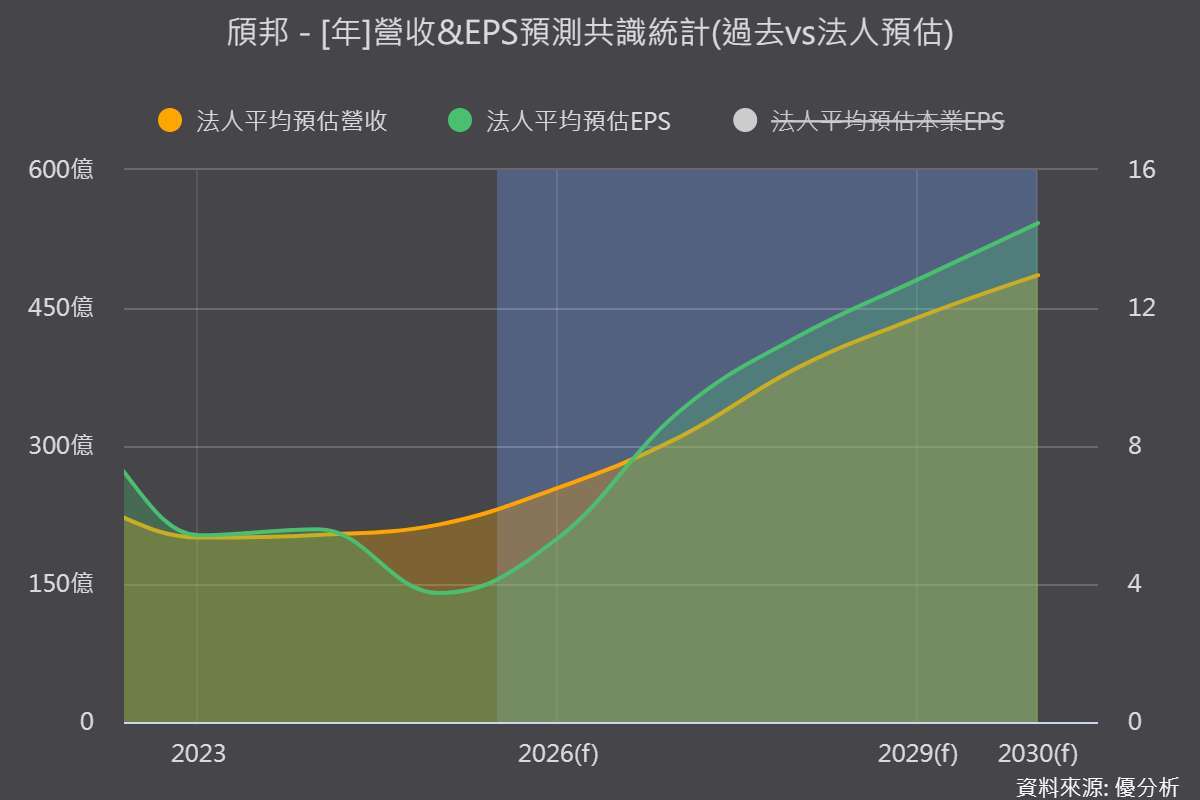
法人預期2026、2027年獲利均有六成以上成長。
(圖片來源:優分析產業資料庫)
毛利率回升主要靠驅動IC漲價,矽光子貢獻占比尚低
真正值得注意的是,第二季毛利率從第一季23.5%跳升至30.3%,但主要來自驅動IC漲價與產能利用率回升,光通訊營收占比目前僅約5%至10%,真正的結構改變要看2027年。
驅動IC業務同步出現轉機:韓系大廠將資源轉向HBM,計劃外包驅動IC生產,初步貢獻自第四季開始,2027年轉為顯著,屆時每月可能增加3萬至4萬片晶圓需求。
矽光子專案從認證走向量產,Modulator、Driver陸續接棒
公司自2025年第二季起已接觸超過10家全新光通訊客戶,累積30至40個矽光子專案,其中6個通過認證、4個已於今年量產。
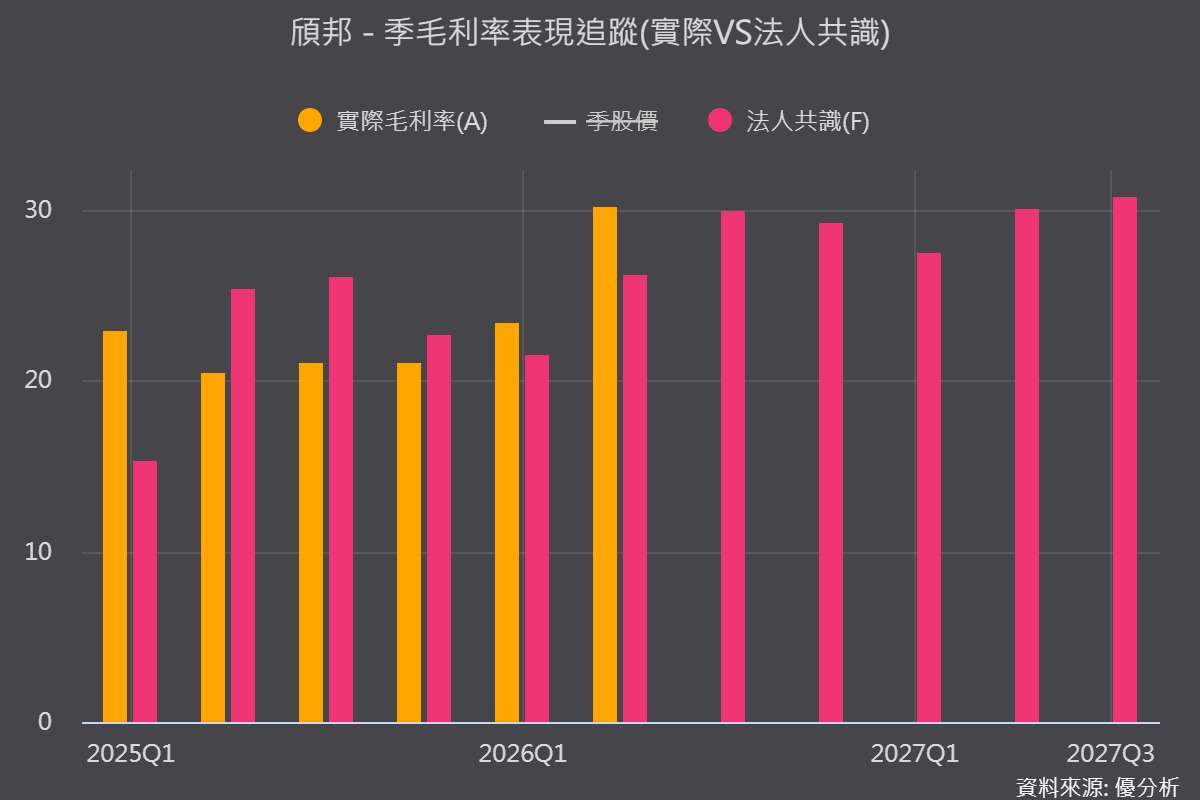
產品進度方面,TIA已於第一季量產,PD亦已出貨,Modulator預計第四季量產,Driver則要等到2027年。法人預估第三季毛利率可望進一步升至30.7%,光通訊營收季增雙位數。
(圖片來源:優分析產業資料庫)
風險提醒:股價已大幅反映成長預期,專案量產時程是關鍵
股價今年以來已大漲逾4倍,市場已提前反映部分光通訊成長預期,若專案認證或量產時程延後,評價恐面臨修正。
後續觀察重點不在於毛利率能否站穩30%,而是30多個光通訊專案中,有多少能真正從認證走向量產,這將決定頎邦成長上限能拉多高。
(圖片來源:優分析產業資料庫)
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。

