IMF上修全球今年成長率至3.1%!AI熱潮助攻 台灣估衝10.7%居前段班
國際貨幣基金(IMF)周二(13日)公布最新《世界經濟展報告》(WEO),對今年全球經濟成長預測上修至3.1%,高於7月所估的3%,主因是人工智慧(AI)帶動的投資熱潮,幫助抵銷了能源成本飆升造成的部分衝擊。
IMF對2026年的最新預估,低於去年的3.5%,2027年成長率則預料將加速至3.4%,維持先前預測。
IMF預期,今年全球通膨率為4.7%,維持先前預測,2027年通膨率則預估為4.1%,高於7月預測的3.9%。
IMF目前預估,荷姆茲海峽將於明年3月重新開放,中東情勢到2027年10月可望恢復至戰前狀態。報告顯示,波斯灣的原油出口量9月已回升至衝突前平均水準的88%。
AI投資支撐成長 能源供應風險升高
IMF指出,即使中東戰爭與貿易緊張情勢持續,AI相關投資為全球經濟帶來「需求推力」,使今年上半年經濟活動表現優於預期。金融市場大致維持平穩,一部分可能反映出市場對AI的「過度樂觀」。
IMF表示,各國目前仍能透過分散燃料來源、動用戰略儲備等方式,緩衝中東戰爭帶來的能源市場衝擊,但這道緩衝正在迅速縮小。
全球石油庫存目前每天減少約270萬桶,已接近可能引發油價大幅波動的水準。能源供應受限也可能削弱AI帶動的經濟成長動能,而各國政府財政狀況日益令人擔憂,更增添經濟阻力。
全球成長分化 台灣今年可望成長10.7%
IMF指出,全球經濟成長日益不均。全球95%的經濟成長如今靠32個經濟體貢獻,低於4月時的54個。
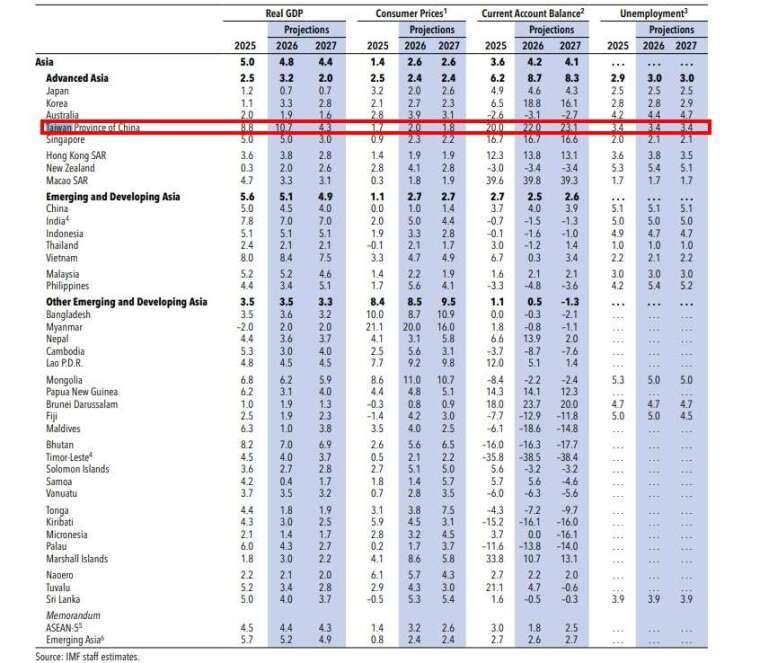
受惠於半導體需求,台灣今年經濟成長率預估達10.7%,南韓則預估成長3.3%,高於2025年的1.1%,兩者受到戰爭引發的供應衝擊相對有限,又能滿足AI帶動的需求。
美國經濟今年與明年預估均成長2.3%,支撐因素包括民間消費、財政政策及科技投資。
相較之下,能源進口國面臨進口成本上升、實質所得下降及財政空間縮小等壓力。歐元區今年經濟成長率預估僅1.1%,原因包括能源成本上升及消費者信心疲弱。
中東與中亞地區今年經濟預估萎縮0.3%。巴林、伊拉克、科威特及卡達等國今年經濟可能萎縮達兩位數,到了2027年則可望出現兩位數反彈。
中國今年經濟成長率預估為4.5%,2027年減緩至4%,原因是油價上漲及結構性阻力壓抑經濟活動。
IMF對2026年主要經濟體成長預測(取自IMF WEO)
- 美國:2.3%
- 歐元區:1.1%
- 德國:1.3%
- 日本:0.7%
- 中國:4.5%
- 印度:7.0%
IMF表示,全球經濟並非單純放緩或加速,而是依各國受到戰爭引發的供應衝擊程度,以及AI相關需求的強弱,呈現不同的成長表現。
AI投資若未帶來生產力成長 美股恐跌20%
IMF指出,AI雖然支撐經濟韌性,但投資熱潮也加劇通膨壓力與金融脆弱性。半導體、資料中心及發電等產業正湧入大量投資,形成規模龐大且集中於前期的需求衝擊,但廣泛的生產力提升尚未實現。
假如市場重新評估AI的獲利能力與生產力前景,過度投資可能退潮,並引發股市大幅修正。
IMF警告,若AI未能帶來預期的生產力提升,美國股市可能下跌20%。到了2028年,全球經濟成長率可能比基準預測低1.1個百分點,亞洲則可能低1.7個百分點。
公債壓力升高 IMF籲重建財政空間
IMF表示,通膨再度升溫、政策利率走向及財政疑慮推升借貸成本,已開發經濟體指標性公債殖利率升至數十年高點。科技公司為AI投資舉債,也進一步增加壓力。
IMF預估,已開發經濟體公共債務占國內生產毛額(GDP)比率將從2025年的108%,升至2031年的115%。新興及開發中經濟體則將從74%升至84%。
主要經濟體的基本財政赤字仍遠高於疫情前水準,加上國防支出壓力升高,各國政府面臨實質利率上升、債務到期年限縮短等挑戰。
IMF表示,重建財政空間已愈來愈迫切,並呼籲各國政府對面臨能源與食品成本上升的家庭提供支持時,應確保措施具備「臨時性、針對性,且不扭曲市場」。
IMF模型顯示,2027年全球通膨率超過5%的機率約為35%,高於4月預估的30%。IMF並指出,整體風險仍「偏向下行」。