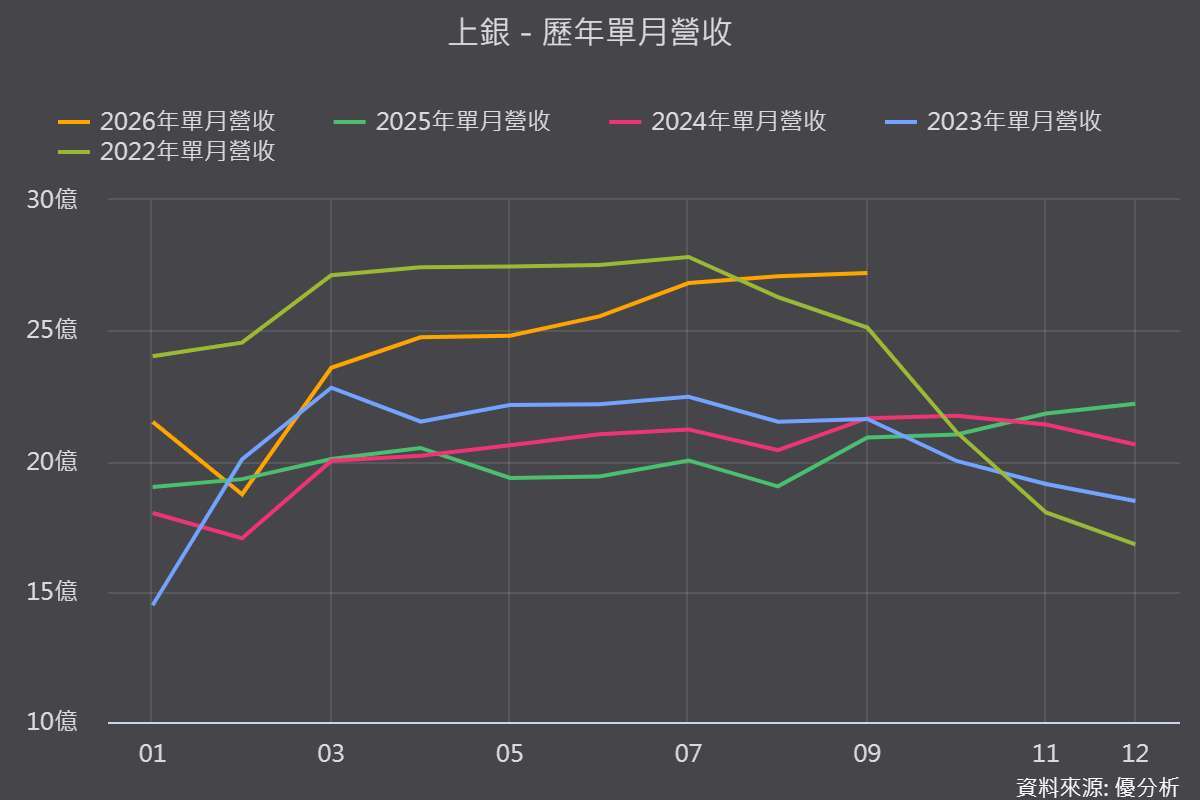
2026年10月13日(優分析/產業數據中心報導)⸺ 上銀2026年營運全面翻轉,前9月營收219.97億元,年增23.86%;9月單月營收27.20億元,年增30.14%,創近50個月新高。
第三季營收81.09億元,季增8.01%、年增35.27%,為歷年第三高。
公司從連兩年衰退的谷底,轉向雙位數成長,機器人營收占比突破12%,半導體相關營收占比約3成,已超越工具機成為最大成長來源。
(圖片來源:優分析產業資料庫)
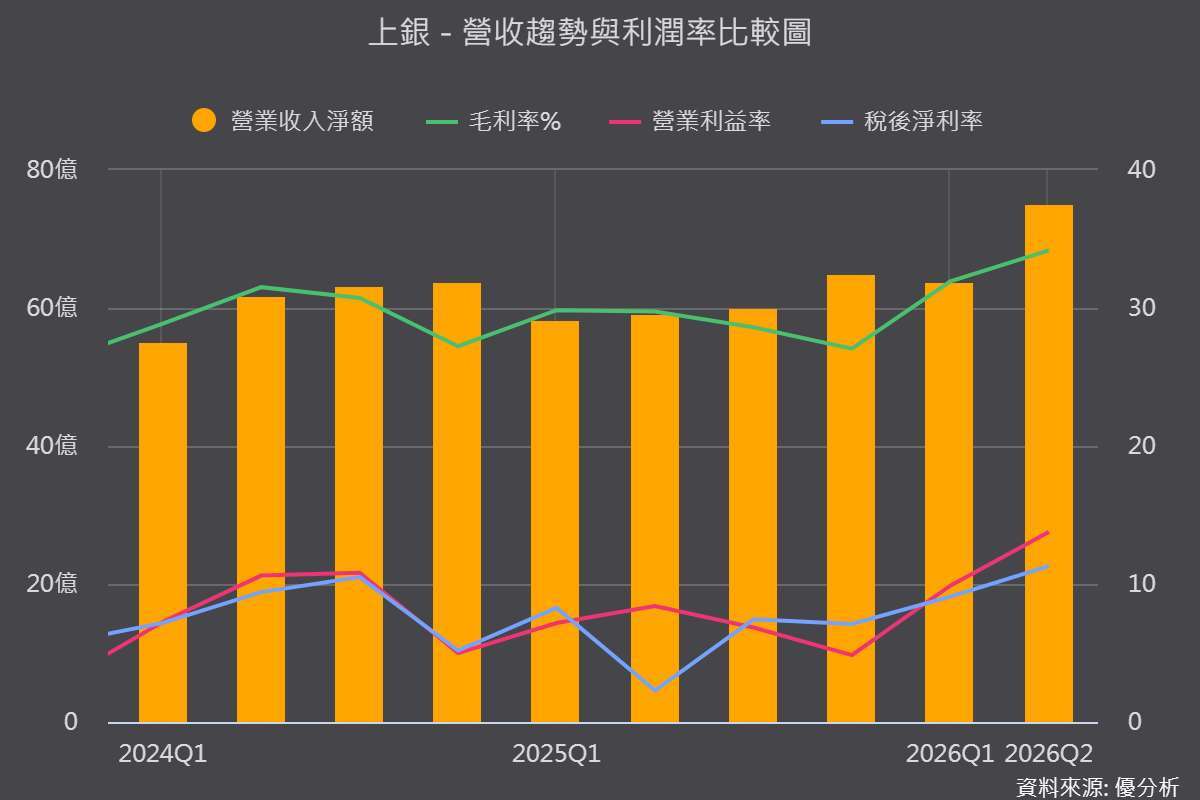
訂單能見度從1.5個月拉長至6.5個月,2027年第二季已開始接單
真正值得注意的是,滾珠螺桿訂單能見度由2024年1月的1.5至2個月,一路拉長至2026年9月的6至6.5個月,線性滑軌也由1.5至2個月拉長至4至5個月。
2027年第一季訂單接近滿載,已開始接2027年第二季訂單,研磨級螺桿接單更接近滿載。
公司指出交期拉長的主因是人力不足,已增員逾200人,年底前再補100至200人,並規劃2027年春節加班;產能同步擴充,年底線性滑軌產出較年初增加10%至15%,滾珠螺桿增加近20%。
(圖片來源:優分析產業資料庫)
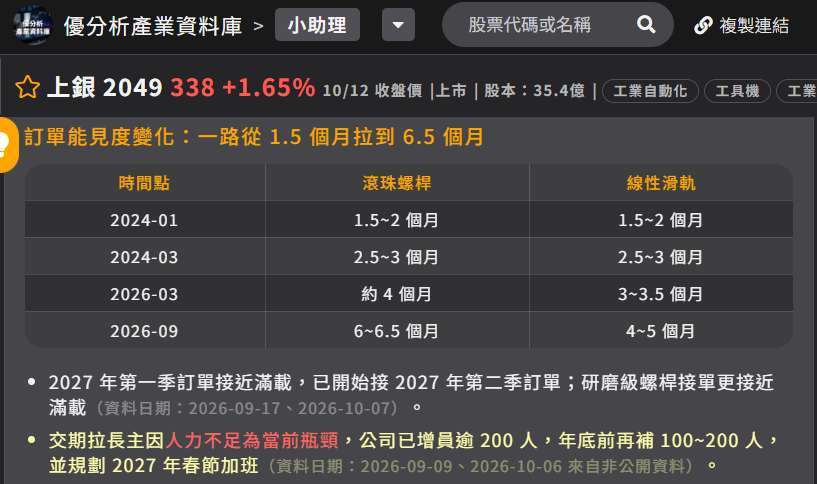
毛利率創15季新高,漲價效益足以抵銷原物料上漲
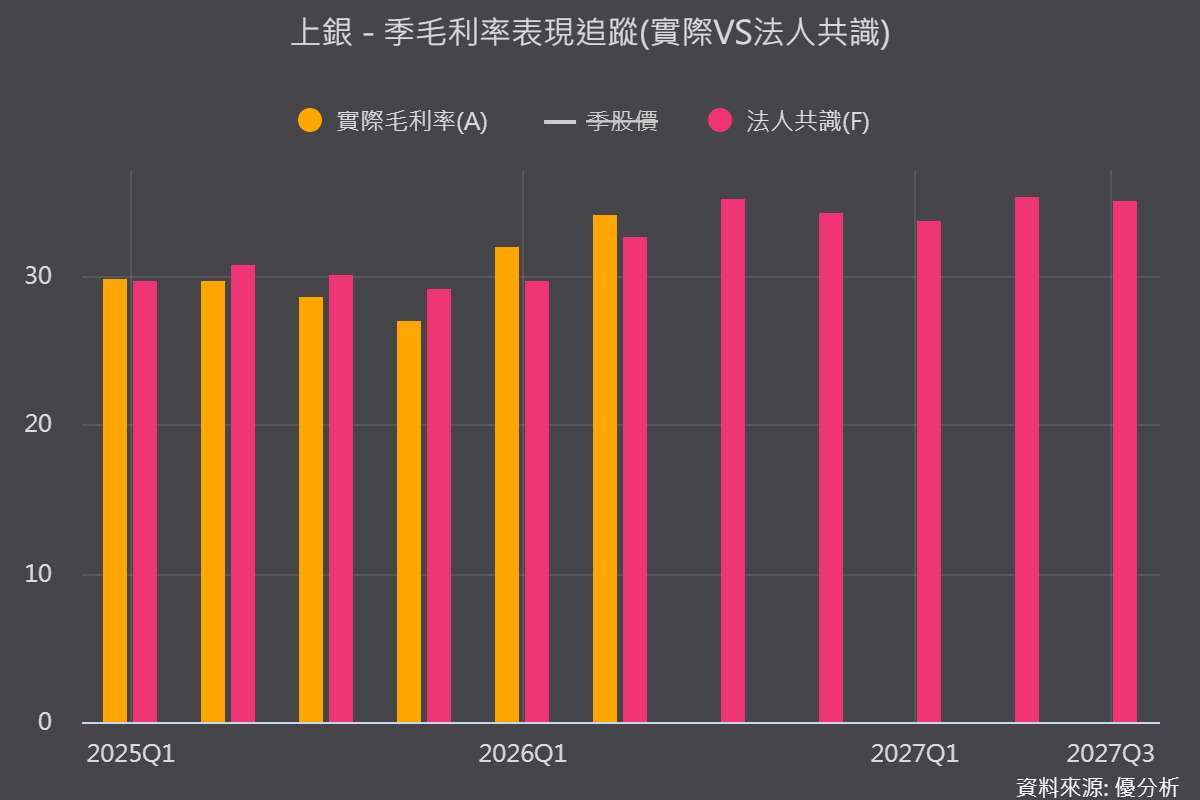
第二季毛利率34.17%,季增2.22個百分點、年增4.43個百分點,寫下15季新高,法人預估第三季進一步推升至35%至36%。
公司指出漲價效益已足以抵銷原物料上漲成本,並透過多元採購策略對沖風險,整體漲價策略從過去的專案降價,轉為全面調漲。
(圖片來源:優分析產業資料庫)
半導體與機器人雙引擎接棒,CPO布局同步展開
微小型滾珠螺桿與單軸機器人已送樣CPO廠商,並與高通合作PLP設備智慧化方案,導入邊緣AI於晶圓載入與移載系統。
同業數據也驗證產業上升循環確立:日本工具機9月訂單暴增60.4%至2,232億日圓,連續15個月成長創歷史新高,銷往中國暴增61.7%、台灣狂飆195.1%。
風險提醒:歐洲市場需求疲弱,人力瓶頸待解
歐洲市場需求仍受德國汽車疲弱拖累,惟航太與軍工成為新動能,中國、亞洲與美國則是需求最強的區域;目前產能瓶頸在人力不足,增聘人力與加班轉化為營收貢獻仍需時間,可能壓抑稼動率拉升速度。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。

