合作將近 20 年的大客戶,GIS-KY(6456-TW) 說占營收比重「的確會漸漸的下降」。公司表示,觸控還是基本盤,面板供應商夏普(Sharp)的 K2 廠關廠,display 貼合跟著退出,後續新案多半圍繞光學產品。
夏普是面板供應商,GIS-KY 的 display 貼合訂單來源是面板廠,面板廠關廠,這一段的業務也跟著收。
分離式觸控照樣爭取
觸控做了快 20 年,只要是分離式觸控的案子,不管哪個客戶,公司表示都會去爭取;內嵌式觸控(in-cell touch)這種把觸控做進面板裡的作法不在範圍內。
有一家客戶新推 OLED 加觸控的筆電,公司不對單一客戶評論,只表示分離式觸控的案子都會爭取。
顯示貼合跟著面板廠收
公司表示,display 貼合會漸漸退出。GIS-KY 本來就以平板與筆電的觸控貼合為主,收掉的影響落在面板來源那一頭。
第 3 季的產品組合是平板 32%、筆電 21%、指紋辨識 9%、其他 38%。「其他」在今年前 3 季平均只占 19%,一個季度跳到 38%,公司表示占比到了一定程度,之後會把其他再拆開來表達。
記憶體缺貨拖到 2027 年底
本業的關鍵變數是記憶體。公司表示,從記憶體業界聽到的說法,2027 年底前景氣不會好轉,改善幅度有限。
富采(3714-TW) 在 11 月 6 日法說會講的是另一件事:他們下半年受 AI 產業鏈排擠,記憶體與 CPU 缺料、漲價,3C 產品跟著漲,終端需求受影響,旺季不旺。
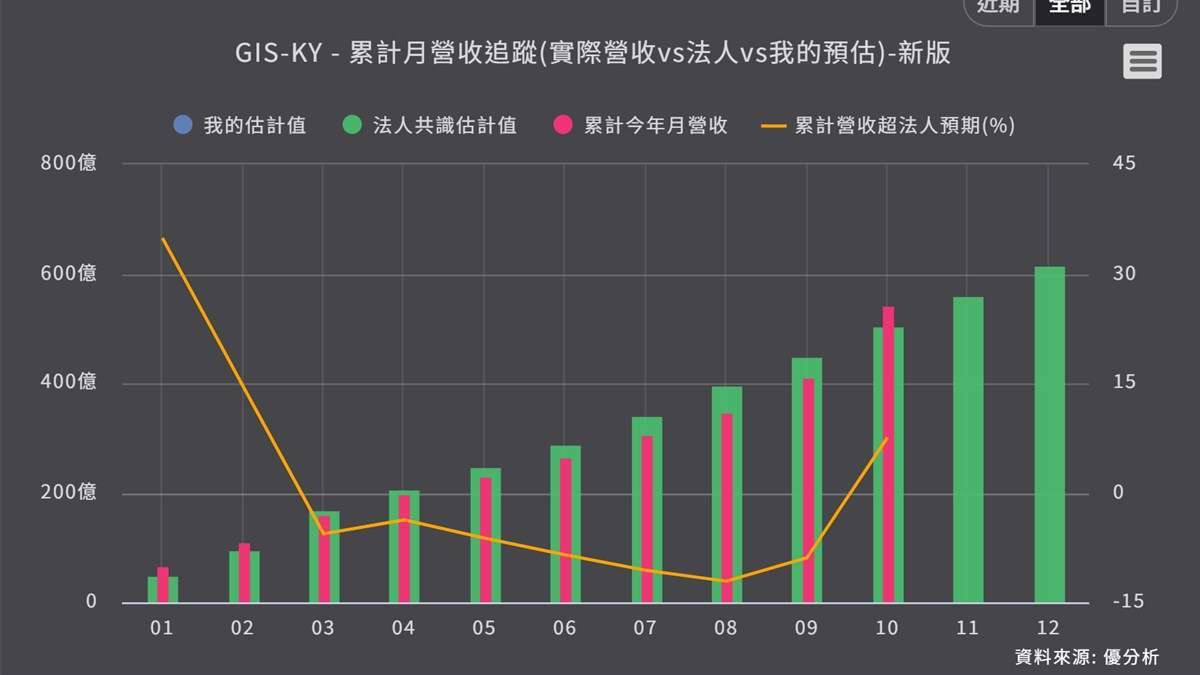
前三季 GIS-KY 營收 410.36 億元、年減 18.5%,原因就是客戶拉不動貨。年減是跟去年同期比,另一個基準是法人預估,10 月這筆加工案讓累計營收翻到預估之上。第 4 季公司表示營收有往上的可能,能不能獲利不透露,只說獲利是努力的目標。
如下圖,根據優分析產業資料庫,累計營收在 10 月轉為比法人預估高 7.6%,單月營收則比法人的單月預估高 142.2%,累計超預期曲線從 8 月的 -12.1% 翻上來。
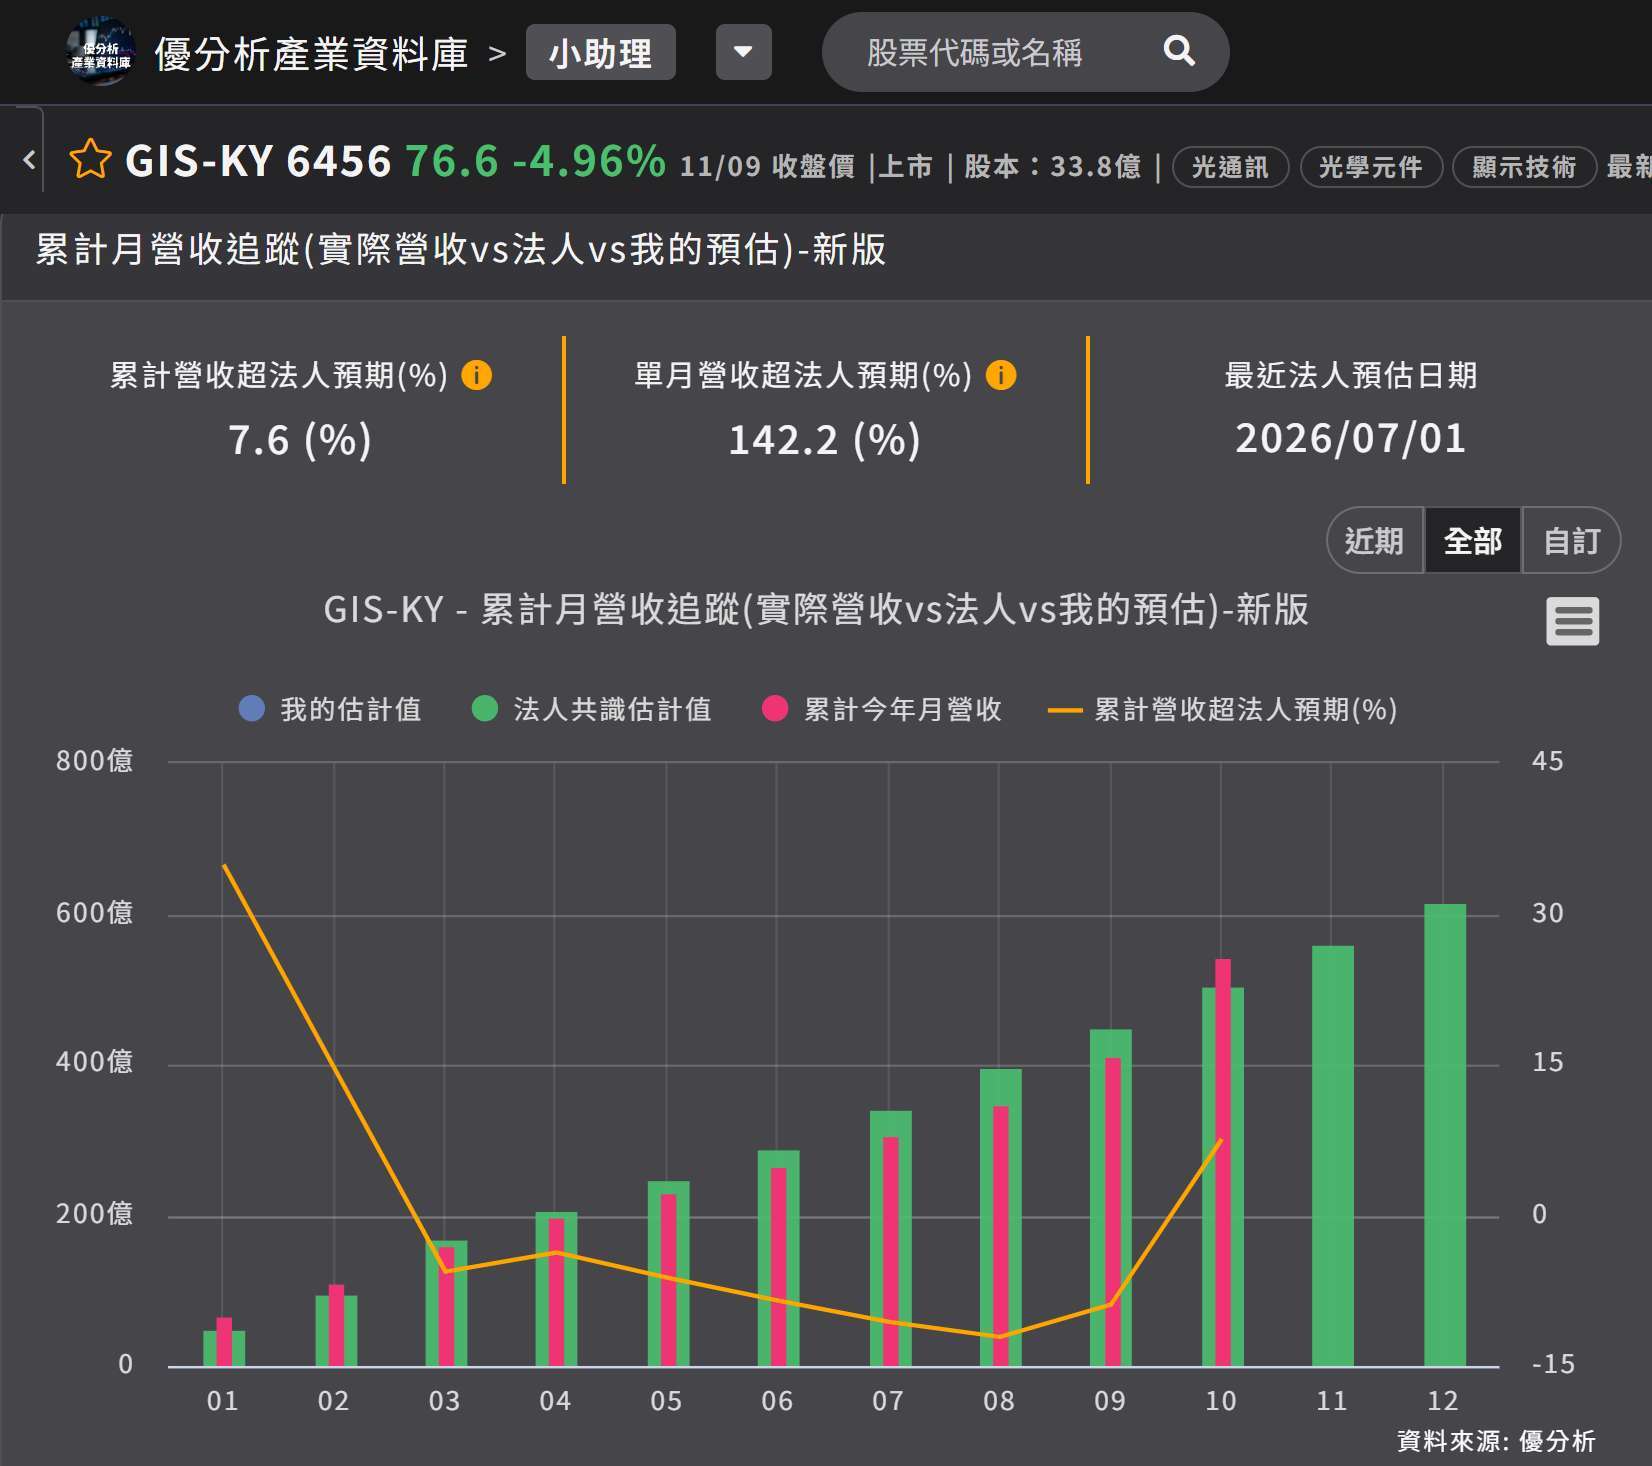
(資料來源:優分析產業資料庫)
本業的位置因此很清楚:觸控支撐基本盤,顯示貼合在退,大客戶比重往下走。平板與筆電在第 3 季合計占 53%,仍是營收最大的一塊,這個缺口要靠光通訊與光學新事業補,而雷射封裝要等到 2027 年第 2 季底才滿產。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。

