2026年11月11日(優分析/產業數據中心報導)⸺ 衛司特(6894-TW) 前三季合併營收 17.19 億元、年增 69%,歸屬母公司淨利 3.68 億元、年增 90%,每股盈餘 15.46 元;毛利率卻在同期往下走,公司將其歸因於兩件事:7 月之後停產的城鋒科技,以及比重拉高的陽極鈦網。
成長來自兩塊業務
前三季的成長,主要來自半導體設備與陽極鈦網的銷售同時顯著提升,半導體業務前三季已超過 2025 年全年;公司預期 2027 年半導體的成長動能仍強勁。
半導體採設備銷售加代操作維護,先有一筆一次性的設備收入,後續再收代操與耗材維護費用,目前約 20 個案場。PCB 與光電面板則走 BOO 模式,由衛司特出資建置並擁有設備、與客戶簽 6 到 10 年長約,依回收的銅或處理的廢水量分潤,PCB 約 67 個案場。
BOO 的營收與客戶稼動率幾乎是線性關係:客戶生產多少,衛司特才處理多少廢水。公司指出,客戶目前幾乎都是滿載。
毛利率的兩個減項
第 3 季單季營收 6.13 億元、年增 74.5%,10 月營收 1.99 億元;營收維持高檔,毛利率卻沒有跟著上來。
公司列出的第一個原因,是城鋒科技 7 月之後沒有生產,停產期間費用持續發生,壓低了毛利。
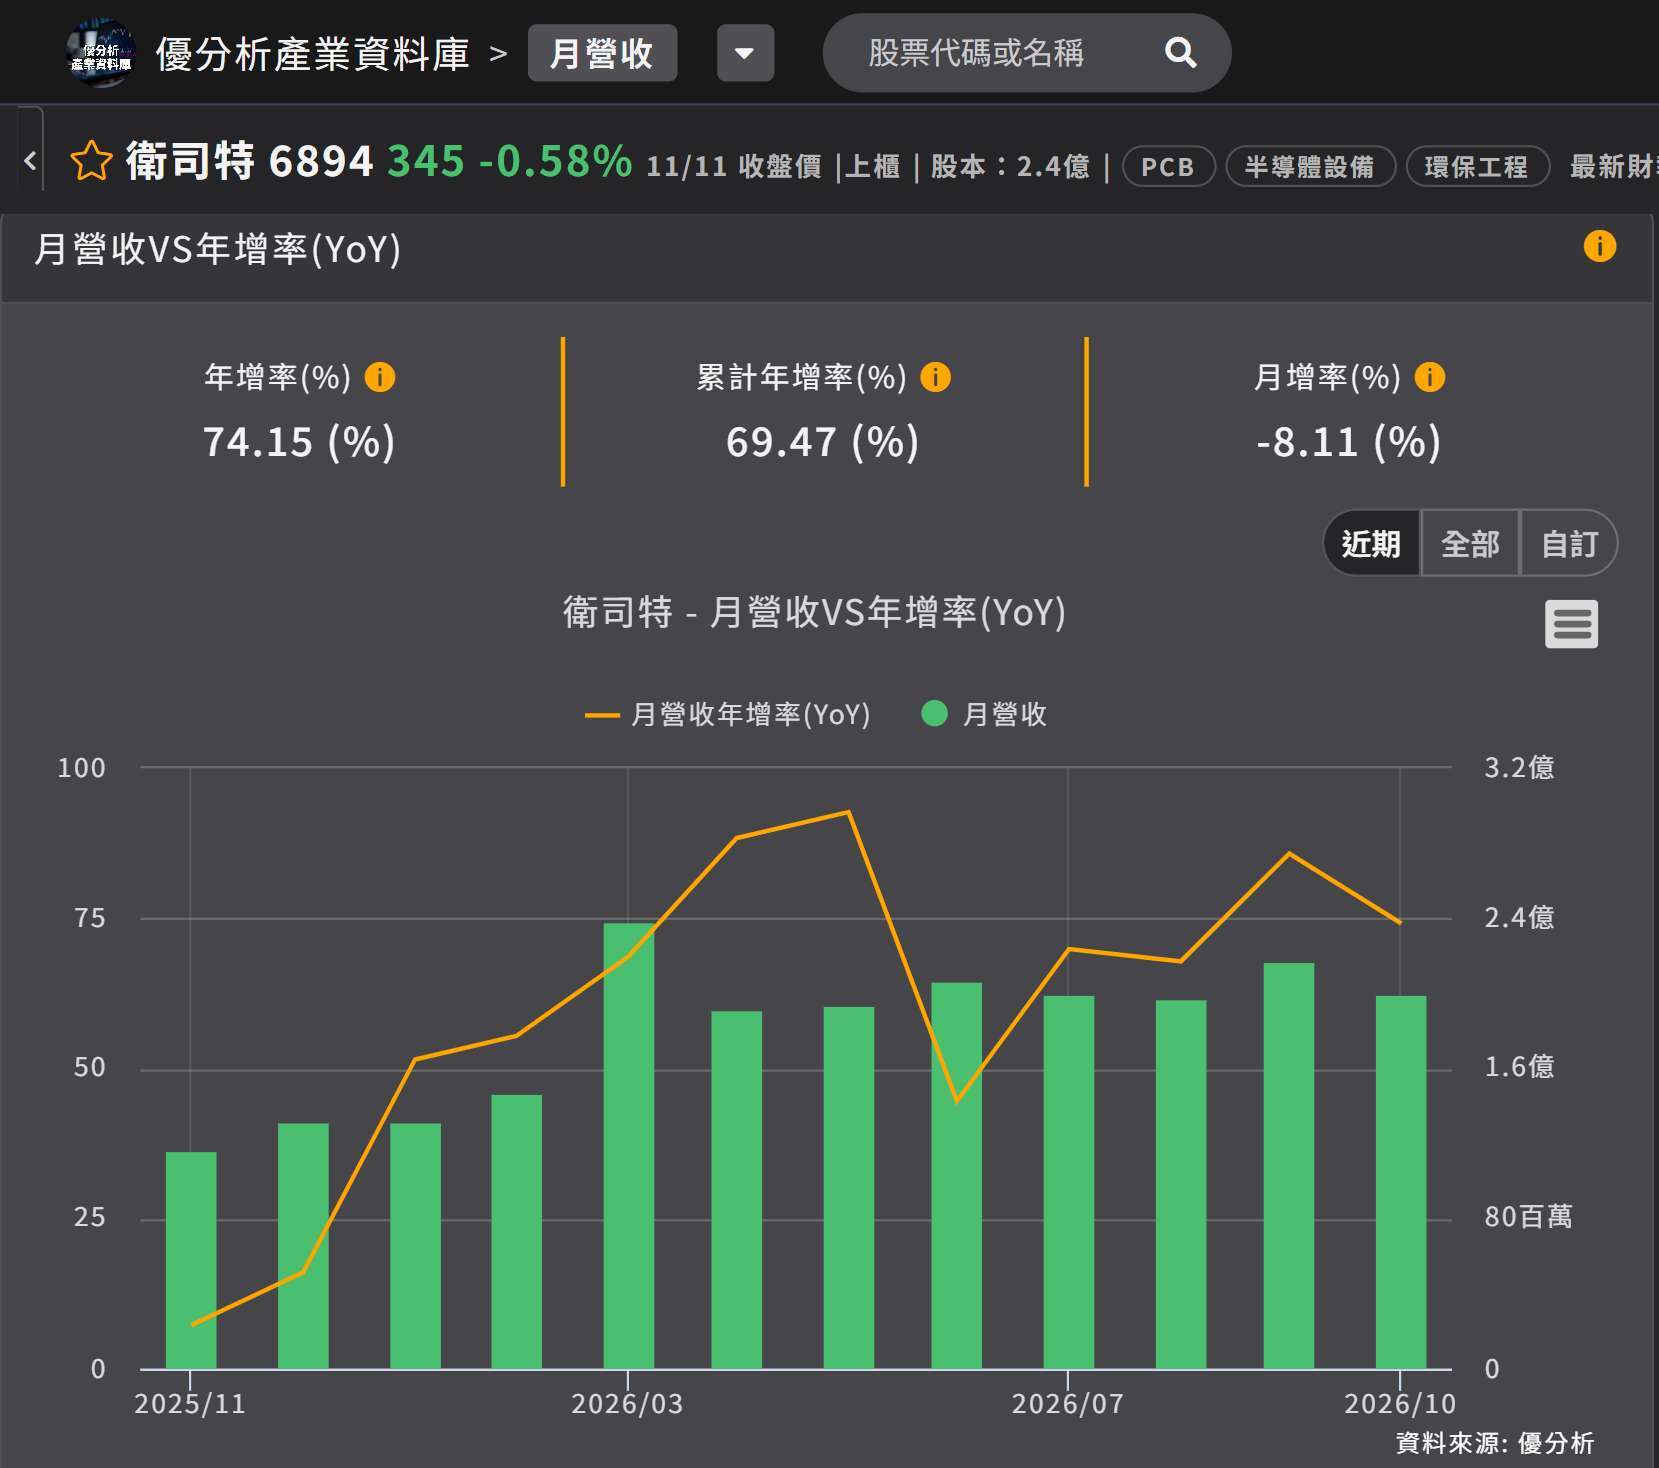
如下圖,根據優分析產業資料庫,2026 年 7 到 10 月的月營收年增率都在 67% 以上,10 月是 74.15%;10 月營收比 9 月少 8.11%,年增率仍守住七成。
(資料來源:優分析產業資料庫)
第二個原因是產品組合:第 3 季陽極鈦網的比例偏高,拉低了平均毛利。陽極鈦網是代理義大利電極廠迪諾拉(De Nora)的產品再銷售,毛利低於 BOO 的分潤收入。
拉長到前三季來看,毛利率 35.98%、比 2025 年同期少 0.76 個百分點,營業利益年增 73%;公司公布的前三季年化合併 ROE 從 17.63% 提高到 25.48%,這個數字含非控制權益。
營收與獲利的成長,靠的是半導體設備與陽極鈦網的出貨放大;毛利率的下滑,則來自陽極鈦網佔比拉高與城鋒停產。城鋒要到 2027 年 1 月才恢復生產,在那之前,兩個壓力仍會壓在毛利率上。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。

