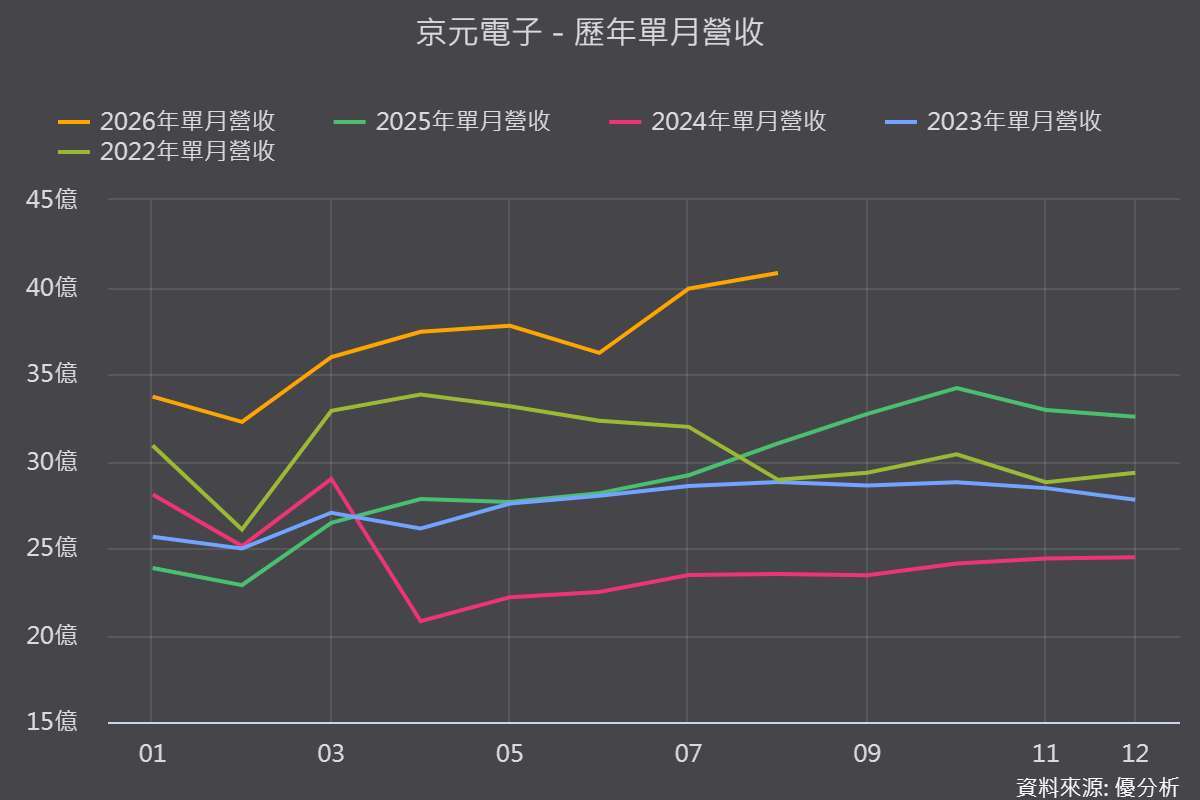
2026年09月18日(優分析/產業數據中心報導)⸺ 京元電子近年營運結構出現重大轉變,2026年資本支出大幅上修至500億元創歷史新高,並啟動赴美設廠,從傳統IC測試廠轉型為AI/HPC高階測試領導者。
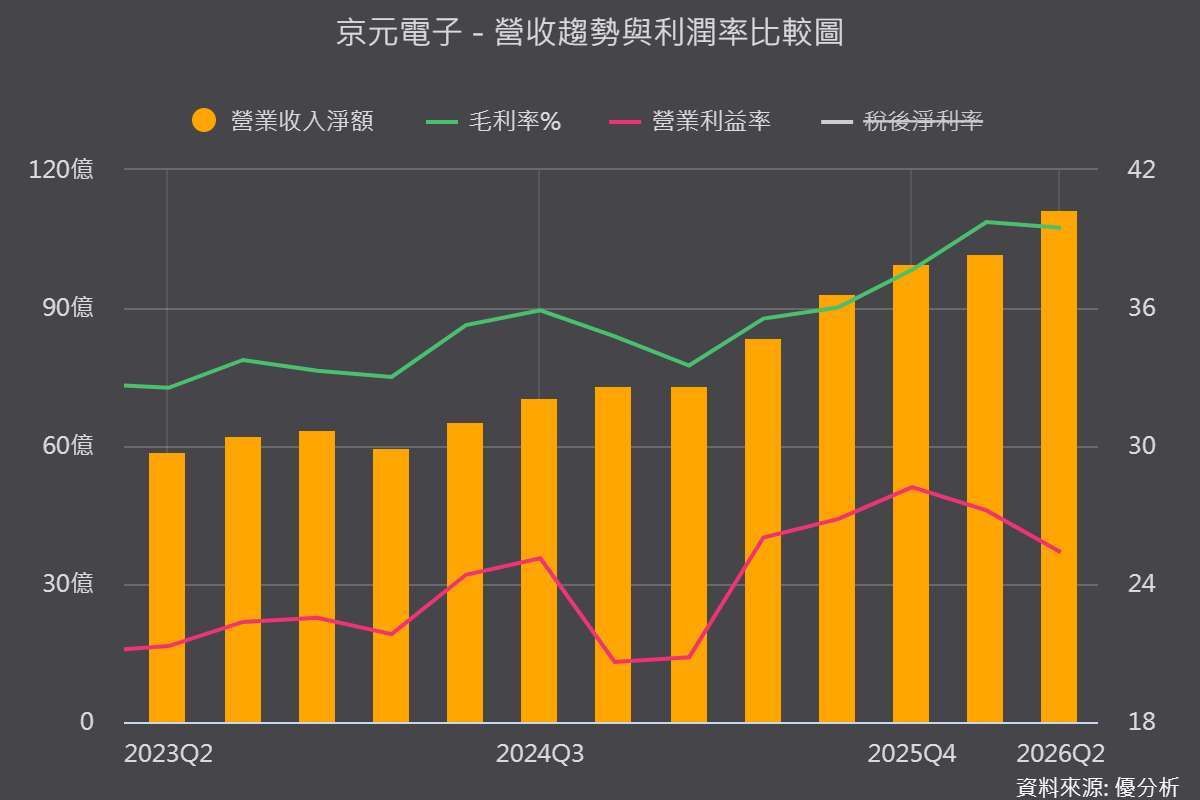
第二季營收季增9.3%、年增33.2%創單季新高,毛利率達39.5%,AI相關營收占比自2024年底約25%、2025年突破五成,2026年進一步提升至七成以上。
(圖片來源:優分析產業資料庫)
赴美設廠由客戶需求驅動,鞏固雲端AI測試市占
真正值得注意的是,總經理表示赴美投資主要來自客戶需求,若美國當地供應鏈僅缺測試環節,公司願意補足,以完善半導體供應鏈,法人認為此舉將有效鞏固公司在雲端AI加速器及CPU成品測試市場的領先市占率。
Rubin測試時程遞延至Q4,全年增幅微調而非消失
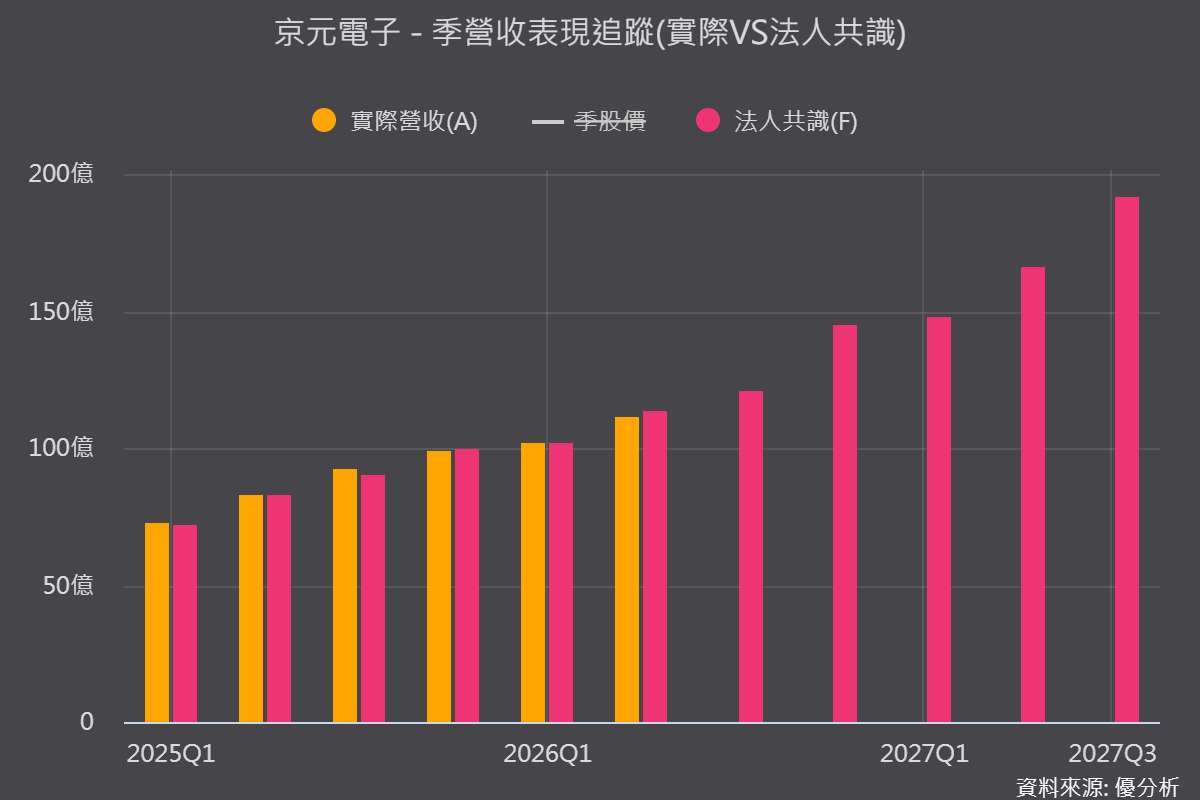
法人原預期2026年營收年增40%以上,因Rubin晶片散熱設計調整,首批測試時程由第二季底延至第三季底,放量遞延至第四季,全年增幅微調至接近40%(約36.7%),影響約2至3個百分點、約10至12億元。
公司強調需求並未消失,只是從第三季挪至第四季,第四季營收估上看145.59億元、季增約20%,為全年最強一季,若放量順利,全年仍有機會挑戰年增3至4成。
(圖片來源:優分析產業資料庫)
ASIC與Blackwell補位撐住第三季空窗
Rubin原定貢獻空窗期由Blackwell出貨維持高檔部分填補;聯發科TPU後段測試自9月起爬坡、第四季完整貢獻,AWS、Meta等ASIC專案也陸續出貨,法人預期ASIC營收有望翻倍,成為GPU之外另一成長主軸;Google CPU測試時間拉長,2026年CPU需求可能超過總營收15%。
風險提醒:Rubin出貨量已較先前預期下滑
法人指出Rubin受散熱、記憶體等多項生產瓶頸影響,出貨量相較3至6個月前預期下滑,加上Broadcom營收占比僅為高個位數、低於原先約一成的預估,第三季成長動能恐不如預期,市場對Rubin期待過高的疑慮短期仍可能對股價形成壓力。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。

