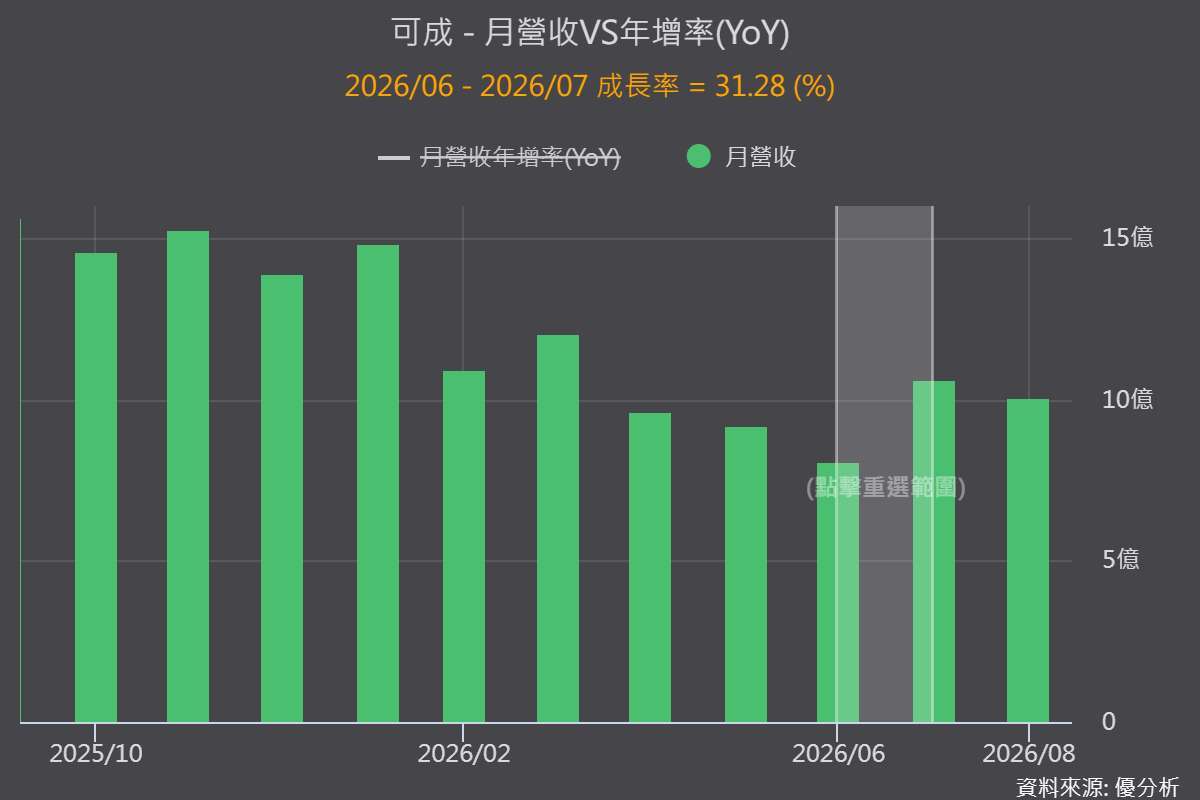
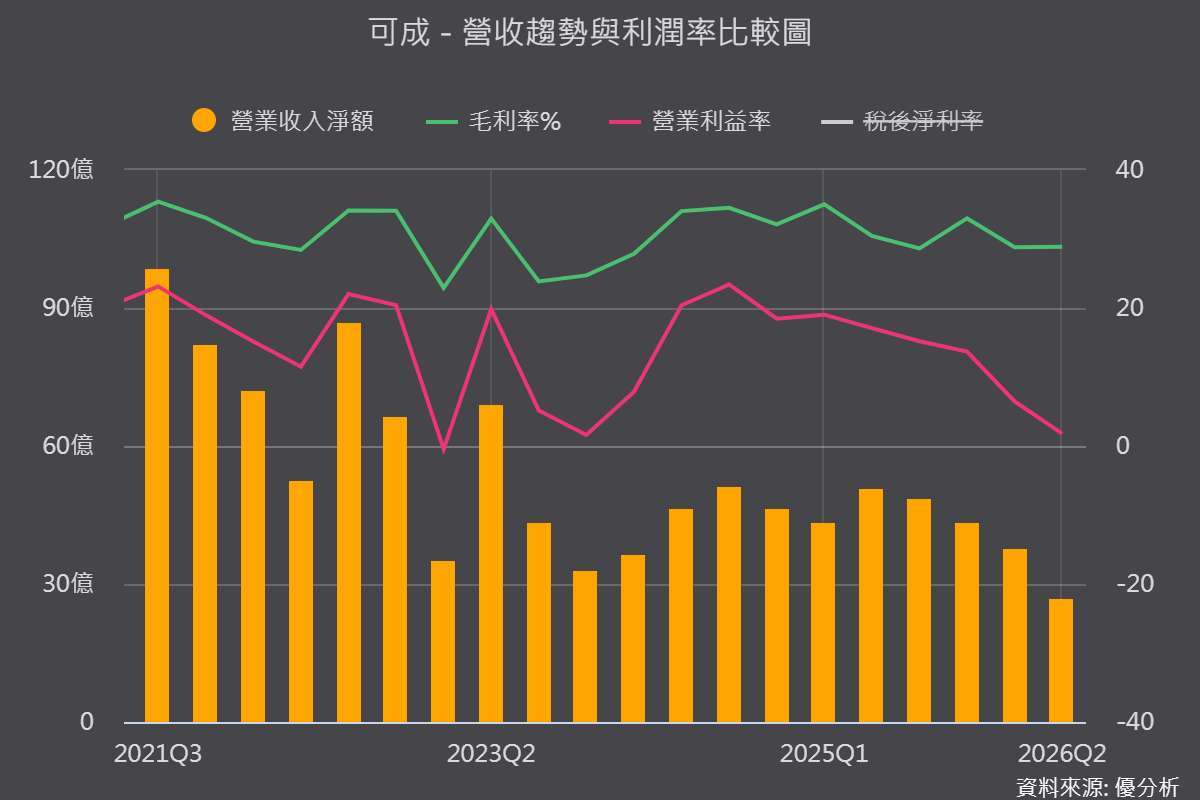
2026年09月18日(優分析/產業數據中心報導)⸺ 可成2026年筆電本業因料件短缺與客戶結構問題大幅衰退,上半年營收64.55億元、年減31.6%,第二季營收26.81億元、季減29%、年減47.3%,營益率僅1.8%、年減15.3個百分點,主因營收規模縮減與研發費用增加。
不過AI伺服器業務同期快速放量,6月起部分AI專案進入量產,7月營收10.56億元、月增31.3%,AI占比已達雙位數,轉型動能與本業谷底幾乎同時發生。
(圖片來源:優分析產業資料庫)
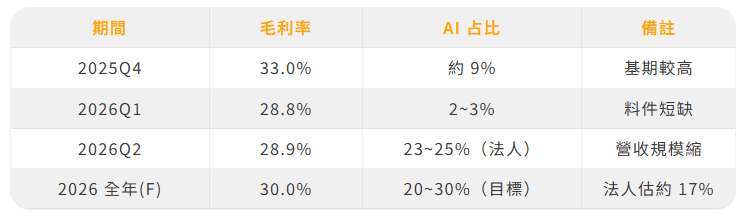
AI伺服器占比第二季衝上23%至25%,毛利率較高惟規模尚不足以拉抬整體表現
真正值得注意的是,公司與法人均明確表示AI伺服器機構件毛利率高於既有消費性應用,主因技術門檻高、產品生命週期長、客製化程度深,可成供應的Compute Tray把手、Switch Tray把手、機櫃插板等外觀件,以及支援cableless液冷架構的精密整合零組件,報價自然優於一般筆電機殼。
但受限規模不足,第二季整體毛利率28.9%,甚至年減1.6個百分點,研發費用率達11.98%,AI占比雖跳升至23%至25%(法人估),仍未能扭轉毛利率表現。公司中長期毛利率目標維持30%以上,法人估2026全年約可達30%,惟前提是AI占比如期達成20%至30%目標。
(圖片來源:優分析產業資料庫)
觀察重點:品項滲透率是毛利率能否真正提升的關鍵
目前可成AI主力仍是伺服器外殼零組件,2027年才切入較多內部機構件,加上AI PC自2027年第二季量產,換言之毛利率要明顯跳升,不能只靠出貨量放大,更要靠單機滲透品項變多,若2027年AI占比如預期拉高、內部機構件比重同步提升,產品組合改善才會真正反映在毛利率上。
公司目標3年內AI伺服器超越筆電,成為主力業務。
庫藏股執行率逾六成,股本朝瘦身方向邁進
公司第11度庫藏股執行率已逾62%,若全數執行,資本額將朝50億元靠攏,同步布局醫療、半導體、航太三線業務作為第二成長曲線。
風險提醒:筆電占比仍逾七成,獲利仍高度仰賴業外收益
筆電目前仍占營收7成以上,2026年出貨預估雙位數衰退,若AI放量不如預期,整體毛利率要守住30%仍有難度;此外淨利目前高度仰賴金融資產業外收益,本業轉型初期獲利支撐有限,後續觀察重點在於AI占比能否在第三、四季逐季站穩20%以上,以及筆電料件短缺何時緩解。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。

