訊芯-KY(6451)在矽光子與共同封裝光學(CPO)領域布局許久,市場對其寄予厚望。然而,隨著51.2T CPO產品傳出早在2025年第四季即進入小量量產並出貨至北美與中國客戶,短期內的營收貢獻度與市場期待仍有些許落差。分析原因,究竟是放量時程的合理遞延,還是是供應鏈良率與驗證階段所帶來的過渡期?
51.2TCPO時間軸:從「喊出貨」到「真出貨」的延遲考驗
回顧訊芯-KY在CPO領域的推動進程,可謂歷經波折。從最初宣稱的時間點到最終達成小量出貨,中間經歷了逾一年的時間落差:
- 2024年6月:預估2024年7月將實現小量出貨,並看好2025年迎來顯著成長。
- 2024年9月:宣布通過產品驗證並送樣CSP,預期2025年開花結果。
- 2025年3月:公司證實正與博通(Broadcom)合作開發CPO封裝架構。
- 2025年11月:51.2T 正式實現小量量產,順利出貨至中國與北美終端客戶。
- 2026年6月:51.2T仍維持「小量生產」狀態,同時間102.4T完成樣品出貨。
- 2026年7月:102.4T接續進入小量交貨階段。
量產≠爆發:營收與毛利為何雙雙受壓?
檢視財務數據,訊芯-KY在2025年全年營收達75.32億元,年增45%,看似亮眼;但邁入2026年後,成長動能卻顯現停滯。2026年前8月累計營收為50.37億元,年增率僅1.77%。其中2026年第一季營收更大幅年減21.42%,單季毛利率甚至下探至11.96%的低點。
導致「量產卻未爆發」的根本原因,不在於產能限制,而在於良率、驗證期與新廠學習曲線:
越南新廠學習曲線高昂:越南廠從NPI(新產品導入)到取得產品認證約需一年時間,2025與2026年皆屬於渡過過渡期的「辛苦期」,預計2027年效益才會顯現。新廠建置初期營運成本偏高且良率仍在爬坡,直接侵蝕整體毛利率。
新舊產品交替空窗:傳統成熟製程的光收發模組需求放緩,而高階800G/1.6T與CPO產品尚未全面接棒,導致營收出現過渡期。
CPO技術本身的良率挑戰:CPO封裝結構高度複雜且成本高昂,法人生態系調查指出,對資料中心客戶而言,良率與運作穩定度是決定是否大規模採用的核心門檻。51.2T進入小量出貨僅代表「技術突破」,離真正實現「規模經濟」仍有相當距離。
真正的關鍵領先指標:102.4T與台積電COUPE生態系
分析師指出,觀察訊芯-KY的成長潛力,不應過度糾結於51.2T的放量時間,而應聚焦於下一代規格與先進封裝生態系的合作進展:
- 102.4T CPO驗證進度:2026年6月完成樣品、7月小量交貨,由於102.4T被視為未來AI資料中心的主流規格,該產品的客戶驗證速度才是2027年營收爆發的領先指標。
- 台積電COUPE合作夥伴:訊芯在CPO供應鏈中的核心角色是「後段光學引擎整合與驗證」,包括光纖陣列單元(FAU)與光柵耦合等。若台積電(2330-TW)的COUPE平台配合NVIDIA新一代架構(如Rubin)放量,訊芯將可望順勢迎來訂單。
- 資本支出展現企圖心:公司規劃於2026至2027年間投入40至50億元資本支出,用於建置CPO自動化產線與光交換器(OCS),顯示管理層已將資源重心全力押注於2027年後的成長期。
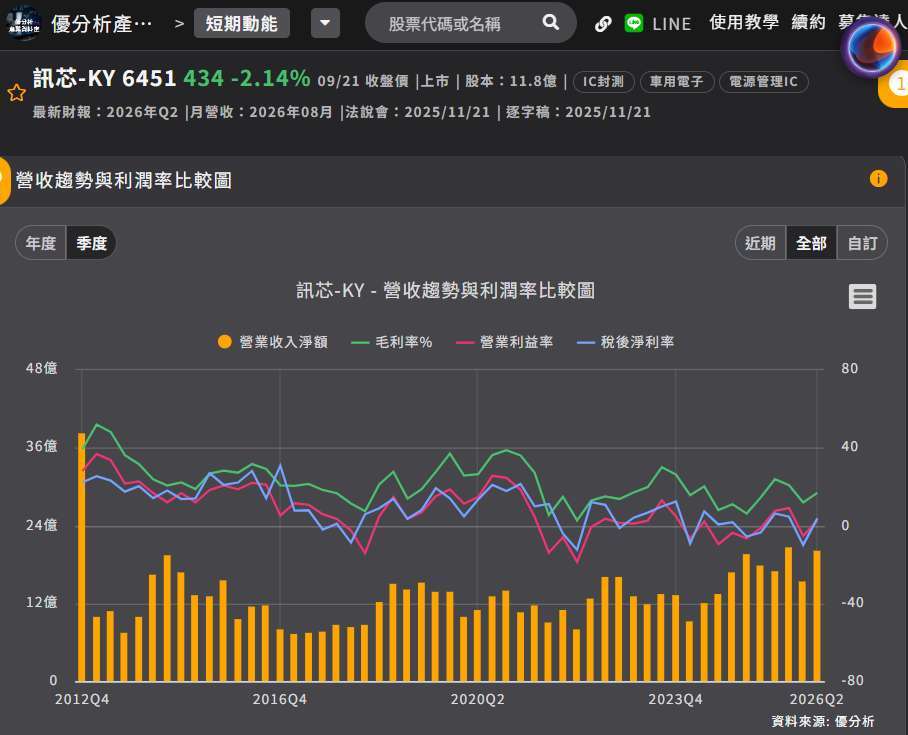
(資料來源:優分析產業資料庫)
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。

