王邦旭
台灣半導體廠商赴美打「整體戰」,台資銀行必須升級為金融協力平台,串接台美母子公司信用、在地法遵與稅務網絡。
台灣自20世紀末期即逐漸在全球經濟舞台上扮演舉足輕重的角色,並在1990年代日本經濟泡沫後,將出口產業由輕工業轉型為重工業及電子科技產業為主之型態;之後,藉著中國改革開放,引領傳統產業西進,再逐漸轉型以半導體及相關電子零組件製造業為主之產業型態。後因應美中貿易衝突之影響,成為台灣產業轉型升級之重要契機;現隨美國優先政策,半導體大廠陸續西進設點,產業供應鏈再一次隨之移動。
第一階段是日本經濟泡沫,四小龍趁勢崛起。美國於1985年邀集日德英法四國簽訂《廣場協議》,藉使日圓大幅升值進而抑制日本對外出口規模,最終導致其出口競爭力下降,引發經濟泡沫。同期間,台灣、韓國、香港及新加坡利用相對廉價而良好之勞動力優勢,加以經濟發展策略,吸納大量外國資本和技術,促使產業蓬勃發展,當時並稱為「亞洲四小龍」。
第二階段是中國改革開放,先後吸納台灣勞力密集產業及電子科技產業前往投資設廠,亦進而成為全球外資直接投資最多的國家。
第三階段是美中貿易衝突,台商回流。隨著中國經濟成長快速,勞動及土地成本也逐年上漲,加以開始重視環保議題及相關政策的頒布,使台商的經營成本逐年上升,同時傳統台商群聚之製造業重鎮逐漸面臨缺工困境,台商早已出現返台或移往東南亞設廠的風潮。另一方面,近年來中國從過去代工製造的產業型態,已逐步轉型為發展自有品牌(如手機產業華為、小米等)及研發創新產業(如5G及物聯網等),並成為全球主要市場。而美國為解決中國潛在科技發展威脅及對中國長期貿易逆差之困境,決議抑制中國的發展速度,造成台商首當其衝,而紛紛加速回流台灣或轉移產能至東南亞各國。
而現在(第3.5階段)則是美國優先政策,半導體供應鏈相關產業西進。在美中貿易衝突後,美國為扭轉製造業外移趨勢暨提升科技競爭力,以高額關稅及巨額補貼等政策誘使半導體大廠前往美國設廠,以2025年合併財報顯示,台積電美國地區營業收入約占總營收74.4%,另緯創美國地區營業收入亦占總收入70%,在政策誘因加以客戶需求等考量下,促使兩家大廠陸續至亞利桑那州及德州設點,亦使相關產業供應鏈再一次隨之移動。
近年,台灣半導體及高科技產業在全球供應鏈中扮演關鍵角色,外界常以「矽盾」形容台灣憑藉先進製程、晶圓代工、封測、資通訊及精密製造等完整產業聚落,對全球科技發展及地緣政治安全所形成之戰略重要性。隨著人工智慧、高效能運算、電動車、雲端資料中心及國防科技需求快速成長,台灣高科技實力已不僅是單一產業競爭力,更成為全世界看見台灣、理解台灣不可取代性的核心關鍵。
在此背景下,台美協議下之企業投資美國融資保證機制,具有協助台灣企業由「製造基地」進一步走向「全球布局」之政策意義。該融資保證係由台灣國家發展基金與各金融機構支持下共同成立之保證專款,透過政府及金融體系信用補強方式,提供最高2,500億美元企業授信額度,目的並非單純鼓勵資金外流,而是配合半導體、資通訊及相關供應鏈赴美設廠所需之龐大資本支出,分攤銀行授信風險,協助企業取得中長期資金,降低跨境投資之資金取得門檻。
換言之,融資保證機制可視為台灣「矽盾」戰略之外部延伸:一方面維持台灣在先進製程及關鍵技術上的核心地位,另一方面則協助供應鏈在美國建立必要產能,以因應主要客戶及國際政治經濟環境變化。透過此一機制,台灣高科技產業得以在全球舞台上展現技術、資本與供應鏈整合能力,同時強化台美在半導體、人工智慧及資通訊科技領域之戰略合作關係。
惟從實務面觀察,融資保證機制真正可能發揮作用之對象,未必是大型跨國企業。此類企業在全球主要營運據點通常已建立成熟之金融往來關係,於海外當地亦有主要往來銀行及相對完善之金流、匯款與資金調度平台,且本身信用評等、資本市場籌資能力及現金流量均較具優勢,以目前情況為例,其並非資金相對短缺之企業,對一般銀行融資之依賴程度有限。
相較之下,台積電周邊供應鏈廠商受限於企業規模、資金成本及海外營運經驗,與大型跨國企業相比,對銀行融資服務之需求更為明顯,也更可能成為本機制主要協助與金融機構積極爭取之對象。為因應半導體供應鏈赴美設廠,並配合台積電海外產能布局,部分國內銀行已開始蒐集相關供應鏈資料,進一步評估授信架構、資金用途、擔保條件及跨境還款來源,以掌握後續衍生之跨境金融商機。
目前國內已有多家台積電供應鏈廠商赴美投資,布局地點包括亞利桑那州、德州及加州等地,其餘亦有不少廠商正積極評估赴美設廠或設立服務據點。就產業類型觀察,相關需求以無塵室工程、機電整合等廠務工程業者最為明顯,其次則為半導體特用化學品及其他關鍵材料供應商。此一趨勢顯示,隨著台積電海外產能逐步擴張,周邊供應鏈之在地化服務與資金需求亦將同步增加。
值得注意的是,許多供應鏈廠商雖已在美國派駐廠務人員或工程師,但其財務決策、資金調度及授信洽談中心仍多位於台灣。因此,銀行在實務上仍主要與台灣母公司財務部門接洽,評估是否以海外子公司單獨借款、聯貸或與台灣母公司包裝成全球跨境融資架構辦理。此種模式不僅可協助供應鏈廠商因應赴美初期之土地、廠房、設備、營運周轉及保證金需求,亦可使銀行藉由台灣既有客戶關係延伸至海外據點,形成兼具政策支持與商業利益之跨境金融服務機會。
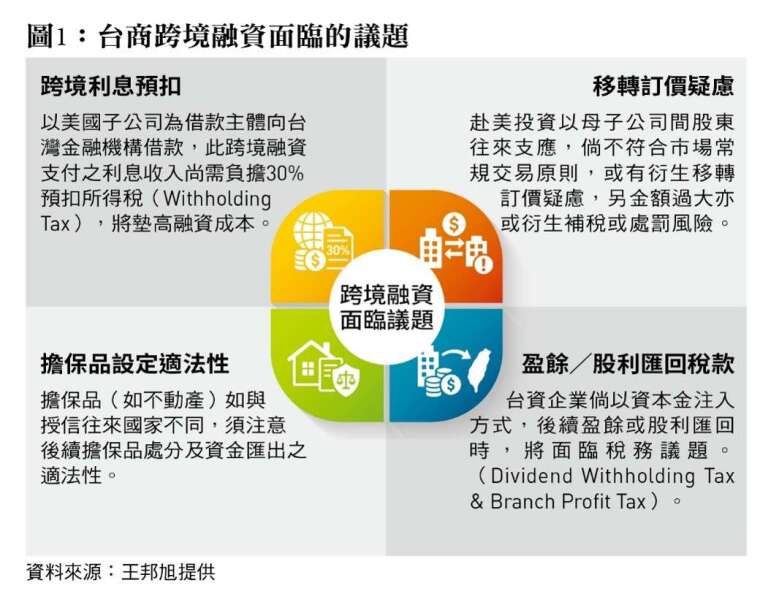
而在台美利差大的環境下,赴美投資之台資企業多數仍選擇於國內籌資,以尋求較低財務成本,然在跨境融資及資金調度上或將面臨匯率風險及稅務挑戰,須特別留意移轉訂價、盈餘匯回稅款與跨境利息預扣(Withholding Tax)等議題。
首先是移轉訂價疑慮,赴美投資如母公司與美國子公司以股東往來支應,倘未收取合理之利息,或不符合市場行情,則或遭稅務機關認定有移轉訂價問題,進而衍生補稅或處罰風險。為避免面臨相關風險,台資企業應備妥完善交易紀錄,並確實收付合理利息,以證明資金往來之實質性與合理性。
再者是盈餘及股利匯回面臨之稅務議題,台資企業倘以資本金注入方式投入美國子公司,後續當美國子公司營運產生利潤擬以股利方式匯回時,將需課徵30%股利扣繳稅(Dividend Withholding Tax),惟此筆稅款可作為國內所得稅扣抵項目。另如以分公司型態設立,於盈餘匯回時亦須課徵30%分支機構利潤稅(Branch Profit Tax),且依國內近期判決,該筆稅款不能列為境外稅額扣抵,台資企業或將面臨雙重課稅之困境。
另外,台資企業如以美國子公司為借款主體向台灣金融機構借款,此跨境融資支付之利息收入尚需負擔30%預扣所得稅(Withholding Tax),將墊高融資成本,整體下來,或與直接向當地金融機構借款之融資成本差異甚微。
綜上所述,台灣產業板塊移動已由早期承接國際分工,逐步轉向以半導體及高科技供應鏈為核心之全球布局階段。面對台商赴美投資設廠及供應鏈在地化趨勢,台資銀行不應僅以傳統授信角度評估單一企業資金需求,而應將自身定位為串聯台灣母公司、美國子公司及當地營運生態系之金融協力平台,協助台資企業降低赴美初期之資本支出壓力與營運不確定性,並在法遵、稅務及匯率風險可控之前提下,支持其穩健擴展美國市場。
因此,未來台資銀行在美國市場之發展關鍵,將不僅在於是否能提供資金,更在於能否以產業金融思維,陪伴台資企業完成全球布局,並同步深耕其周邊協力網絡。若能結合政策性融資保證、台灣母公司信用基礎及美國當地金融服務能力,台資銀行將有機會在新一波供應鏈重組過程中,扮演資金提供者、風險管理者及產業連結者之多重角色,藉此強化台灣企業在美國市場之競爭力,同時開拓自身於當地產業供應鏈及中小企業金融服務之長期成長空間。(作者為第一銀行副總經理,擅長金融實務研析)
來源:《台灣銀行家》201期
更多精彩內容請至 《台灣銀行家》

