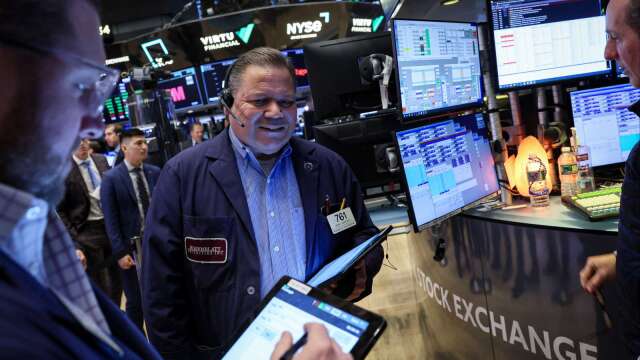
美股主要指數周五(9日)開高,中東供應疑慮緩解帶動油價回落,加上投資人逢低買進大型晶片股,推升科技股反彈,那斯達克指數走揚。
前一交易日,OpenAI營收消息不如市場期待,一度壓抑AI類股買氣,但投資人仍押注這波帶動多頭行情的AI熱潮有望延續。另一方面,SpaceX(SPCX-US)收購頻譜引發市場對電信業競爭加劇的擔憂,電信股持續承壓。
截稿前,道瓊工業指數漲近110點或近 0.2%,那斯達克綜合指數漲近140點或0.5%,標普 500 指數漲近0.4%,費城半導體指數漲近1.1%,台積電ADR漲近0.8%。
油價回落,加上人工智慧(AI)投資熱潮能否延續的疑慮降溫,美股周五盤前走高,標普500指數有望終止連兩日跌勢。標普500期貨上漲0.4%,那斯達克100期貨上漲0.8%,一檔追蹤半導體類股的ETF盤前反彈1.7%。
據《彭博》報導,知情人士透露,OpenAI預期年底前按當時營收速度推算的全年營收可達700億美元或更高,有助緩解市場對其營收不如先前預估的擔憂,提振AI相關類股。
能源市場方面,川普表示,美國不會在期中選舉前攻擊伊朗,並稱與德黑蘭的討論「富有成效」,帶動布蘭特原油跌破每桶103美元。此前市場擔心中東衝突即將升級,油價上個交易日才觸及兩周高點。
美債價格小幅下跌,以短天期債券賣壓較重,2年期美債殖利率上升2個基點至4.78%。前一交易日債市劇烈震盪,殖利率最終自數十年高點回落。美元變動不大,但周線仍可望連四周走升。
油價高漲持續牽動利率預期,抵銷部分企業獲利強勁對股市的支撐。Santander AM的Francisco Simon指出,AI投資的主要風險未必是需求崩跌,而是成長逐步放緩,或獲利能力未達市場愈來愈高的期待,因此即使消息變化不大,也可能引發劇烈反應。
歐洲Stoxx 600指數上漲1.2%,扭轉本周一度達1.3%的跌幅。歐洲公債同步走高,其中法國公債表現突出,暫時緩解本周財政壓力與政治僵局引發的疑慮。
美國大型銀行下周將揭開第三季財報季序幕,市場焦點也將轉向企業獲利。分析師認為,財報能否支撐目前估值將是關鍵;9月溫和回檔已讓估值回到較合理水準,而OpenAI營收消息帶動反彈,也顯示AI仍是牽動行情的重要力量。
截至台北時間周五(9日)21時許:
- 道瓊工業指數上漲77.32點或 0.15%,暫報 51,308.96 點
- 那斯達克綜合指數上漲148.29點或0.55%,暫報 27,341.62 點
- 標普 500 指數上漲25.38點或 0.33%,暫報 7,790.74點
- 費半上漲201.72點或1.60%,暫報 12,825.44 點
- 台積電 ADR 上漲0.97% 至每股462.48 美元
- 10 年期美債殖利率升至5.26%
- 紐約輕原油下跌0.75%至每桶90.80 美元
- 布蘭特原油下跌1.05% 至每桶103.18 美元
- 黃金上漲1.19% 至每盎司 4,206.30 美元
- 美元指數升至102.29
焦點個股:
蘋果(AAPL-US)早盤股價下跌2.33%,至每股332.47美元
蘋果盤前下跌逾2%。《日經亞洲》報導,由於需求不如預期,蘋果正削減iPhone 18 Pro零組件訂單,並將該機型與iPhone 18 Pro Max的10月生產訂單較原定計畫下調15%。
SpaceX(SPCX-US)早盤股價上漲3.38%,至每股166.00美元
SpaceX盤前上漲4%。Grain Management宣布,已與SpaceX達成協議,將出售旗下遍及全美的800MHz頻譜資產組合,預期有助強化星鏈行動服務(Starlink Mobile)的能力。
達美航空(DAL-US)早盤股價下跌2.78%,至每股79.86美元
達美航空盤前下跌4%。第三季調整後每股獲利為1.72美元,營收175.9億美元,均低於LSEG調查分析師預估的1.75美元及176.7億美元。公司表示,燃油成本上升持續壓抑營運展望,並下修全年獲利預測。
今日關鍵經濟數據:
- 美國10月密大消費者信心指數初值預期49.5,前值46.3
華爾街分析:
美國銀行策略師表示,截至10月7日當周,貨幣市場基金吸金1,664億美元,創2020年4月以來最大單周流入。他認為,除非Fed持續大幅放寬貨幣政策,否則這些資金短期內不太可能大舉撤出現金類資產。
市場常認為,停泊在現金類資產的龐大資金終將轉進股市,但他指出,現金類資產目前已有具吸引力的報酬率,因此資金大量湧入,不代表日後就會成為推升股市的買盤。

