記憶體企業獲利持續攀高,股價卻反向走弱。美光(MU-US)周一(12日)盤中下跌近5%,跌破1,000美元,創逾三周低點;SanDisk(SNDK-US)跌幅更達7%。中國長鑫存儲(CXMT)宣布新一代DRAM技術取得進展,加上南韓股市補跌、晶片大廠回購支撐減弱,使投資人開始擔心,記憶體產業即使短期業績強勁,仍可能逐步接近獲利高峰。
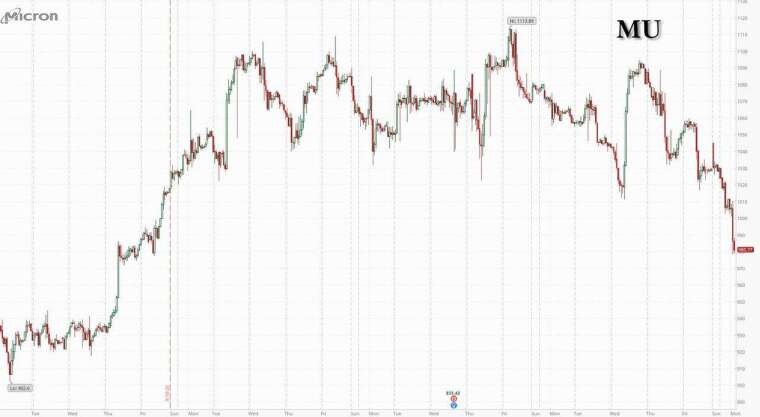
據外媒引述高盛(GS-US)交易部門資料報導,美光與SanDisk最近七個交易日中,有六天下跌。美光自6月歷史收盤高點回落近兩成,逼近技術性熊市,顯示市場關注焦點正從眼前供不應求,轉向未來新增產能對價格與獲利的影響。
這波賣壓出現在美光公布強勁展望之後。公司不到兩周前才預估,第一會計季度營收將達600億至630億美元,明顯高於市場預期的568億美元。高盛上周也估算,美光一家就將貢獻標普500企業第三季整體獲利增量的19%,但亮眼數字仍未能穩住股價。
韓股補跌加上回購退場 記憶體龍頭承受賣壓
南韓股市上周五因韓文日休市,周一恢復交易後,補反映美國半導體股前兩個交易日的跌勢。南韓綜合股價指數(KOSPI)下跌3.65%,收6,384.2點,僅略高於6,376點附近的200日均線;科技股比重較高的KOSDAQ指數下跌4.8%,KRX半導體指數則下挫5.2%。
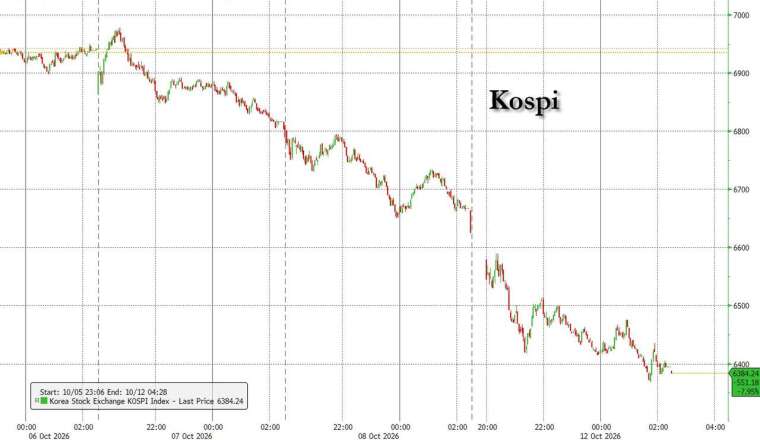
三星電子(005930-KR)與SK海力士(000660-KR)(SKHY-US)均下跌約4.5%。高盛首爾交易部門指出,韓股從開盤起便一路走低,地緣政治緊張與美國記憶體股疲弱共同壓抑市場,外資連續第五個交易日淨賣出。
當天外資賣超南韓科技股約13億美元,其中SK海力士與三星電子分別遭賣超7.82億及4.15億美元。散戶雖買超科技股約12億美元,高盛仍指出,淨買進規模呈現縮減趨勢。
企業回購支撐減弱,也讓市場更難消化賣壓。報導指出,三星電子與SK海力士合計55兆韓元、約400億美元的回購計畫,比原定時程提前數周進入尾聲。其中三星回購實際上已於10月6日結束,SK海力士剩餘買盤也相當有限。
三星回購結束後的三個交易日,KOSPI累計下跌約8%,較6月22日歷史收盤高點回落約30%;SK海力士同期自高點跌幅約45%,三星也下跌約30%。
散戶資金動能同樣降溫。報導引述《彭博》資料指出,南韓股市成交額較5月底高峰萎縮70%,融資餘額從6月的38.6兆韓元降至約33兆韓元,投資人存款則由接近140兆韓元降至約100兆韓元。外資今年已自韓股撤出1,310億美元,規模居亞洲主要市場之首。
長鑫推進新型DRAM架構 市場轉向評估供給威脅
除了資金面,中國競爭者的技術進展也加深疑慮。《南華早報》報導,長鑫存儲總裁曹侃上周六在上海一場產業活動表示,公司在新型DRAM記憶單元結構上取得「關鍵進展」,計劃於2026年底前推出採用該技術的伺服器記憶體產品。
這項技術稱為4F²架構,F代表晶片最小線寬。目前主流商用DRAM採6F²記憶單元設計,若在相同線寬下縮小至4F²,單元面積可減少三分之一,理論上相同面積能容納的記憶單元可增加約50%,但實際提升幅度仍須扣除其他電路與設計需求。
長鑫表示,設計核心為自研的垂直環繞閘極(VSG)電晶體,透過垂直結構降低漏電,同時縮小記憶單元面積。對難以取得極紫外光(EUV)微影設備的業者而言,這提供了不完全依賴更先進製程、也能提高儲存密度的技術路徑。
南韓業者也正研發相同方向的技術。SK海力士於2025年揭露4F²技術藍圖,韓媒The Elec則報導,三星目標是在2028年量產採用此架構的10奈米以下DRAM。
若長鑫如期於今年底推出產品,可能在此一記憶單元架構的商用時程上取得優勢。不過,「關鍵進展」並不等於已具備大規模量產能力,產品能否按期推出,以及良率、效能與成本表現,仍待驗證。
高盛歐洲、中東及非洲股票現貨交易主管Rich Privorotsky指出,中國已占全球DRAM營收約10%,並積極擴產,長鑫的新消息進一步加深市場對記憶體獲利觸頂的擔憂,即使短期基本面依然格外強勁。
宏碁(2353-TW)董事長陳俊聖先前也表示,隨著中國產能持續開出,供應短缺問題已經消失,並預期記憶體價格可能在2027年中見頂。報導指出,宏碁、惠普(HPQ-US)與華碩(2357-TW)已在個人電腦中採用長鑫晶片。
市場擔心的因此不只是未來一、兩季,而是2028年的供需情勢:若中國DRAM供應規模如預期達到SK海力士的一半,同時南韓新廠也陸續投產,可能對價格形成壓力。
南亞科亮眼財報難消疑慮 後續展望成多空關鍵
台灣南亞科(2408-TW)最新財報,反映記憶體業短期獲利依然強勁。公司第三季營收達新台幣1,336億元,季增62%、年增612%;毛利率升至85.7%,較前季增加6.2個百分點,營業利益率達80%。
南亞科單季平均售價上漲逾60%,其中超過一半的漲幅,來自2025年長期合約到期後重新議價。管理層預期,2027年合約價仍有望維持雙位數漲幅,毛利率高於80%也仍可達成。
不過,由於通路庫存接近零,2027年初位元出貨量預料不會成長,要等到2027年第四季新廠產出增加,出貨量才可能出現轉折。高盛台北交易部門認為,儘管財報出色,近期卻缺乏足以推動市場進一步調高估值的新題材。
百達的Jon Withaar向《彭博》表示,記憶體股以目前獲利衡量已顯得便宜,逐漸成為價值型股票,但散戶與短線避險基金追逐的是成長,而非單純低估值。
資金流向也顯示風險偏好轉弱。高盛主要經紀業務資料指出,美國資訊科技業在過去五周中有四周是淨買進最多的產業,上周卻轉為淨賣出最多,賣出速度創七周新高,以科技硬體、儲存設備及半導體最明顯。三星接近九倍的單季營業利益成長,也未能阻止股價下跌。
接下來,市場將關注三星10月29日法說會對2028年供需的判斷,以及客戶長約、第四代高頻寬記憶體(HBM4)量產、資本支出與股東回報政策。SK海力士也將於10月最後一周公布財報。
本周艾司摩爾(ASML-US)與台積電(2330-TW)(TSM-US)的財報,以及SEMICON West展會,則將提供更廣泛的半導體需求訊號。對記憶體股而言,能否證明獲利成長具有延續性,而不只是當前處於高峰,將是影響後續估值的重要因素。

