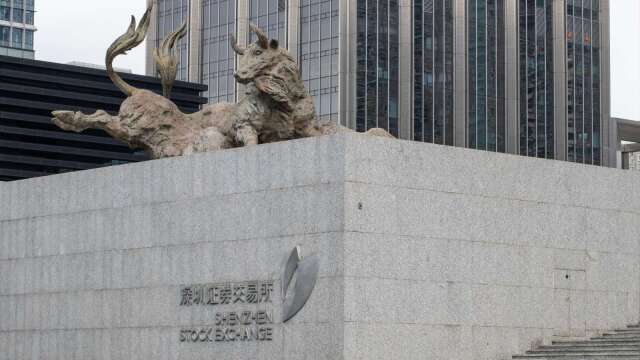
中國A股三大指數周五(13日)齊步收黑,創業板指領跌,上證指數(SSEC)連續第2個交易日收低,周線由漲轉跌,
滬指周五收報3634.35點,跌0.59%,周線累跌0.41%,深證成指(SZI) 收跌2.05%至10968.79點,周線累跌1.85%,創業板指收低3.32%至2426.08點,本周跌1.59%,滬深兩市成交額人民幣1兆6557億元,較前一交易日1兆9320億元減少2763億元。
大盤方面,AI硬體相關族群承壓,通訊設備、半導體、CPO板塊小幅高開後持續震盪走低,聯訊儀器、炬光科技、源傑科技、中石科技等都大幅下挫;電子零件類股集體回調,景旺電子、華正新材、生益科技、東山精密等多股跌停,科翔股、勝宏科技均跌超10%。
上漲族群方面,銀行股逆勢拉升,青島銀行上漲3.65%,江蘇銀行、南京銀行漲約2%,齊創歷史新高;白酒、保險股及「三桶油」亦同步抗跌;影視族群全天維持強勢,幸福藍海、橫店影視、金逸影視、中國電影漲停,儒意電影、博納影業、光線傳媒等紛紛上漲。
根據Wind統計數據,滬深兩市及北交所共764檔個股上漲,4746檔下跌,平盤66檔。另據大智慧VIP,滬深北三市共45檔股票漲幅在9%以上,105檔股票跌幅在9%以上。
中國銀河證券表示,10月電子類股出現基本面與股價顯著背離,AI通膨鏈獲利集中兌現,產業鏈內部分化加劇。部分AI相關領域價格仍在上行,長約協議(LTA)鎖價已成共識。產業具備超跌反彈的基本面基礎,關注AI超跌修復窗口期。進入11月,市場重心將從題材預期轉向真實業績兌現,優先選擇今年第三季財報已經驗證獲利、第四季景氣延續、估值匹配標的,建議關注記憶體與先進封裝、PCB/CCL/MLCC以及國產設備、材料與算力晶片。

