美國8月通膨低於市場預期,消費支出則創一年多來最大實質增幅,帶動美股期貨走高、美債殖利率回落。不過,通膨數據涉及計算方式調整,修訂後年增率與前月持平;消費增幅也明顯超過所得成長,儲蓄率降至近三年低點,凸顯支出強勁背後的壓力。
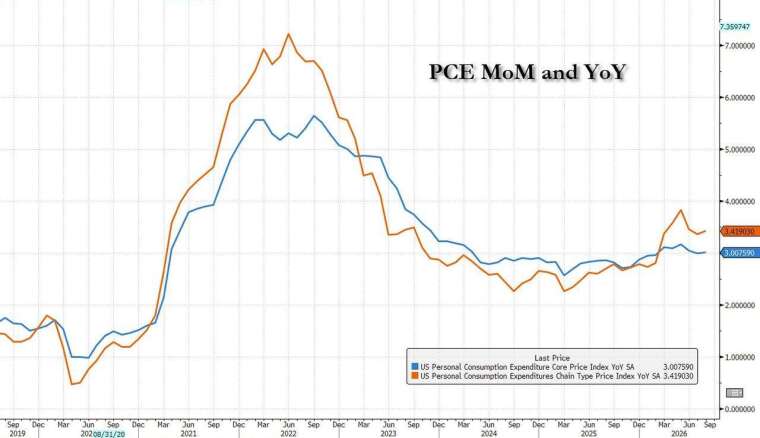
美國經濟分析局(BEA)周三(30日)公布,聯準會(Fed)偏好的個人消費支出(PCE)物價指數8月月增0.3%、年增3.4%,年增率低於《道瓊》調查預估的3.7%;排除食品與能源的核心PCE月增0.2%、年增3%,也低於預估的0.3%與3.3%。
計算方式調整拉低數據 通膨改善仍待觀察
BEA此次進行年度更新,修訂過去五年的國內生產毛額(GDP)、消費與通膨資料,並調整軟體及配件、投資組合管理費與法律服務的價格計算方式,回溯套用至2021年第一季。
加拿大皇家銀行(RBC)分析師此前估計,相關調整可能使核心PCE年增率降低約0.18個百分點。調整涉及投資組合管理服務的數量估算、軟體價格採用新的生產者與消費者物價綜合指標,以及法律服務改用新的價格指標。
7月整體PCE年增率由3.7%下修至3.4%,核心PCE則由3.3%下修至3%;兩項月增率均由0.2%下修至0.1%。因此,8月年增率雖低於預期,與修訂後的7月相比並未下降,不能單憑此次數據就認定物價壓力明顯減輕。
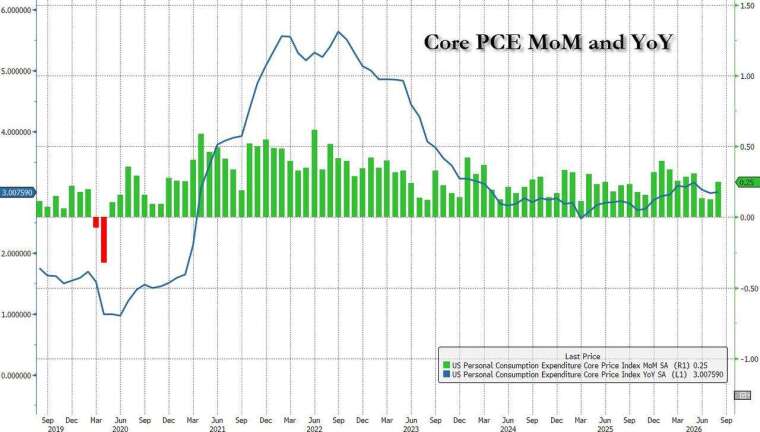
能源仍是8月物價上漲的重要推手,汽油價格月增4.4%,能源商品與服務上漲2.3%,運輸服務增加1.4%。通訊與教育服務價格也明顯上升,排除住房的「超級核心」PCE服務通膨則呈現月增加速、年增率回升的情況。
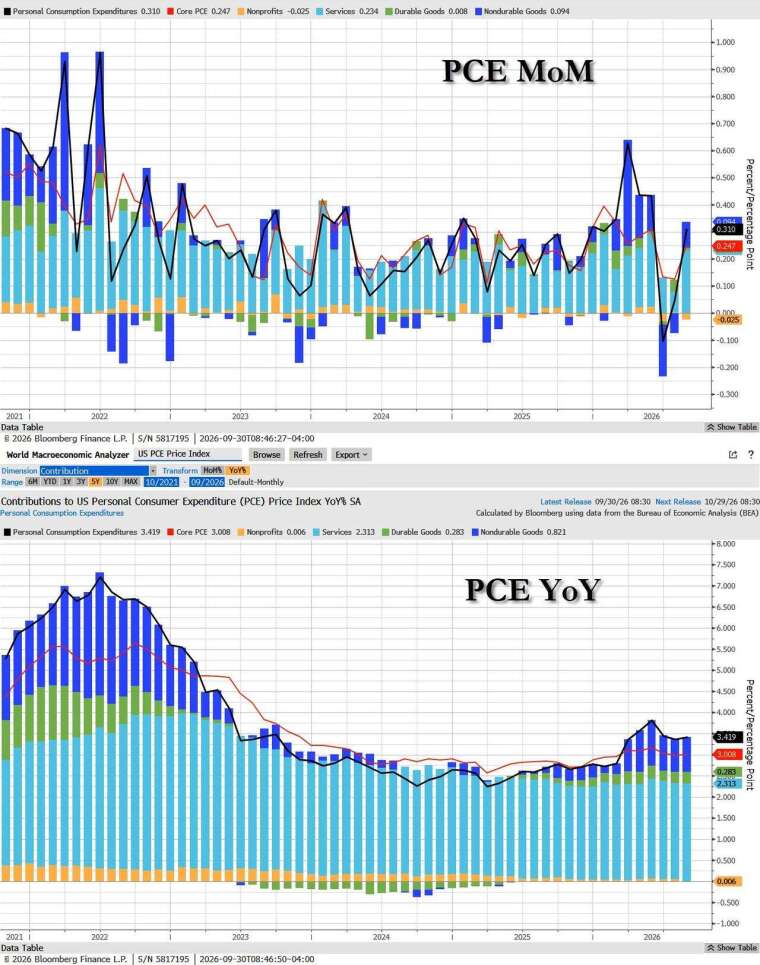
整體與核心通膨仍高於Fed的2%目標,年內再升息的可能性尚未消失。Fed本月已將基準利率調升1碼至3.75%至4%,為三年來首次升息。
消費成長超過所得 儲蓄率降至近三年低點
8月個人消費支出月增0.9%,高於《道瓊》調查預估的0.8%;經通膨調整後增加0.6%,創2025年3月以來最大增幅。個人所得卻僅月增0.2%,低於預估的0.4%,也較7月的0.3%放緩。
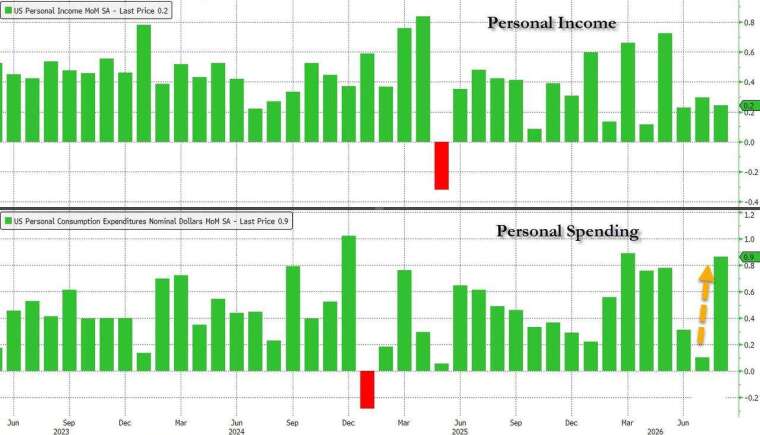
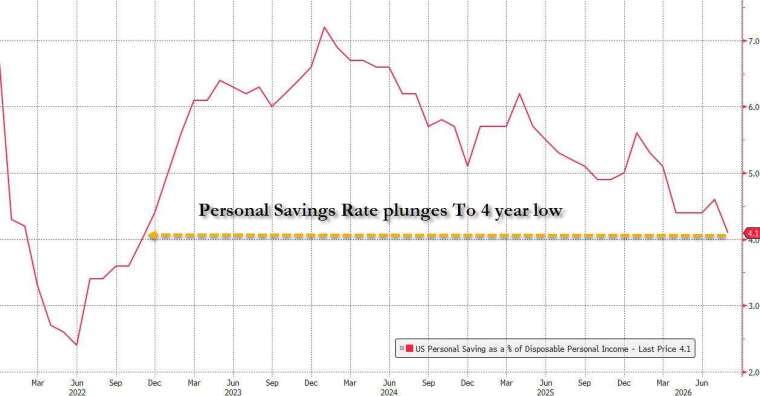
支出成長明顯超過所得,伴隨個人儲蓄率由7月的4.6%降至4.1%,創2022年11月以來最低,顯示消費韌性背後,家庭財務緩衝正逐漸減少。
穩定就業與股市上漲支撐消費者增加汽車、家具及服飾支出,目前尚未出現消費大幅縮減的跡象。不過,9月消費者信心已降至近12年半低點,儲蓄率下滑也使支出能否持續維持強勁成為焦點。第二季GDP成長年率則由1.5%上修至2.2%,第一季成長同步上修。
數據公布後,道瓊期貨上漲約133點,三大指數期貨均漲約0.3%。10年期美債殖利率自2007年以來高點回落至5.23%,30年期殖利率也自2002年6月以來高點下滑。
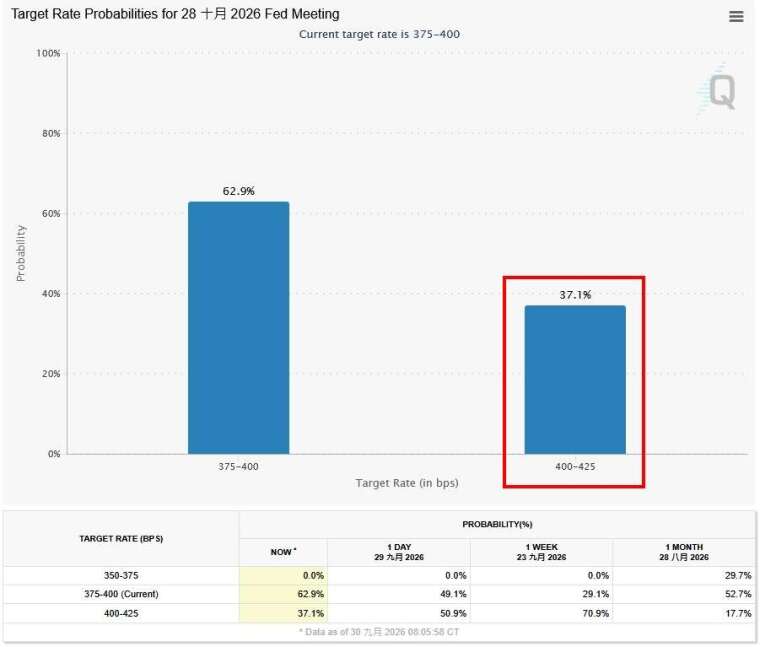
紐約聯準銀行總裁威廉斯昨日表示,進一步行動「不必急迫」,仍有時間蒐集資訊。芝商所FedWatch工具顯示,10月升息1碼(25個基點)的機率降至37.1%,低於前一天的約51%,但交易員仍預期12月升息。
另有「小非農」之稱的ADP報告顯示,9月民間就業新增9萬人,優於預期。周五(10/4)非農與後續物價、消費數據,將成為Fed10月28日決策的重要依據。

