國內知名新藥公司安成生技(6610-TW)旗下專為罕見疾病「遺傳性表皮分解性水皰症」(Epidermolysis Bullosa,”EB” ,俗稱泡泡龍症)所開發的創新藥物 AC-203,目前正推進至全球二/三期臨床試驗的最後階段。隨著試驗進入尾聲,市場高度聚焦預計於今年第四季即將迎來的關鍵解盲成果。若主要療效指標的統計數據順利達標,AC-203不僅有望成為全球首款 (First-in-Class) 針對單純型泡泡龍症(EB Simplex)的核准藥物,更將全面推進與國際大廠的全球授權談判及後續藥證申請。
全球數十萬名患者長期無藥可醫 龐大醫療需求推升千億商機
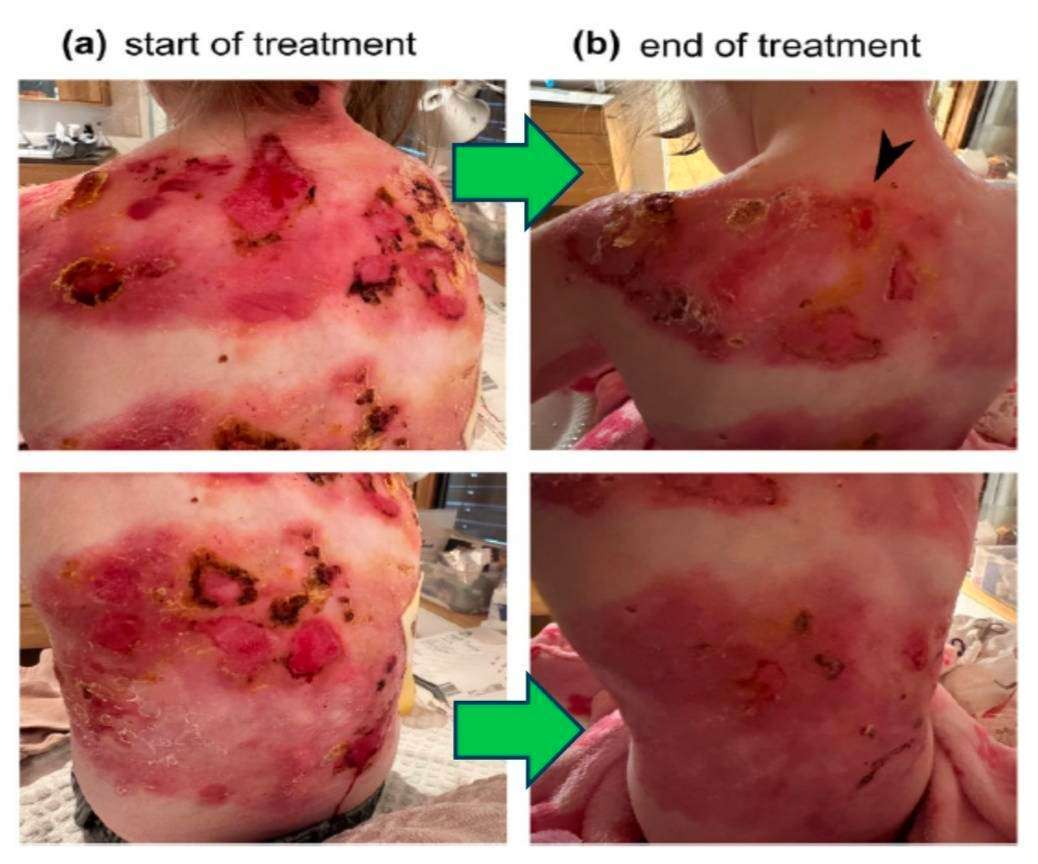
泡泡龍症是一種造成患者極大痛苦且具致命性的遺傳性罕見皮膚疾病,全球患者數約達 50 萬人,基於不同的基因變異分為幾種不同類型。其中,「單純型」(EB Simplex; “EBS”)佔整體患者比率約 70%(全球約 35 萬人),「失養型」(Dystrophic EB; “DEB”)」約佔四分之一,患者皮膚脆弱,容易產生水皰與傷口,部分重症類型甚至可能危及生命,「單純型」雖然死亡率相對較低,但頻繁發生的水皰與劇烈搔癢及疼痛對患者的生活品質造成極大困擾,且全球尚未有任何經過核准的治療用藥,患者長期面臨「無藥可醫」的窘境。
由於目前尚無有效的治療用藥,患者僅能依賴價格高昂的特殊敷料進行傷口照護並搭配症狀治療,來減輕痛苦與併發症風險,每年醫療與護理費用動輒高達十多萬美元。根據第三方市場研究報告 (Coherent Market Insights 2023 CMI Analysis),單純型泡泡龍的藥物市場規模至 2030 年可達到 40 億美元。安成生技AC-203如能順利取得藥證,成為首款針對單純型泡泡龍症的治療用藥,滲透率有望達到50%或以上,相當於15-20億美元的潛在市場份額,參考國際同類型藥物或基因療法的極高定價(部分治療失養型泡泡龍症的基因療法年藥費甚至超過百萬美元),AC-203 未來上市後具備相當寬廣的市場潛力與成長空間。
安成生技在日前舉辦的全球線上國際研討會中,邀請了美國及歐洲知名的皮膚科權威醫師(key opinion leaders)參與,會中專家對於 AC-203用於治療EBS給予高度認可。美國西北大學費恩伯格醫學院皮膚科暨小兒科教授 Amy Paller尤為重視AC-203的發展潛力,甚至認為該藥物有望徹底改變目前的治療格局。她如此評價道:「I think it could be a game changer for our patients with EB simplex. It certainly looks great in the trials that we have seen so far. 」即「我認為這可能完全改變了 EBS的治療方法。 AC-203在臨床試驗中的表現確實令人鼓舞。」
安成生技指出,公司在罕見皮膚病症醫療專業領域的知名度與認可度極高,不僅是因為產品切中病理核心,更具體實踐了企業社會責任(ESG)。多年來,安成生技與各國的泡泡龍病友協會保持良好聯繫和互動。今年七月再度參與全球最主要的泡泡龍病友協會Debra of America舉辦的DEBRA Care Conference雙年會,在會議中正式發表關於AC-203研究進展的報告,並設立攤位與來自世界各地的藥廠、醫師、意見領袖、病友及家庭進行深入的互動交流,顯示安成生技對於泡泡龍症的積極投入不遺餘力。
延伸佈局「失養型」適應症 擴大產品線價值
除了主攻的單純型外,安成生技也同步將AC-203的適應症拓展至佔比約 20% 至 30%、病況更為嚴重的「失養型泡泡龍症」(DEB)市場。失養型患者的傷口通常更加難以癒合,長期呈開放性狀態且極易感染,也伴隨持續的嚴重疼痛;重度隱性失養型患者長期甚至可能發展為皮膚鱗狀細胞癌,因此目前仍存在高度未被滿足的醫療需求。雖然目前失養型已有少數治療方式,但這些療法涉及基因治療或細胞治療,不僅治療取得受到保險給付限制或是產能限制,相關治療成本也可能高達每年數十萬甚至上百萬美元。
安成生技近期宣布收到美國食品藥物管理局(FDA)針對旗下新藥 AC-203開發失養型遺傳性表皮分解性水皰症的 Type C 會議紀錄。此次與美國 FDA 進行法規諮詢,針對臨床設計、主要與次要療效指標及其評估方式等關鍵議題,皆獲得FDA正面且具體的回應。未來計畫利用單純型研究累積的數據為基礎,直接開展治療失養型的二/三期臨床試驗,預計最快於 2027 年下半年正式啟動。透過同一藥物延伸至不同適應症,有助於提升藥物整體的商業價值。
國際授權洽談熱絡 已與7家大廠展開深度接觸
隨著 AC-203 臨床進展接近收割期,安成生技在商務授權(Licensing-out)也取得實質進展。目前已知全球有 7 家國際級藥廠表達高度合作意願,其中 5 家已簽署保密協議(CDA),並有 3 家正在進行實質盡職調查。
安成生技表示,公司現階段的戰略核心為尋求「全球授權」,藉由國際大廠的資源與通路加速產品推向全球市場。隨著今年第四季解盲數據揭曉,已經授權地區:如中國、日本、韓國等區域,也將迎來數百萬美元的里程碑金入帳,歐美主力市場的授權談判也將加速發酵。
美國 PRV 政策加持 財務與授權潛力備受矚目
值得注意的是,AC-203具有罕見兒科疾病認證,受惠於美國「罕見兒科疾病優先審查憑證」(PRV)計畫,若未來順利取得藥證,將可獲得一張能將新藥的實質審查期由10個月縮短至 6 個月的加速通行證。
市場分析指出,PRV 不僅能協助新藥更快速搶佔市場商機,其在市場上更具備高度流通與轉售變現的價值(近年成交行情約落在 2 億美元之間)。目前台灣新藥公司以仁新醫藥(6696-TW)及安成生技(6610-TW)最有機會取得PRV。兩家公司目前仁新市值約1500億台幣,對比近期安成生技市值約83億台幣,若順利出售PRV憑證,其價值可達63億台幣,對安成生技將帶來極為顯著的財務挹注與股東權益提升。
總結來說,安成生技(6610-TW)正站在罕見疾病新藥開發的關鍵轉折點。隨著第四季解盲倒數計時,市場正密切檢視這項兼具社會公益(ESG)與龐大商業潛力的醫療突破,並期待其引領台灣生技實力再次站上國際舞台。

